はじめに
投資を始めようと思ったとき、気になるのは「どの商品を買えばいいの?」ではないでしょうか🤔でも、その前に確かめておきたいことがあります。買おうとしている商品の中身を、自分が分かっているかです。
金融経済教育推進機構(J-FLEC)が2025年9月26日〜10月17日に、全国の18〜79歳の30,000人に聞いた「金融リテラシー調査2025年」では、株式や投資信託を買ったことがある人の約7割が、中身を理解して買っていたと答えています。私は、この数字を見て、思っていたより多くの人が慎重に選んでいると感じました😮
一方で、よく分からないまま買ったと答えた人も、約3割います😶この記事では、その3割にならないために、買う前に自分で確かめる3つのことをまとめます📝
こんな人に読んでほしい
- これから株式や投資信託などを買おうとしている人
- すでに買ったけれど、中身を説明できる自信がない人
- 手数料やリスクを、どこまで確かめればいいか迷っている人
- 説明を聞いても、よく分からない言葉が残っている人
この記事の目的
買う前に、中身を自分で確かめる習慣をつける最初の一歩です。商品の細かい仕組みを、全部覚える必要はありません🙆
結論:買う前に確かめるのは、元本保証・手数料・リスクの3つ
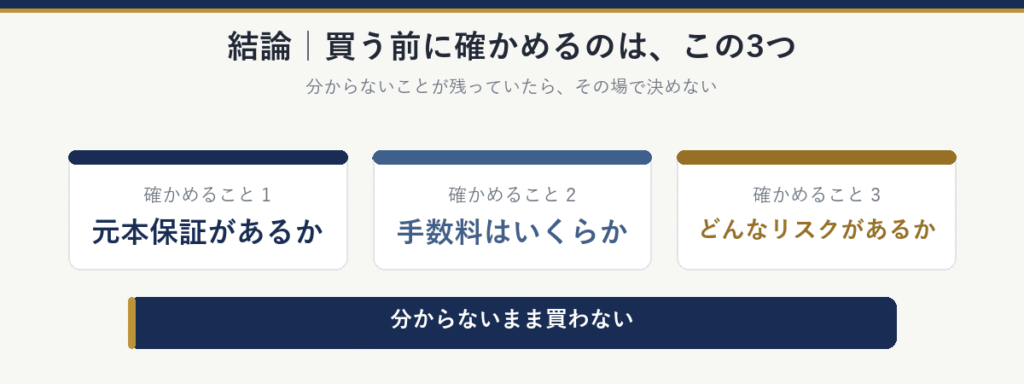
- 元本保証があるか
- 手数料はいくらか
- どんなリスクがあるか
この3つを確かめて、分からないことが残っていたら、その場で決めずに持ち帰ります🏠分からないまま買わない。 これだけで、かなり変わります✨
買った人の約7割は、中身を理解して買っている
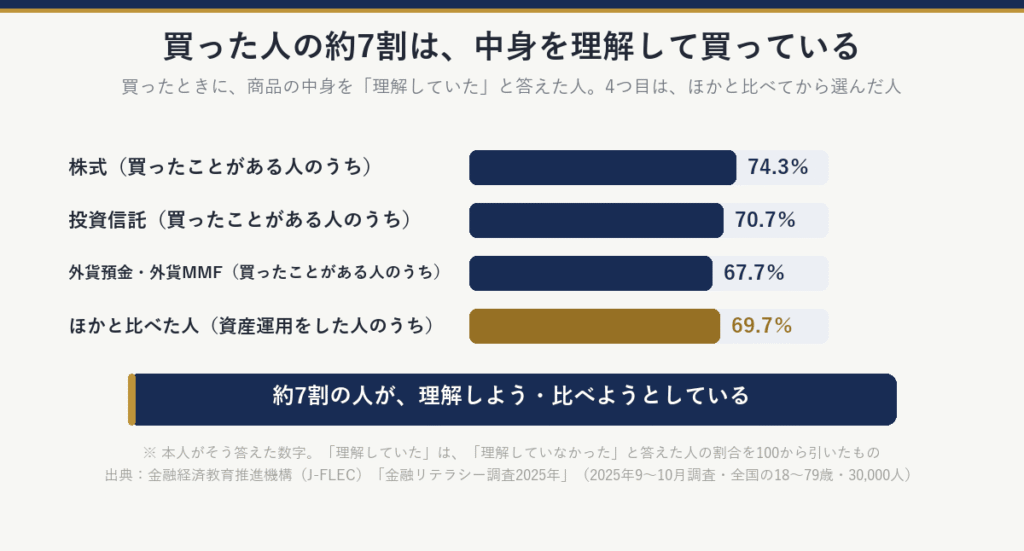
同じ調査で、買ったことがある人は、株式が36.2%、投資信託が34.8%、外貨預金・外貨MMF(外貨で運用する投資信託の一種)が19.3%でした(30,000人中)📊
このうち、買ったときに商品の中身を「あまり理解していなかった」「理解していなかった」と答えた人は、株式で25.7%、投資信託で29.3%、外貨預金・外貨MMFで32.3%です。裏返すと、株式で74.3%、投資信託で70.7%、外貨預金・外貨MMFで67.7%の人は、「理解していた」と答えたことになります👍
ここでいう「商品の中身」は、元本保証や手数料があるか、どんなリスクがあるか、といったことです。
さらに、資産運用をした人のうち69.7%は、ほかの金融機関や商品と比べてから選んでいました🔍
本人がそう答えた数字なので、「正しく理解していた」とまでは言えません。それでも私は、7割の人が理解しよう、比べようとしていることに感心しました👏投資は、詳しい人だけが慎重に選んでいるわけではなさそうです🌱
それでも約3割は、分からないまま買っている
分からないまま買ったと答えた人の割合は、商品によって、増えているものと減っているものがあります🔀
| 商品 | 2016年 | 2025年 |
|---|---|---|
| 株式 | 24.3% | 25.7% |
| 投資信託 | 32.2% | 29.3% |
| 外貨預金・外貨MMF | 25.6% | 32.3% |
投資信託は減っています。増え方が目立つのは、外貨預金・外貨MMFです。2016年の25.6%から、2019年26.0%、2022年28.7%、2025年32.3%と、調査のたびに増えています📈
外貨預金は、為替が絡むので分かりにくい
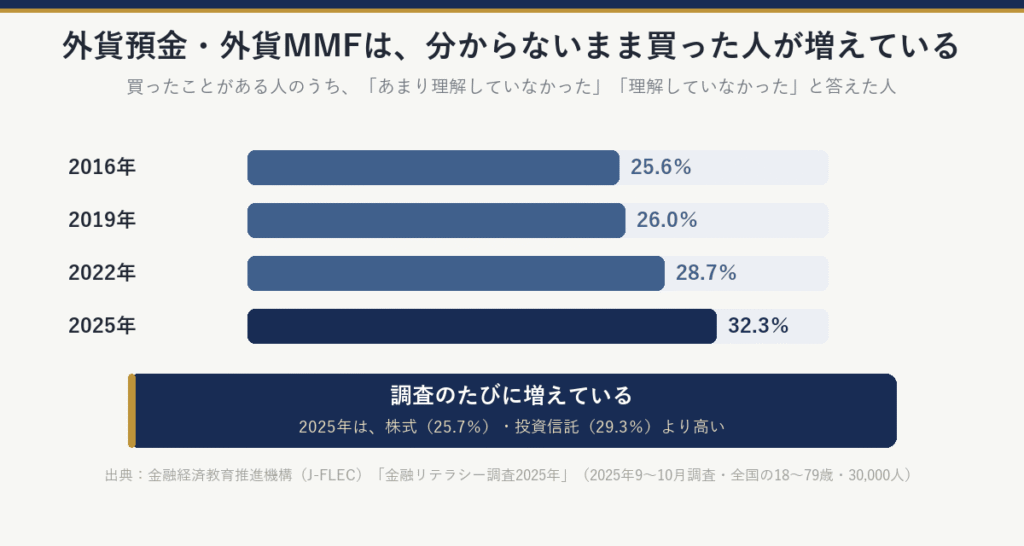
外貨預金・外貨MMFは、分からないまま買ったと答えた人の割合が、株式や投資信託より高くなっています。理由は調査には書かれていませんが、私は、為替の分かりにくさが原因だと考えています💱
株価なら、「会社の業績がよければ上がる」「景気が悪ければ下がる」と、なんとなく直感が働きます💡でも為替は、何で動くのか、レートがどう決まるのかが掴みにくい。ふだんの生活やニュースからは、上がるのか下がるのかの見当がつけにくいのです。だから、分からないままになりやすいのだと思います🌀
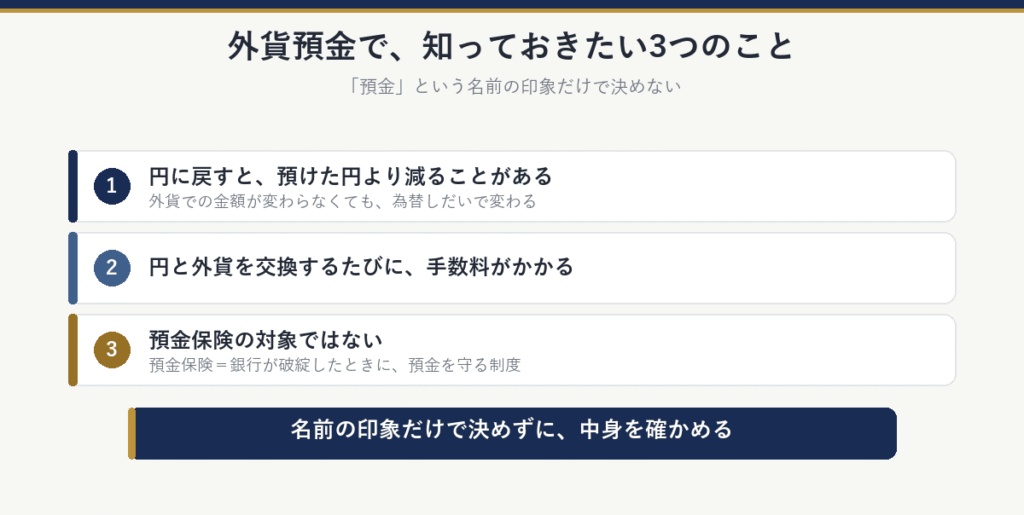
そのうえ、外貨預金には、知っておきたいことがあります。外貨での金額が変わらなくても、円に戻すときの為替しだいで、預けた円より減ることがあります。円と外貨を交換するたびに、手数料もかかります💸「預金」という名前ですが、銀行が破綻したときに預金を守る制度(預金保険)の対象でもありません🏦
名前の印象だけで決めずに、中身を確かめたい商品です🔎
高いリターンと聞いたときこそ、リスクも確かめる
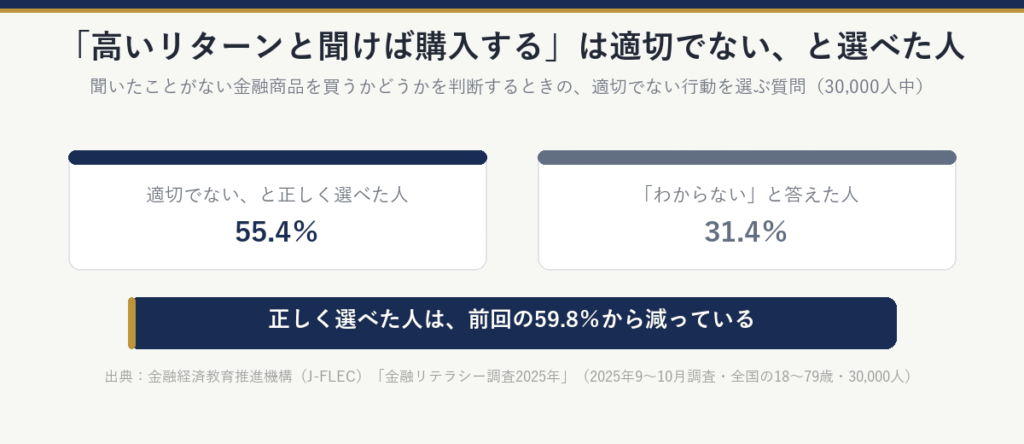
同じ調査に、「聞いたことがない金融商品を買うかどうかを判断するとき、適切でない行動はどれか」という質問があります❓「販売業者から高いリターンが期待できると聞けば購入する」を、適切でないと正しく選べた人は55.4%でした(30,000人中)。前回の59.8%から減っています。「わからない」と答えた人も31.4%いました🤷
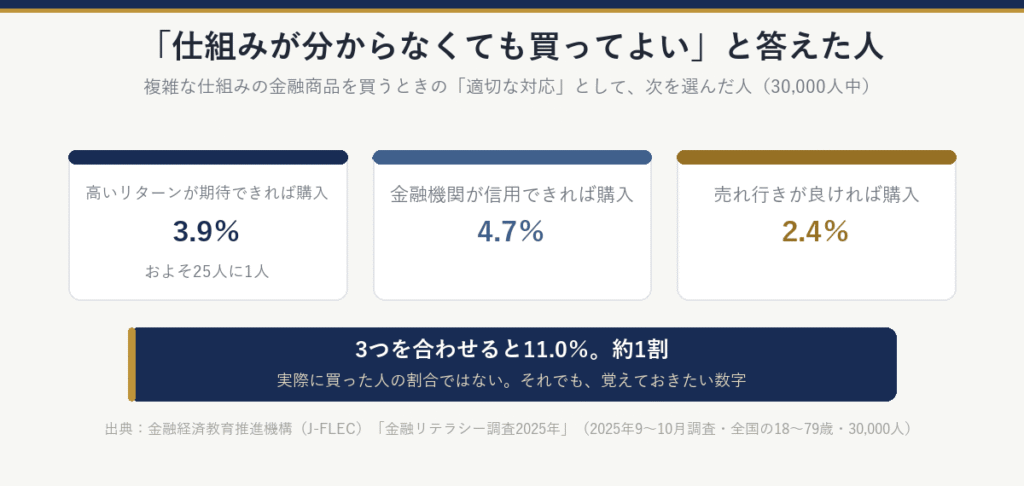
もう1つ、「複雑な仕組みの金融商品を買うとき、適切な対応はどれか」という質問では、「仕組みがよく分からなくても、高いリターンが期待できれば購入する」が適切だと答えた人が3.9%いました。およそ25人に1人です👥
「金融機関が信用できれば購入する」(4.7%)、「売れ行きが良ければ購入する」(2.4%)と合わせると、11.0%。約1割の人が、「仕組みが分からなくても買ってよい」と答えたことになります😯
実際に買った人の割合ではありません。それでも、高いリターンの話に引かれる人が一定数いることは、覚えておきたい数字です⚠️
高いリターンが期待できると聞いたら、リスクも必ず確かめる。 うまい話ほど、ここを飛ばさないようにしましょう🚧
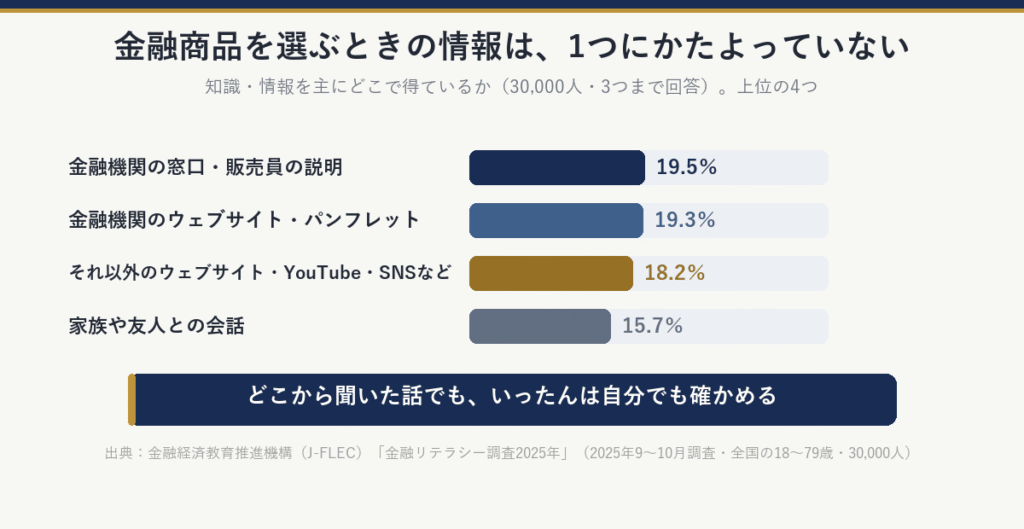
なお、金融商品を選ぶときの情報は、金融機関の窓口や販売員の説明(19.5%)、金融機関のウェブサイトやパンフレット(19.3%)、それ以外のウェブサイト・YouTube・SNSなど(18.2%)、家族や友人との会話(15.7%)と、1つに大きくかたよっていませんでした(30,000人・3つまで回答)。どこから聞いた話でも(家族や友人からであっても)、いったんは自分でも確かめることが大切です👪
買う前の自分チェック:確かめるのは3つ
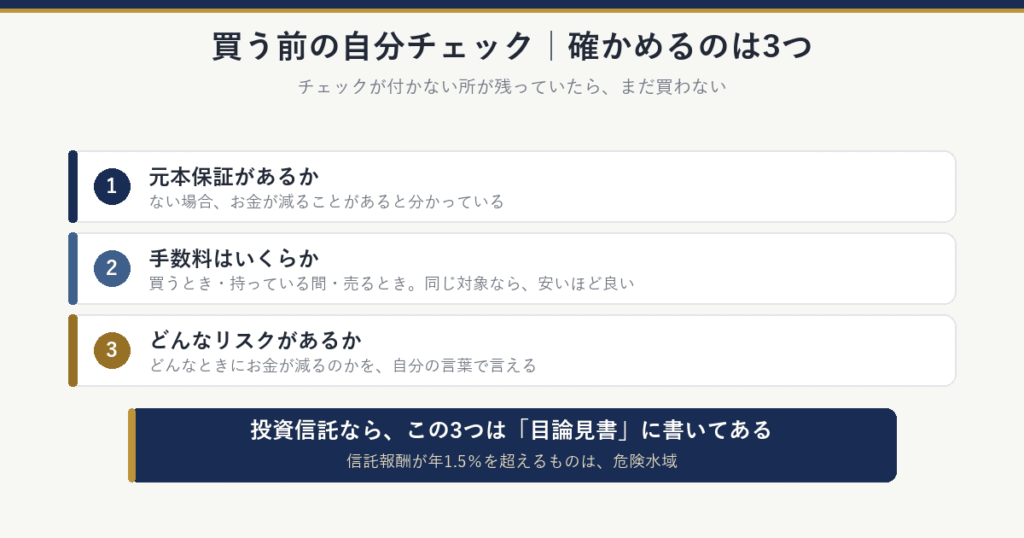
1. 元本保証があるか
- ☐ 元本保証があるか、ないかを確かめた
- ☐ ない場合、お金が減ることがあると分かっている
株式や投資信託には、元本保証がありません❌「預金」や「保険」と名前が付いていても、外貨で運用するものは、為替しだいで、払ったお金より減ることがあります📉
2. 手数料はいくらか
- ☐ 買うとき・持っている間・売るときに、それぞれいくらかかるかを確かめた
- ☐ 同じものに投資する、ほかの商品と比べた
手数料は、投資する対象が同じなら、安いほど良いと私は考えています💰投資信託を持っている間ずっとかかる手数料(信託報酬)が年1.5%を超えるものは、危険水域です🚨成績がよくても悪くても、毎年引かれるからです✂️
3. どんなリスクがあるか
- ☐ どんなときにお金が減るのかを、自分の言葉で言える
- ☐ 高いリターンの話だけで決めていない
投資信託なら、この3つは「目論見書」という説明書に書いてあります。見る場所は、目論見書の記事にまとめました。もう一歩くわしく確かめたい方は、損をしやすい投資商品の記事の「契約する前の5つの確認」も使ってください📖
分からなければ、その場で決めずに持ち帰る
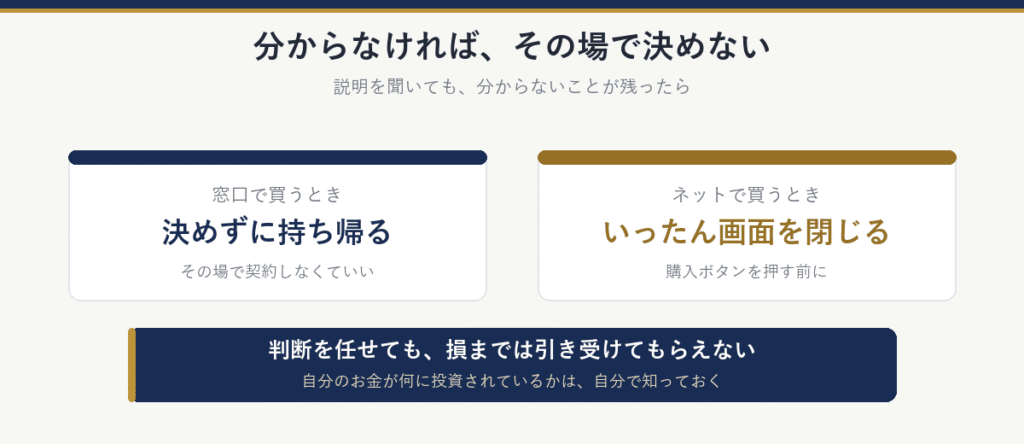
説明を聞いても分からないことが残ったら、その場で決めずに持ち帰ります。ネットで買うときも同じです。分からない言葉が残っていたら、購入ボタンを押す前に、いったん画面を閉じます🖥️
誰かに判断を任せても、値下がりしたときの損までは引き受けてもらえません。だから、自分のお金が何に投資されているかは、自分で知っておきましょう🧭
まとめ
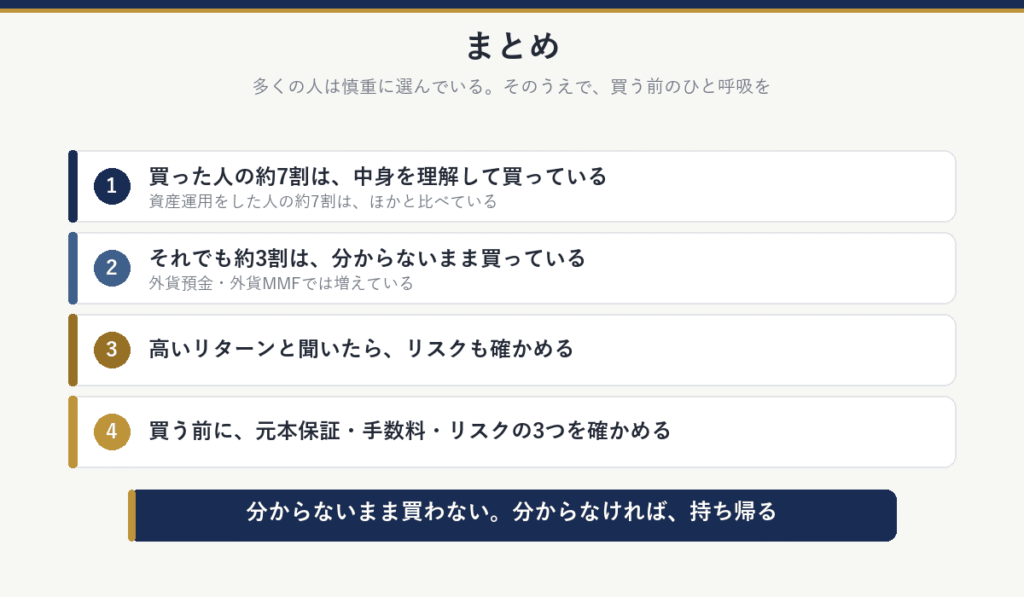
- 買った人の約7割は、中身を理解して買っている。約7割は、ほかと比べている
- それでも約3割は、分からないまま買っている。外貨預金・外貨MMFでは増えている
- 高いリターンと聞いたら、リスクも確かめる
- 買う前に、元本保証・手数料・リスクの3つを確かめる
分からないまま買わない。分からなければ、その場で決めずに持ち帰る。 買う前のひと呼吸を、習慣にしていきましょう🌿
あとがき
このデータを見て、「みんな、中身を理解して買っているのだなあ」と感じました😳
私は、旧NISAの時代、今とは真逆のことをしていました🙃有名企業だから、ランキング上位だから、ネットで話題になっているから。表面だけを見て、財務諸表もファンドの中身も、まったく見ていませんでした🙈典型的な、駄目なパターンの投資家です。今回のデータで言えば、私のスタートは、少数派の3割のほうでした😅
だから、7割の人が中身を確かめているという数字には、「多いなぁ」と思いました😲外貨預金や外貨MMFを分からないまま買った人が多いのは、本文に書いたとおり、やはり為替が分かりにくいからなのかな、と思います💭
書いていて気づいたのですが、株式の長期チャートは見たことがあっても、ドル円の長期チャートは見たことがありませんでした。そこで、調べてみました🔭
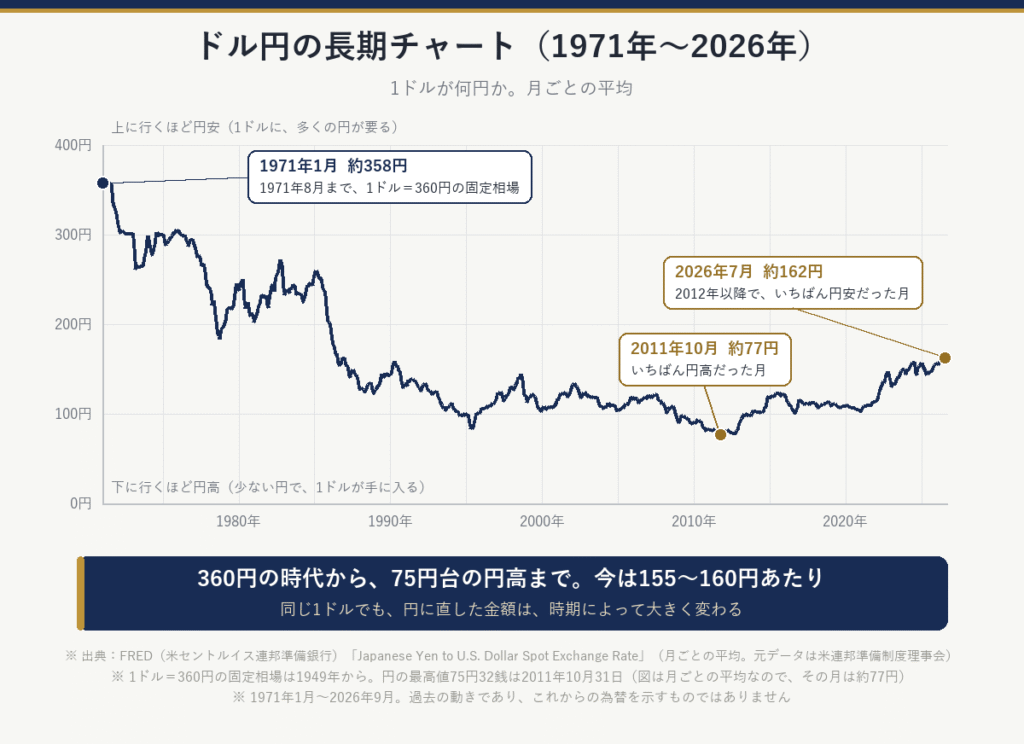
1ドル=360円の固定相場から始まり、東日本大震災のあった2011年には、75円台という円の最高値をつけました。今は155〜160円あたりを、行ったり来たりしています🎢
では、もし今、1ドル=360円の円安に戻ったら、どうなるでしょう。予想ではなく、ただの空想です☁️
1ドルに払う円が、今の2倍以上になります。輸入品の値段は上がり、海外の品は、ほとんどが高級品に……。ガソリン代も上がるので、通勤は自転車が基本! 配達料が商品の値段を上回り、ネット通販をためらってしまいそうです📦割安になった日本に、外国からの旅行客がたくさん来て、街は外国語ばかり。「日本語のメニュー、プリーズ」🍜
一方で、輸出企業の売上は好調で、株価も好調に。持っている株の資産総額もグングン増えますが、物価も上がっているので、それほど増えた気はしないかもしれません💹
……と、今回のテーマからは話がそれました🙇
昔の私のように、「ネットで話題だから」「ランキング上位だから」「有名企業だから」と、高いリターンを期待して、ファンドや銘柄を即買いするのは、やめましょうね🙅新しいファンドは、次々と出てきます。中身の確認だけは、忘れずに!
出典:金融経済教育推進機構(J-FLEC)「金融リテラシー調査2025年」の結果
参考:金融庁 金融サービス利用者相談室(外貨預金についての注意点)/預金保険機構「対象預金」/FRED(米セントルイス連邦準備銀行)「Japanese Yen to U.S. Dollar Spot Exchange Rate」(ドル円のチャートのデータ)