はじめに
「手数料がかかるのは、リボ払いだけでしょ?」
クレジットカードの支払いについて、そんなイメージを持っていませんか🤔
リボ払いには手数料がかかる。これは知っている人も多いと思います💳では、分割払いはどうでしょう。代金を何回かに分けて払うだけだから、手数料はかからない。そう思っていたら、ちょっと待ってください✋
分割払いにも、手数料がかかります。 ただし、払い方によっては、かからないものもあります。ここが、ややこしいところです🌀
この記事では、金融経済教育推進機構(J-FLEC)の調査をもとに、クレジットカードの払い方と手数料、そして借金が増える速さを見ていきます📝計算が苦手な人も、気軽に読み進めてください。
こんな人に読んでほしい
- リボ払いと分割払いの違いが、いまひとつ分からない人
- 分割払いなら手数料はかからない、と思っていた人
- クレジットカードをよく使う人
- 月々の支払いを少なくしたくて、分割払いを考えている人
この記事の目的
払い方ごとの手数料のちがいを知り、「月々いくら払うか」だけでなく、「全部でいくら払うか」で考えられるようになる、最初の一歩です。
結論:分割払いにも手数料がかかる。手数料を払ってまで、先に延ばさない
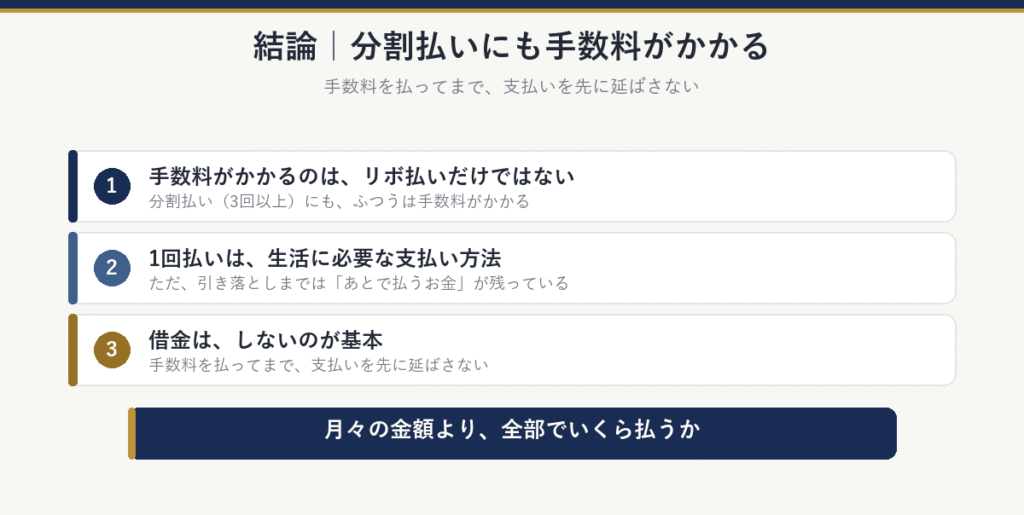
- 手数料がかかるのは、リボ払いだけではない。分割払い(3回以上)にも、ふつうは手数料がかかる
- 1回払いは、生活に必要な支払い方法。ただ、引き落としまでは「あとで払うお金」が残っていると考える
- 借金は、しないのが基本。手数料を払ってまで、支払いを先に延ばさない
「分割払いなら手数料なし」は、まちがい
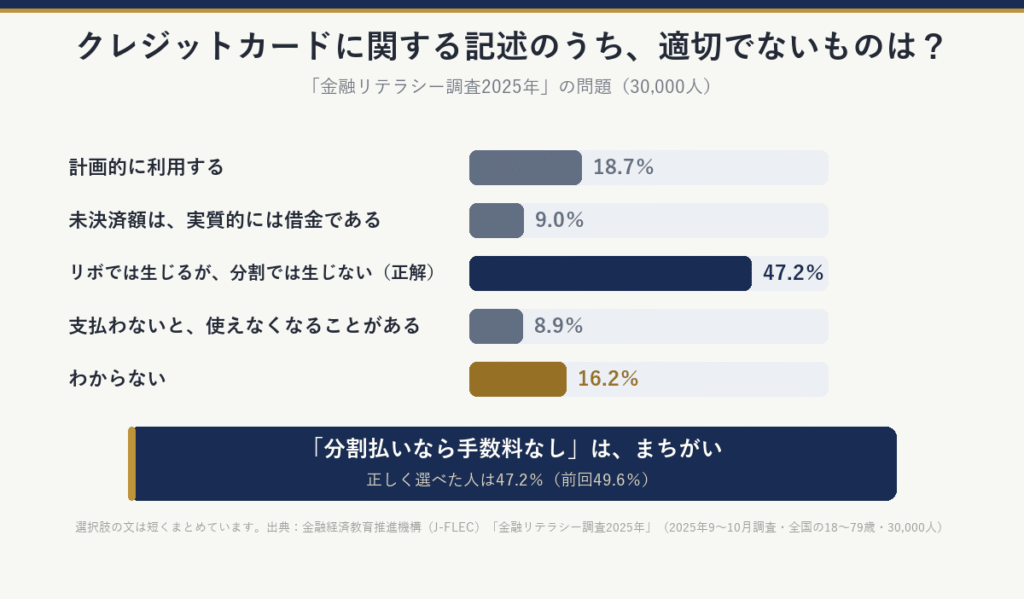
金融経済教育推進機構(J-FLEC)が2025年9月26日〜10月17日に、全国の18〜79歳の30,000人に聞いた「金融リテラシー調査2025年」に、こんな問題があります。
「家計管理やクレジットカードに関する次の記述のうち、適切でないものはどれでしょうか」。選択肢の1つが、これです👇
手数料(金利)負担は、リボルビング払いでは生じるが、分割払いでは生じない
答えは、この文が「適切でない」。分割払いにも、手数料はかかります💡
この答えを選べた人は、30,000人のうち47.2%。前回の調査(49.6%)より下がっていました📉「わからない」と答えた人も16.2%います🤷
半分以上の人が、この問題を正しく選べていません。もちろん、その全員が「手数料はリボ払いだけ」と思っているわけではありません🙅それでも、分割払いの手数料は、意外と知られていないようです😮
払い方ごとの手数料を、くらべてみる
では、払い方ごとに、手数料がかかるかどうかを並べてみます📋
| 払い方 | 手数料 | ひとこと |
|---|---|---|
| 1回払い | かからない | 次の支払日に、まとめて払う |
| ボーナス一括払い | かからない | ボーナスの月に、まとめて払う |
| 2回払い | かからないカードが多い | 条件はカードによる |
| 分割払い(3回以上) | かかる | 回数が多いほど、手数料もふえる |
| リボ払い | かかる | 残高があるかぎり、かかり続ける |
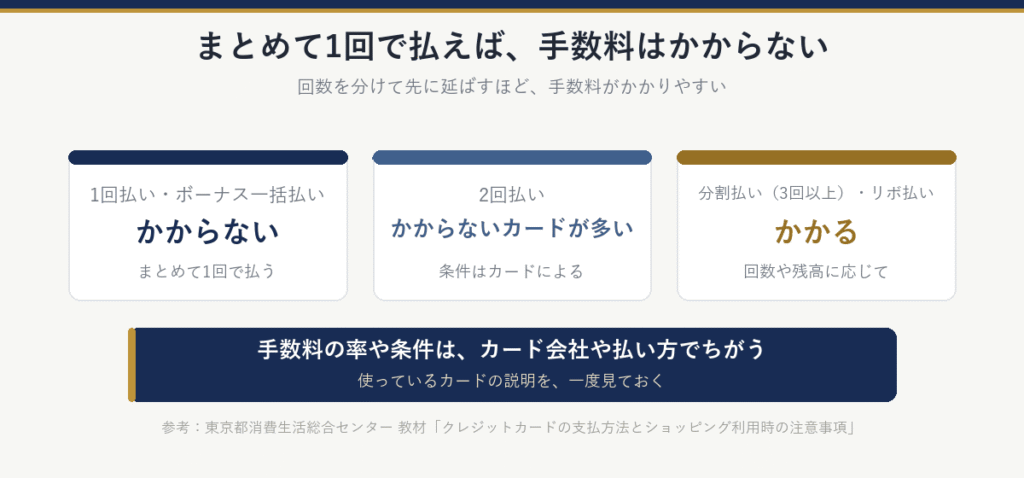
ポイントは、まとめて1回で払えば、手数料はかからないということ。回数を分けて、支払いを先に延ばすほど、手数料がかかりやすくなります⚠️
ただし、手数料の率や、何回から手数料がかかるかは、カード会社や払い方によってちがいます。使っているカードの説明を、一度見ておくと安心です🔍
1回払いは、生活に必要な支払い方法
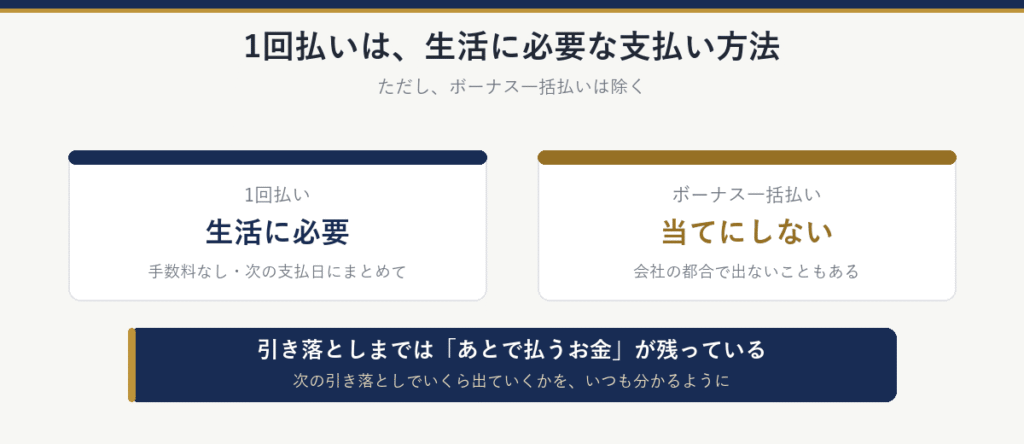
私は、クレジットカードの1回払い(一括払い)は、生活に必要な支払い方法だと考えています。ただし、ボーナス一括払いは除きます🚫
ボーナスは、会社の業績など、会社の都合で出なかったり、思ったより少なかったりします。ボーナスを当てにした支払いは、予想より出なかったときに、かなりの痛手になります😣私は、最初からボーナスを当てにしない家計にしておくほうがいいと考えています🏠
1回払いなら、手数料はかかりません。使った分を、次の支払日にまとめて払うだけです📅現金を持ち歩かずにすみ、何にいくら使ったかも、明細であとから確かめられます。
気をつけたいのは、引き落としの日までは「あとで払うお金」が残っている、ということです⏳カードを使っても、その場ではお金が減りません。そのぶん、使った感覚が薄くなりがちです。
同じ調査の同じ問題には、「クレジットカードの未決済額は、実質的には借金である」という選択肢もありました。これを「適切でない」と選んでしまった人は、9.0%。正しい文なのに、1割近くの人が「まちがい」と答えたことになります😲
だからといって、カードを使わないほうがいい、という話ではありません👌次の引き落としでいくら出ていくかを、いつも分かるようにしておく。それができていれば、1回払いは暮らしの心強い味方です💪
借金は、どのくらいの速さで増える?
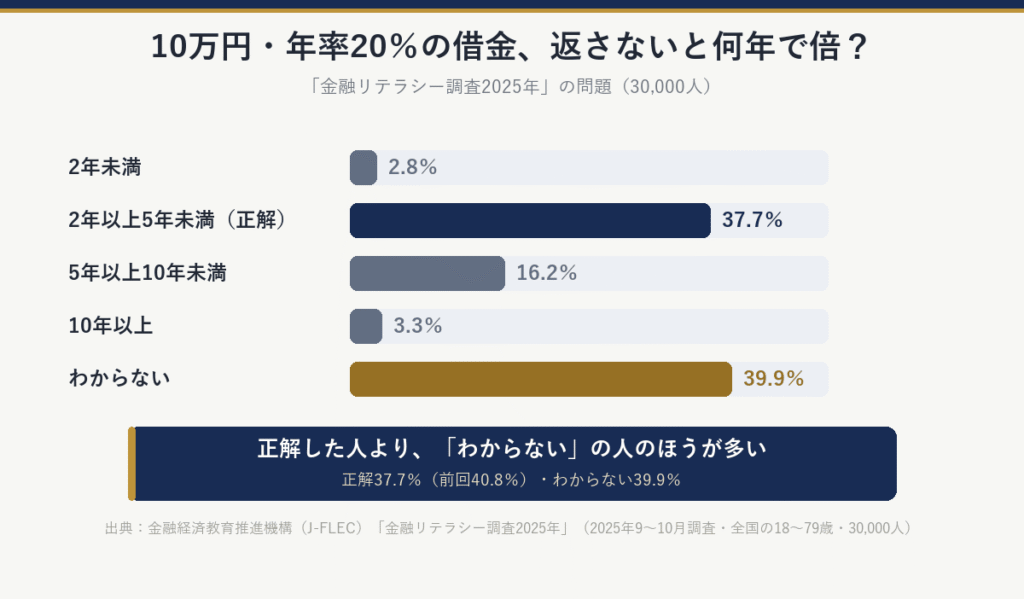
借りたお金を返さずにいると、利息が利息を生んで、残高がふくらんでいきます。その速さが分かる問題も、同じ調査にあります📚
10万円の借入れがあり、借入金利は複利で年率20%です。返済をしないと、この金利では、何年で残高は倍になるでしょうか。
答えは、2年以上5年未満。正解した人は37.7%(前回40.8%)で、「わからない」と答えた人が39.9%いました。正解した人より、「わからない」の人のほうが多いのです😵
実際に計算してみると、こうなります🧮
- 1年後:12万円
- 2年後:14万4,000円
- 3年後:約17万3,000円
- 4年後:約20万7,000円
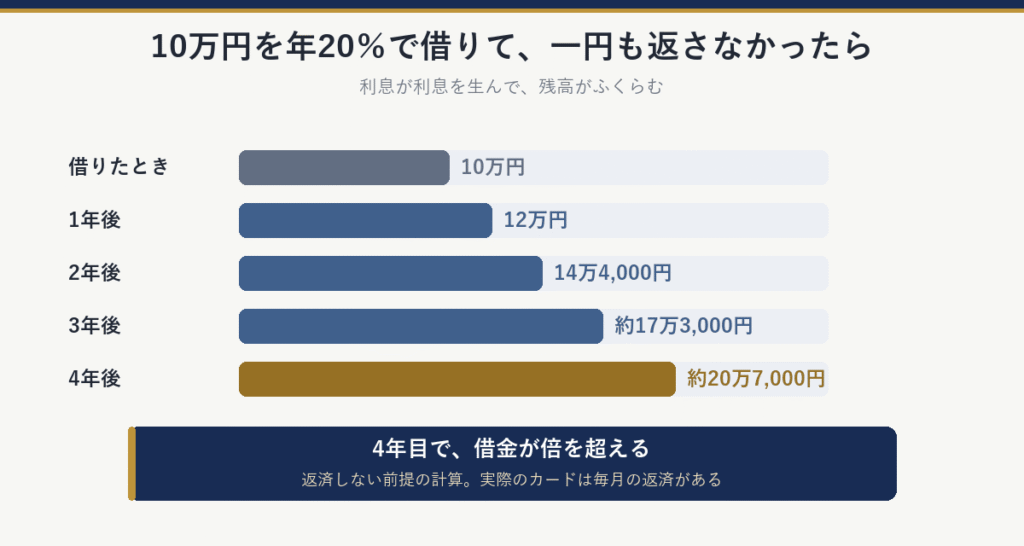
4年目で、10万円の借金が倍を超えます📈思っていたより、ずっと速くありませんか🏃
なお、これは「一円も返さなかったら」という前提の計算です📌実際のクレジットカードでは毎月の返済があるので、この問題とまったく同じにはなりません。ただ、年20%の利息がどれだけ重いかは、よく分かると思います。
手数料を払ってまで、支払いを先に延ばさない
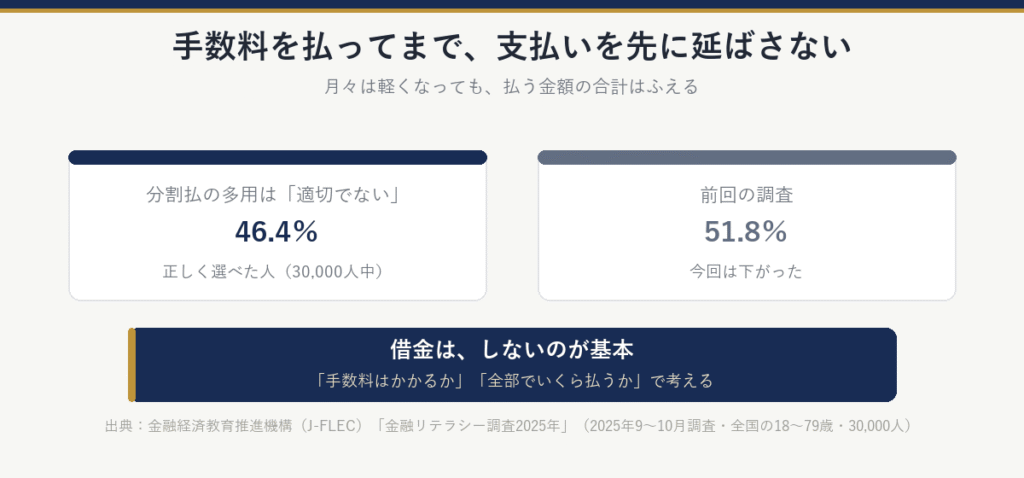
分割払いやリボ払いを使うと、月々の支払いは軽くなります。でも、手数料がかかるぶん、払う金額の合計はふえます💸
同じ調査では、「支払を遅らせるため、クレジットカードの分割払を多用する」という行動を、「家計の行動として適切でない」と選べた人が46.4%でした(前回51.8%)。こちらも、半分に届いていません📊
私の考えは、シンプルです。借金は、しないのが基本。 手数料を払ってまで、支払いを先に延ばしません🛑
払い方を選ぶときは、「月々いくらか」ではなく、「手数料はかかるか」「全部でいくら払うか」で考えましょう🧠
まとめ
- 「分割払いなら手数料なし」は、まちがい。正しく選べた人は47.2%
- まとめて1回で払えば、手数料はかからない。分割払い(3回以上)とリボ払いは、ふつう手数料がかかる
- 1回払いは、生活に必要な支払い方法(ボーナス一括払いは除く)。次の引き落とし額は、いつも分かるようにしておく
- 年20%の借金は、返さないと2年以上5年未満(計算すると4年目)で倍になる
- 借金は、しないのが基本。手数料を払ってまで、支払いを先に延ばさない
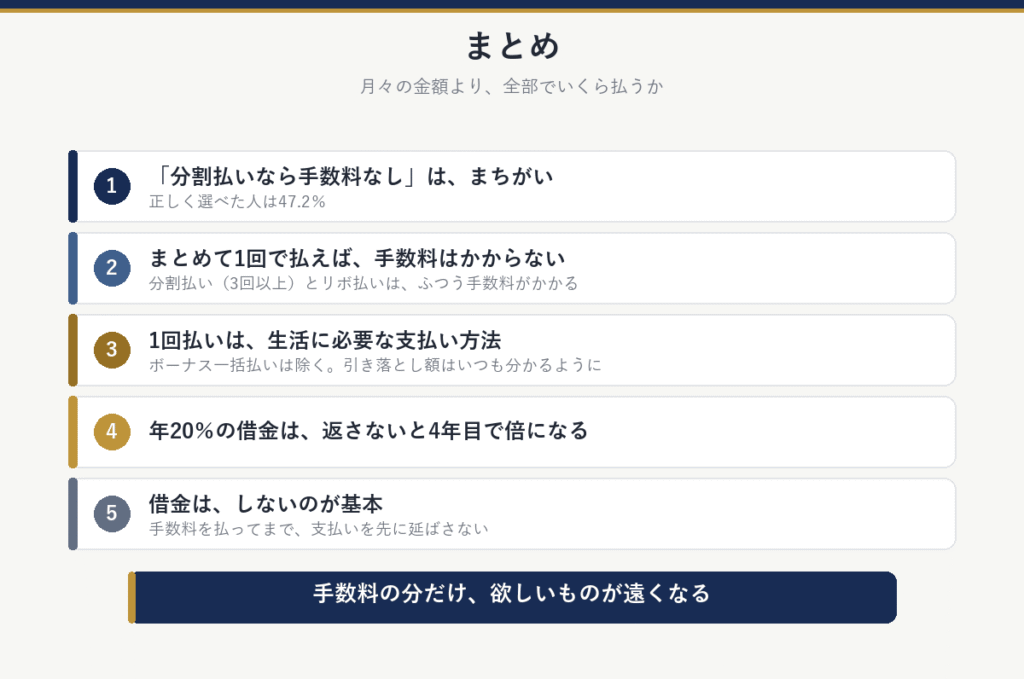
月々の金額より、全部でいくら払うか。 手数料の分だけ、欲しいものが遠くなります🎯
あとがき
親に言われた記憶はないのですが、「利息を払うのはもったいない! 払わない!」という考えが、社会人になるころには頭のすみにありました🤓クレジットカードも、1回払い以外は使ったことがありませんでした✅
しかーし、世の中には「リボ払い専用カード」というものが存在していました!(今もあるのかな?)
このカード、高い買い物をしても、毎月の支払いは数千円、数万円の一定額。まさに魔法のカードデス🪄
来月の引き落としは、自分の払える額でOK! あら、素敵! 欲しい物が、引き落とし額を気にせず手に入るぅ〜。
オンラインゲームのアイテムが、カードを作るだけでもらえる。そんなキャンペーンにつられて、リボ払い専用カードを作りました。何にも読まずに作ったので、リボ払い専用だと気づいたのは、あとになってからです……😱
私の場合は、ゲームの月額料金の支払いにしか使っていなかったので、助かりました😅これをふだんの買い物に使っていたらと思うと、ヤバかったです💦
私が気づいたのは、たまたま請求書を見たから。クレジットカードを使う人は、ぜひ定期的に利用明細を見て、おかしなところがないか確かめてほしいです🙏