はじめに
毎月の収入は、だいたい言える。でも、1か月にいくら使っているかと聞かれると、ちょっと困る。そんなことはありませんか🤔
金融経済教育推進機構(J-FLEC)の調査では、1か月の支出を「把握していない」と答えた人が27.8%。4人に1人以上でした😲
この記事では、収入と支出の把握の差を調査で見たうえで、家計簿を完ぺきにつけなくても支出をつかめる、私のやり方を紹介します📝
こんな人に読んでほしい
- 毎月なんとなく、お金が残らない人
- 家計簿をつけようとして、続かなかった人
- 何にいくら使っているか、自分でもよく分からない人
この記事の目的
1か月の支出を、ざっくりでいいから言えるようになること。そして、毎月ではない出費にも備えられるようになることです🎯
結論:まずは「出ていくお金」を知る。家計簿は完ぺきでなくていい
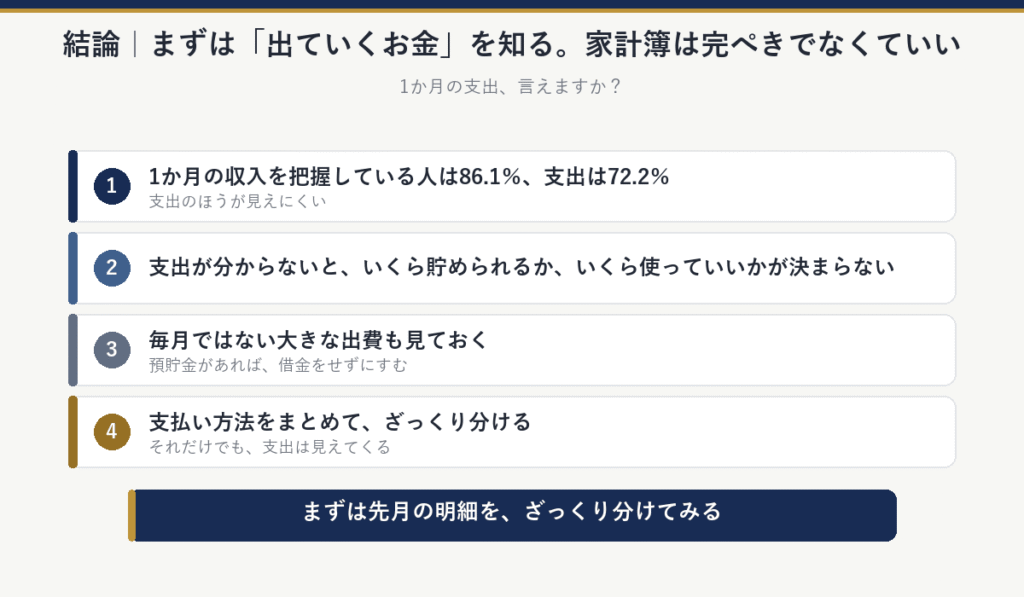
- 1か月の収入を把握している人は86.1%、支出は72.2%。支出のほうが見えにくい
- 支出が分からないと、いくら貯められるか、いくら使っていいかが決まらない
- 毎月ではない大きな出費も見ておく。預貯金があれば、借金をせずにすむ
- 支払い方法をまとめて、ざっくり分けるだけでも、支出は見えてくる
収入は言えても、支出は言えない
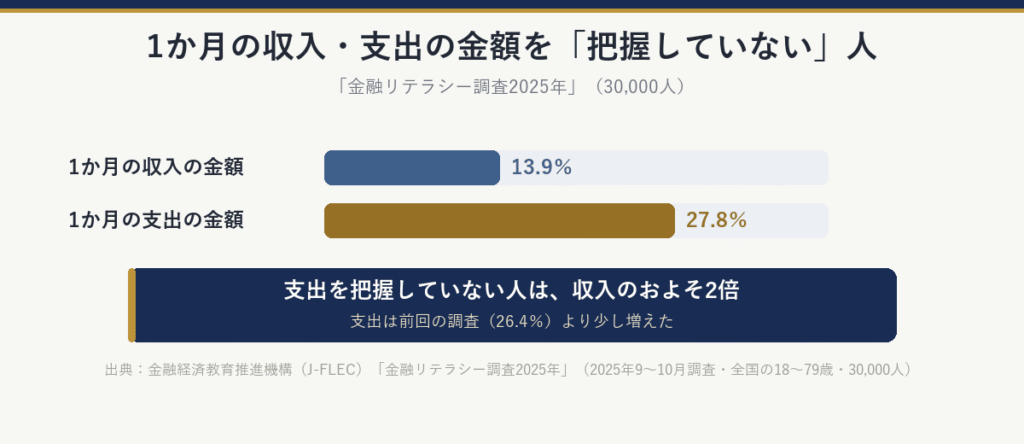
金融経済教育推進機構(J-FLEC)が2025年9月26日〜10月17日に、全国の18〜79歳の30,000人に聞いた「金融リテラシー調査2025年」に、こんな質問があります📋
1か月の収入や支出の金額を把握していますか。
答えは、こうでした(30,000人)👇
| 把握している | 把握していない | |
|---|---|---|
| 1か月の収入の金額 | 86.1% | 13.9% |
| 1か月の支出の金額 | 72.2% | 27.8% |
支出を把握していない人は、収入のおよそ2倍。前回の調査(26.4%)より、少し増えています📈
収入は、給与明細などで確かめる機会があります🧾一方、支出は、毎日の買い物や引き落としなど、あちこちで少しずつ出ていきます。まとめて言えなくなるのも、無理はありません。
会社員でも、専業主婦・主夫でも、支出を把握していない人は4人に1人ほどいました(会社員26.4%、専業主婦・主夫25.4%)👥
支出が分からないと、お金の計画が立たない
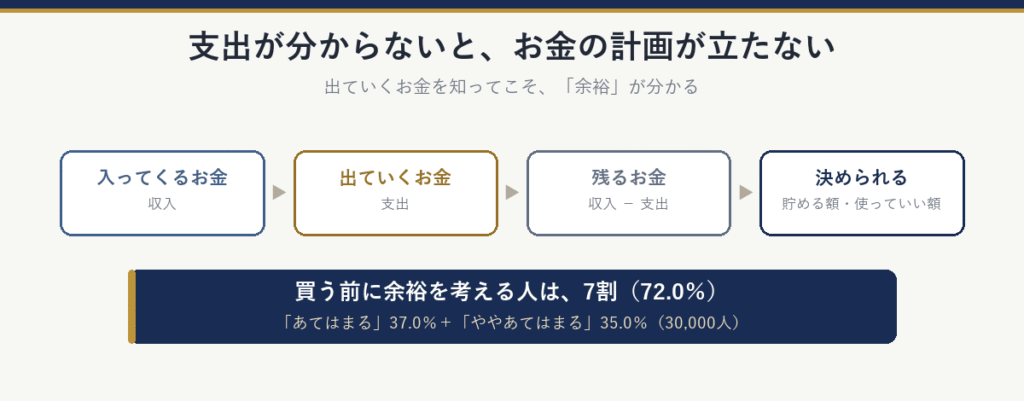
入ってくるお金が分かっていても、出ていくお金が分からなければ、毎月いくら残るのかは分かりません。いくら貯められるか、いくらまでなら使っていいかも、決められないのです💭
同じ調査では、「何かを買う前に、それを買う余裕があるかどうか注意深く考える」に、「あてはまる」と答えた人が37.0%、「ややあてはまる」が35.0%。合わせて72.0%でした📊
買う前に余裕を考える人は、7割。でも、その「余裕」は、出ていくお金を知っていてこそ分かるものです💡
毎月ではない大きな出費こそ、先に見ておく
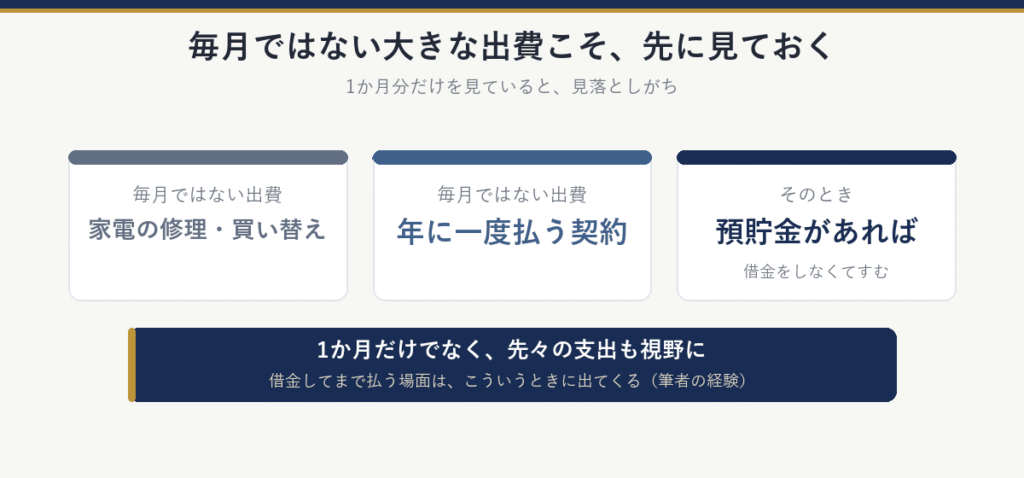
1か月の支出が分かったら、次は、毎月ではない出費にも目を向けてみましょう👀
家電の修理や買い替え、年に一度払う契約など、まとまったお金が出ていくときがあります。1か月分の支出だけを見ていると、こうした出費は見落としがちです。
私の経験では、借金をしてまで払わないといけない場面が出てくるのは、こういうときです。そのとき預貯金があれば、借金をしなくてすみます💰
だからこそ、1か月だけでなく、先々の支出も視野に入れておくことが大切です🔭
家計簿は、完ぺきでなくていい
支出を知ることは大切ですが、最初から細かな家計簿をつけようとしなくて大丈夫です😌
買ったものを1つずつ記録して、項目ごとに分けて、毎月集計する。そんな家計簿が合う人もいれば、続けるのがつらい人もいます。家計を知るための家計簿なのに、つけること自体が目的になってしまったら、もったいないですよね😅
私のやり方:支払いをまとめて、ざっくり分ける
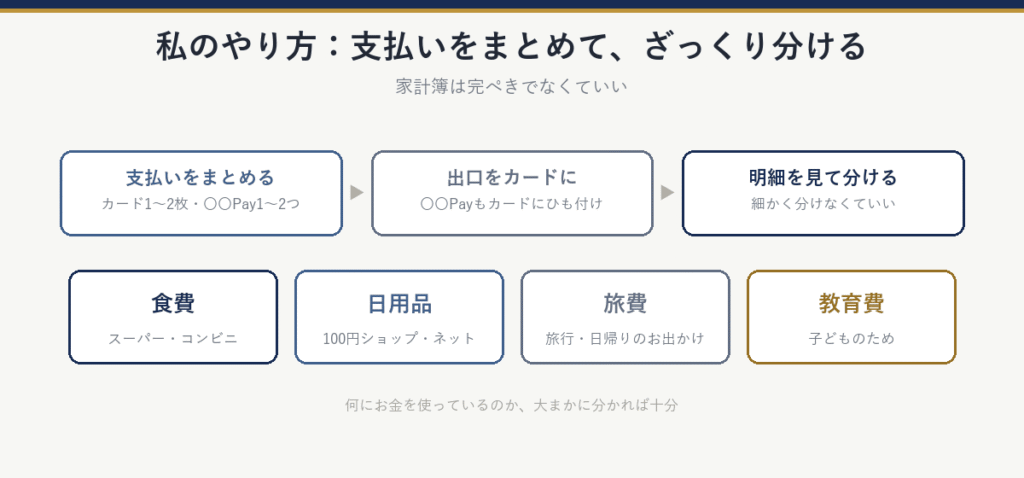
私が支出をつかむために意識しているのは、支払い方法をまとめて、何に使ったかを大まかに分けることです。
まず、ほとんどの支払いを、クレジットカードやスマホ決済(〇〇Pay)にまとめています。クレジットカードは1〜2枚、〇〇Payも1〜2つほどに絞っています✂️〇〇Payもクレジットカードにひも付けて、お金の出口をクレジットカードにまとめています💳
支払い方法がたくさんあると、明細を1つずつ確かめて合計する手間が増えます。だから、メインの支払い方法を決めて、必要なときにサブを1つ使うくらいにしています👍
次に、明細を見ながら、「何に、いくら使ったか」が分かるように分けます。細かく分ける必要はありません。たとえば、こんな感じです🗂️
- スーパーやコンビニで買った物は「食費」
- 100円ショップやネットで買った物は「日用品」
- 旅行中や、日帰りで遊びに行った日の支払いは、まとめて「旅費」
- 子どものために使ったお金は「教育費」
何にお金を使っているのか、大まかに分かれば十分です。最初から細かく分けようとすると、入力や確認が面倒になって、続かなくなってしまいます😓
分けるのは、家計簿アプリでもいいですし、クレジットカードの明細にメモを書ける欄があれば、そこでもかまいません。グラフで見られるものなら、何にどのくらい使っているかが、ひと目で分かります🔍
まとめ
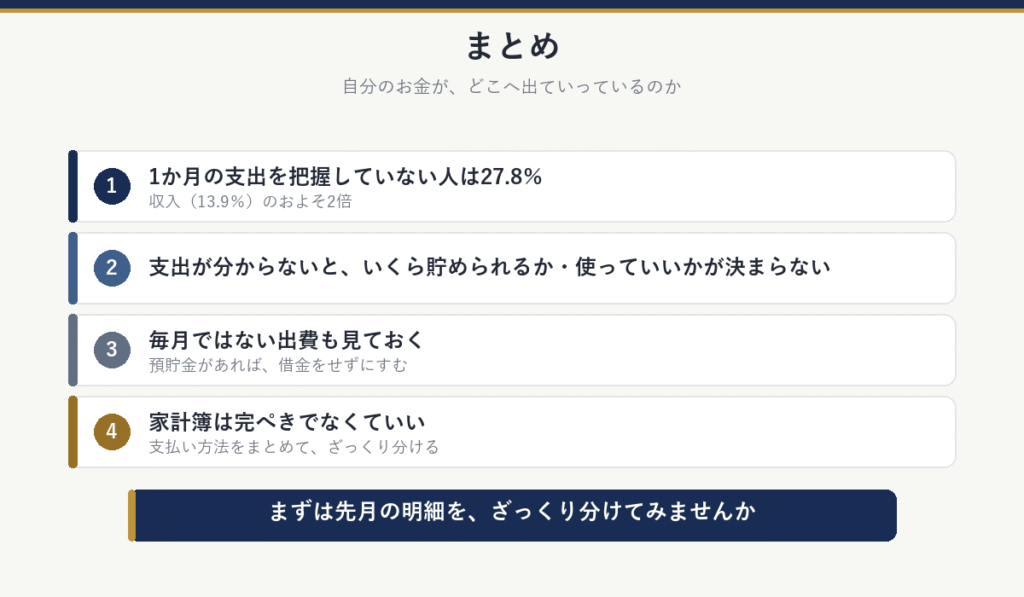
- 1か月の支出を把握していない人は27.8%。収入(13.9%)のおよそ2倍
- 支出が分からないと、いくら貯められるか、いくら使っていいかが決まらない
- 家電の修理・買い替えや年払いなど、毎月ではない出費も見ておく。預貯金があれば、借金をせずにすむ
- 家計簿は完ぺきでなくていい。支払い方法をまとめて、ざっくり分ける
自分のお金が、どこへ出ていっているのか。 まずは先月の明細を、ざっくり分けてみませんか😊
あとがき
支出を知ろう!
ということで、数年前に支出を管理して、ライフプランシートの作成に取りかかりました🗒️
それまでは、クレジットカードはネットで買う分だけにして、ほかは主に現金で払い、使いすぎを防いでいました💴
先取りで貯金はしていたものの、口座が赤字になる月もありました。家計全体がうまく回っているのか、いまいち分からない。でも、借金はせずに生活はできている。そんな状態でした。
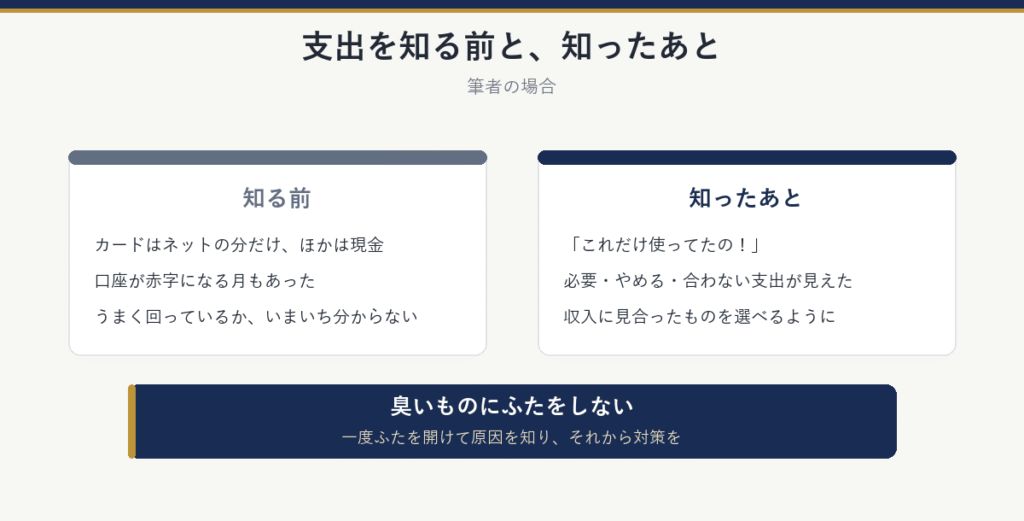
支出を管理してみると、「これだけ使ってたの!」「これは必要なのか?」と、見えたことで考えられるようになりました😳
必要な支出、やめるべき支出、自分には合わない支出。収入に見合ったものを選べるようになりました✨
本文にも書いたように、私はざっくりと分けて、見直しただけです。それだけでも、家計への効果は絶大でした💥
実は、自分の家計の実態を知るのが怖くて、「面倒くさい」という言い訳で逃げていたのだと思います🏃お金が全然足りていない、このままいけば老後の生活ができない。そんなことが数字になって現れるのは、恐怖でした。
臭いものにふたをしても、根本的な解決にはなりません。一度ふたを開けて、臭いの原因を知る。それから、どうするか対策を練りましょう🛠️
今までの価値観を、自分で否定することになるかもしれません。それはつらいことですが、乗り越えれば、また少し道が開けてくると思います。勇気を持って、面倒な支出の把握をしてみてください💪