投資について調べていると、必ず出てくる言葉があります。
それが、
「リスク」と「リターン」
です。
でも、最初はこう思いませんか?
「リスクって……危険ってことでしょ?」
「じゃあ、リスクがある投資は怖いじゃん!」
……はい。
私も最初はそう思っていました。😅
ところが、投資の世界では少し意味が違います。
投資における「リスク」は、
単純に「危険」という意味ではありません。
簡単に言えば、
「どれくらい値動きがブレる可能性があるか」
という考え方です。🌊
ここがわかるだけでも、
「投資=怖いもの」
というイメージが、少し変わってきます。
この記事では、
・リスクとは何か? 🤔
・リターンとは何か? 💰
・どうすればリスクと上手に付き合えるのか? 🤝
を、できるだけ難しい言葉を使わずに整理していきます。🌱
こんな人に読んでほしい
・投資の「リスク」が怖い方 😰
・「リターン」の意味がいまいちわからない方 🤔
・ニュースで「暴落」と聞くと不安になる方 📉
・投資を始めたいけれど、損をするのが怖い方 💦
・どこまでリスクを取っていいのかわからない方 ⚖️
この記事で知ってほしいこと
この記事で一番伝えたいのは、
「リスクをゼロにすること」ではありません。
投資では、値動きを完全になくすことはできません。
だからこそ、
「自分はどこまでの値動きなら受け入れられるのか?」
を知ることが大切です。🔍
リスクを知れば、
「怖いから全部やめる」
ではなく、
「このくらいなら続けられそう」
と、自分で判断できるようになります。😌
リスクとは「危険」ではなく「値動きの大きさ」
まず、一番大切なところです。
投資の世界でいうリスクは、
「将来の結果がどれくらいブレる可能性があるか」
という意味で使われます。
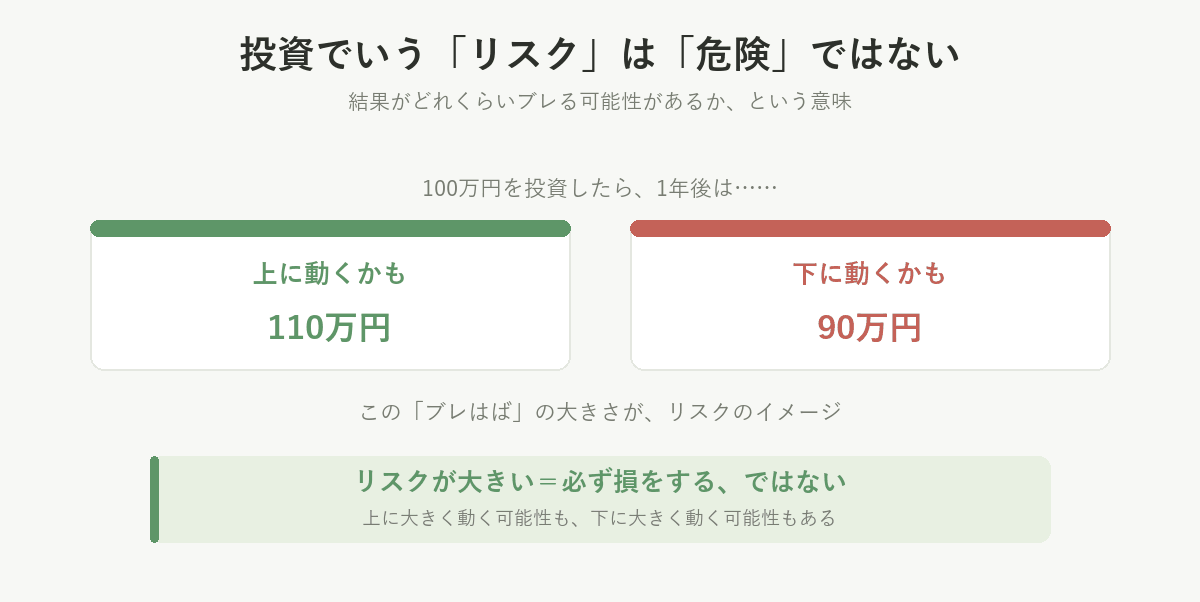
例えば、100万円を投資したとします。
1年後に、
📈 110万円になるかもしれない
📉 90万円になるかもしれない
この「結果がどれくらいブレる可能性があるか」が、リスクのイメージです。
つまり、
リスクが大きい=必ず損をする
ではありません。
上に大きく動く可能性もあれば、
下に大きく動く可能性もあります。↕️
だから、
リスク=「危険」だけではなく、「不確実性」や「値動きの大きさ」
と覚えておくと、かなり理解しやすくなります。💡
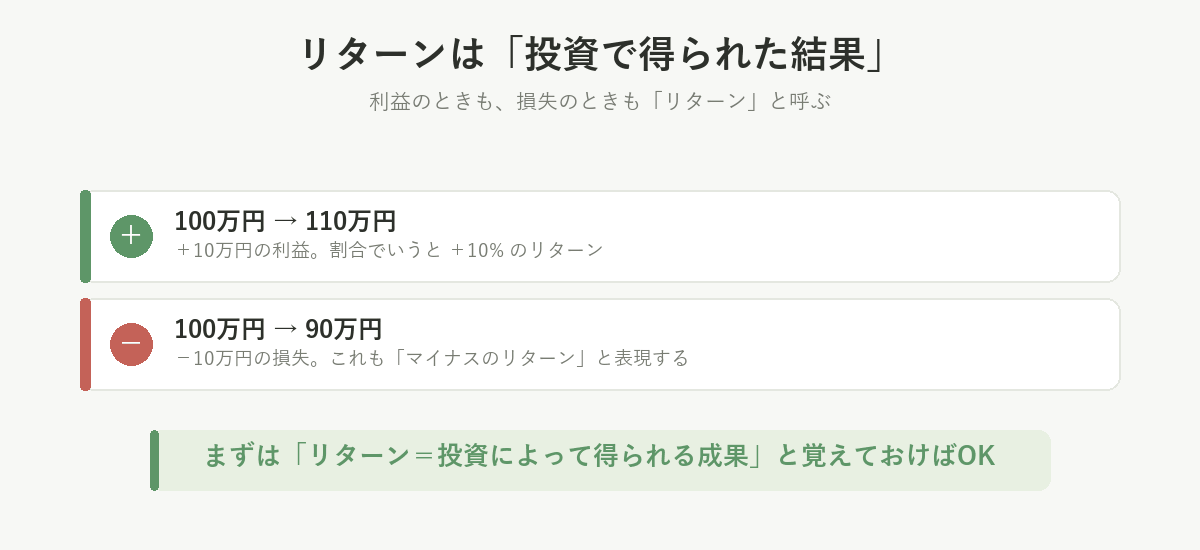
リターンとは「投資によって得られる結果」
では、リターンとは何でしょうか?
金融の世界でいうリターンとは、
「投資によって得られた成果や結果」
のことです。
例えば、100万円を投資して110万円になれば、
+10万円の利益
となります。📈
また、リターンは金額ではなく、投資した金額に対する割合(収益率)で表すこともあります。
100万円が110万円になった場合は、
+10%のリターン
と表せます。
なお、金融の世界では、投資によって損失が出た場合も「マイナスのリターン」と表現します。
ただ、一般的な会話では、
「リターン=得られる利益や見返り」
という意味で使われることも多く、
「リスクとリターンが合っていない」
「リターンが大きい投資」
といった表現をします。
まずは、
「リターン=投資によって得られる成果」
と覚えておけば大丈夫です。👌
リスクとリターンはセットで考える
ここで、2つを一緒に考えてみましょう。
一般的に、
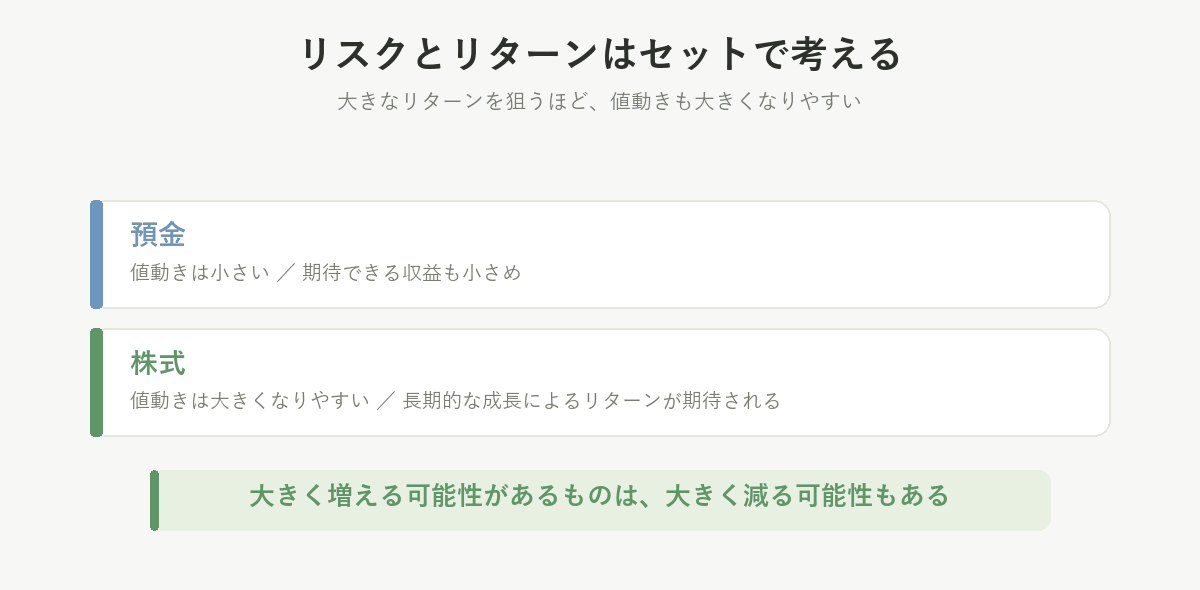
大きなリターンを期待できる資産ほど、価格の変動も大きくなる傾向があります。
逆に、価格変動が比較的小さい資産は、大きなリターンを期待しにくい傾向があります。
例えば、
💰 預金
→ 値動きは基本的に小さい
→ 期待できる収益も比較的小さい
📈 株式
→ 値動きは大きくなりやすい
→ 長期的な成長によるリターンが期待される
というイメージです。
ここで大切なのは、
「大きく増える可能性があるものは、大きく減る可能性もある」
と考えるほうが正確だということです。⚖️
「リスクが大きい=儲かる」ではありません
ただし、ここで注意が必要です。⚠️
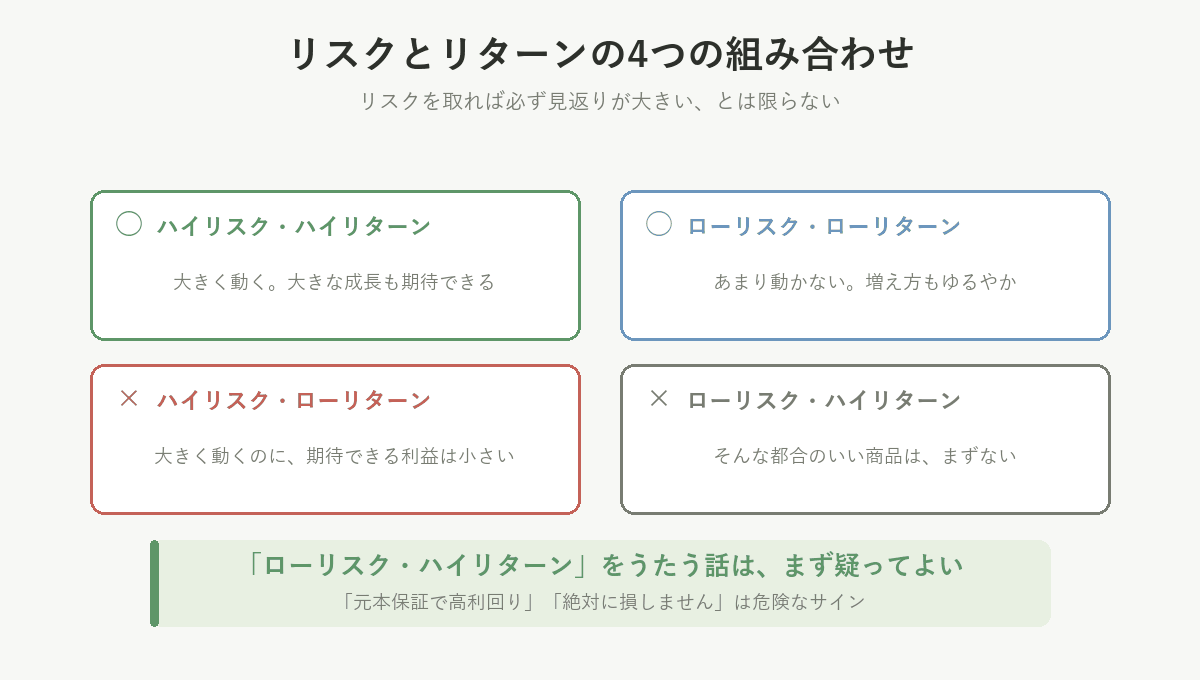
値動きが大きいのに、期待できる利益は小さい。
そういう投資も、世の中には存在します。
これが「ハイリスク・ローリターン」の状態です。
つまり、リスクを取れば必ず見返りが大きくなるわけではありません。
大切なのは、
どれくらいのリスクを取って、どれくらいのリターンを期待できるのか。
このバランスを見ることです。🔍
「ローリスク・ハイリターン」は疑ってよい
反対に、
「リスクは小さいのに、リターンは大きい」
という商品を探したくなる気持ちも、よくわかります。😅
でも、そんなに都合のいい商品は、まずありません。🪄
考えてみてください。
本当にそんな方法があったら、人に教えるでしょうか。
黙って自分だけでやりますよね。
だからこそ、
「元本保証で高利回り」
「絶対に損しません」
こういう言葉が出てきたら、まず疑ってよいと思っています。🚩
投資の知識は、増やすためだけではなく、こうした話から自分を守るためにも役に立ちます。🛡️
「リスクを取る」とは、どういうこと?
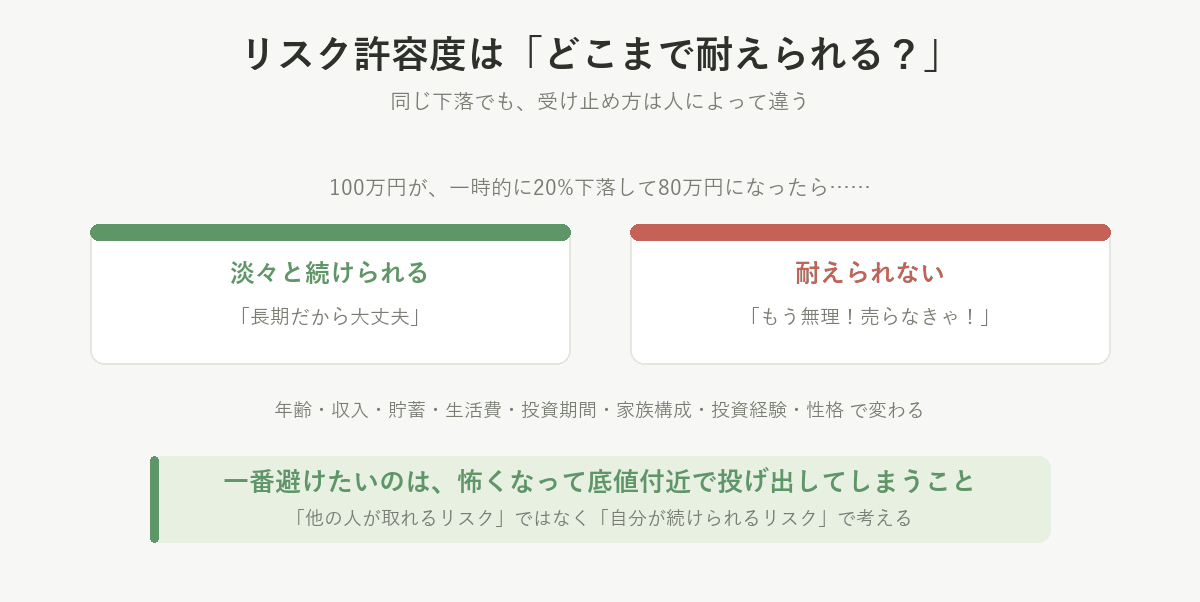
例えば、100万円を投資して、一時的に20%下落したとします。
すると、
100万円 → 80万円
です。😰
ここで、
「80万円になっても長期で続けられる」
と思える人もいれば、
「20万円も減った!もう無理!」
となる人もいます。
どちらが正しいという話ではありません。
大切なのは、
自分がその値動きに耐えられるかどうか。
これが、リスク許容度につながります。
リスク許容度とは「どこまでなら耐えられる?」
リスク許容度とは、簡単に言えば、
「どれくらいの損失や値動きなら、生活や精神面に大きな影響を与えずに受け入れられるか」
という考え方です。⚖️
例えば、
「20%下がっても淡々と積み立てられる」
という人もいれば、
「10%下がっただけで不安になってしまう」
という人もいます。
これは、年齢だけで決まるものではありません。
・収入 💴
・貯蓄 🏦
・生活費 🏠
・投資期間 ⏳
・家族構成 👨👩👧
・投資経験 📚
・性格 🧠
など、さまざまな要素によって変わります。
そして、意外と重要なのが、
「自分の性格」
です。
数字の上では大丈夫でも、毎日評価額を確認して、
「今日も下がった……」
「昨日より3万円減った……」
「先週より8万円減った……」
となるなら、その投資は自分にとってリスクが高すぎるのかもしれません。😵
投資で一番避けたいのは、
怖くなって、底値付近で投げ出してしまうこと。
だからこそ、
「どこまでなら続けられる?」
を先に考えておくことが大切です。🔍
リスクを小さくする方法① 分散する
では、
「リスクが怖いなら、どうすればいいの?」
ここからが実践編です。💡
まず一つ目は、分散投資です。
有名な言葉があります。
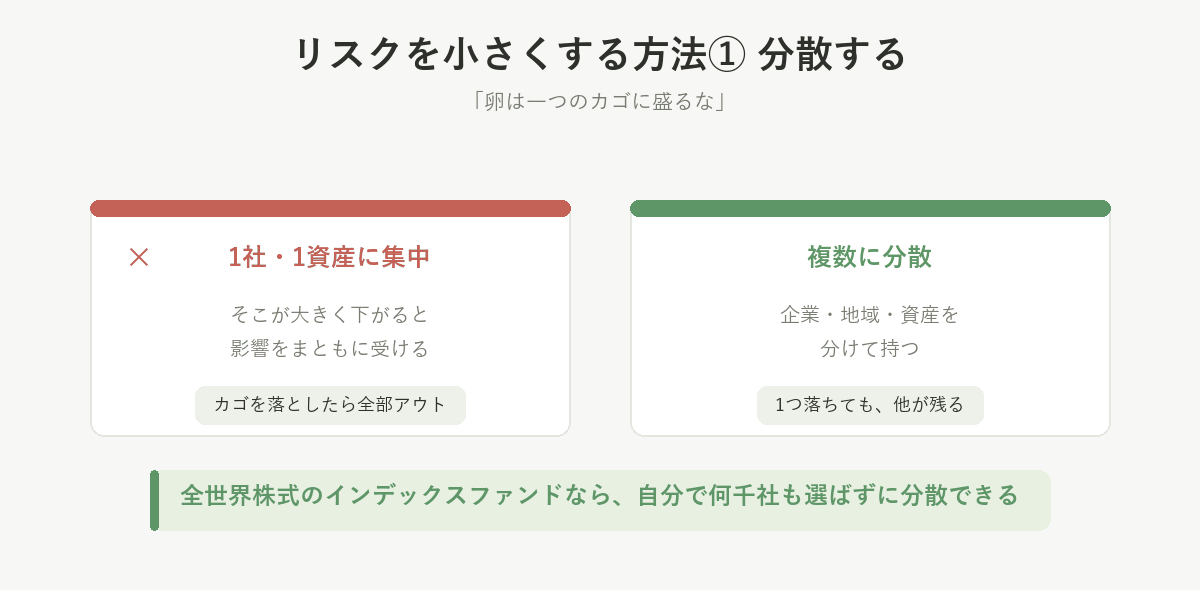
「卵は一つのカゴに盛るな」🥚
卵を全部ひとつのカゴに入れて、そのカゴを落としたら……
全部アウトです。💥
投資も同じ考え方です。
一つの会社や一つの資産だけに集中させるより、複数の企業・地域・資産などに分散することで、
特定の投資先が大きく下落したときの影響を抑える
ことができます。🛡️
例えば、全世界株式に連動するインデックスファンドなら、一つの会社だけではなく、多くの国や企業に分散して投資できます。🌏
「自分で何千社も選ぶ」
必要はありません。
このあたりは、インデックス投資の大きな特徴の一つです。
「1つの国」に集中すると、長く持っても報われないことがある
ここで、日本の例を一つ。🇯🇵
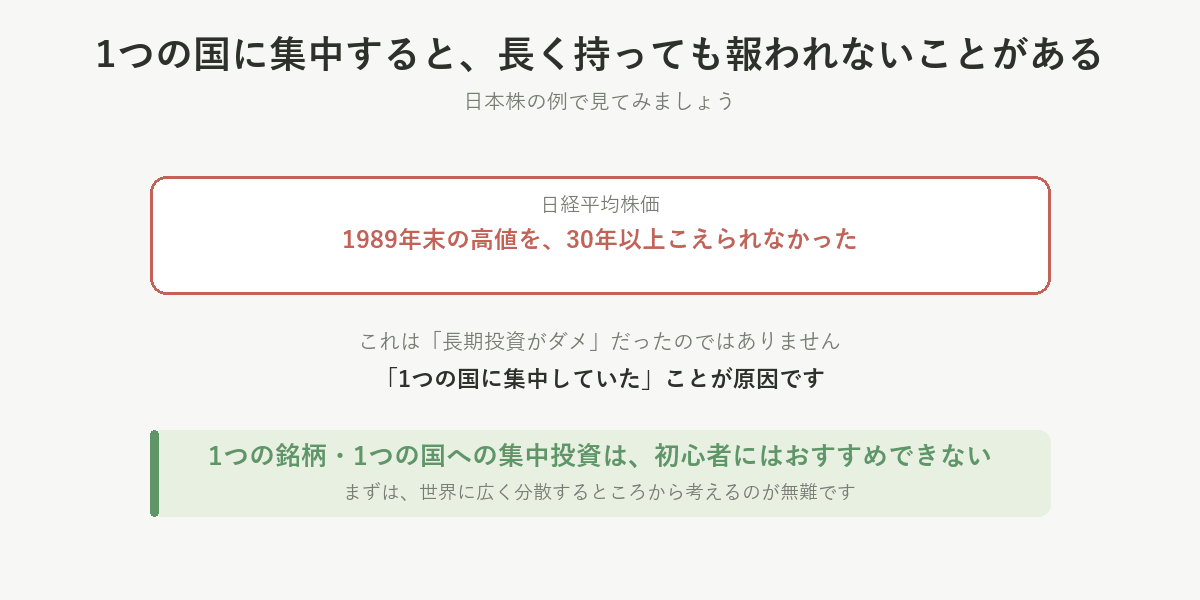
日経平均株価は、1989年末につけた高値を、そのあと30年以上にわたって超えられませんでした。
つまり、
「日本株だけを、長く持っていれば安心」
とは、残念ながら言えなかったのです。😥
これは「長期投資がダメだった」という話ではありません。
「1つの国に集中していた」ことが原因です。
もし同じ時期に、世界全体に分散していれば、結果はかなり違っていました。
だからこそ、
1つの銘柄、1つの国への集中投資は、初心者にはおすすめできません。
まずは、世界に広く分散するところから考えるのが無難です。🌏
リスクを小さくする方法② 長期で考える
もう一つが、長期投資です。⏳
株価は短期間では、
📈 上がったり
📉 下がったり
かなり動きます。
ニュースを見れば、
「株価急落!」
「○○ショック!」
「市場に激震!」
なんて、なかなか刺激的な見出しが並びます。📰
毎日見ていたら、心まで値下がりしそうです。😂
長期投資では、こうした短期的な値動きだけで判断せず、
長い期間で資産の成長を考える
という考え方をします。
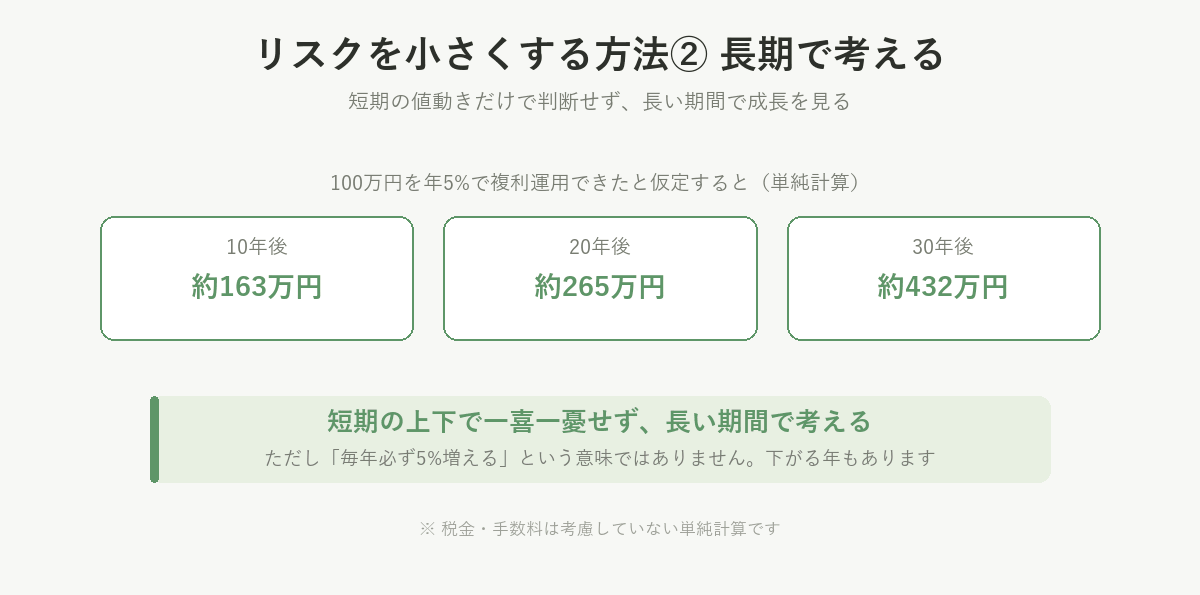
例えば、100万円を年5%で複利運用できたと仮定すると、
・10年後:約163万円
・20年後:約265万円
・30年後:約432万円
となります。📊
ただし、これは
「毎年必ず5%増える」
という意味ではありません。⚠️
実際の市場では、上がる年もあれば、下がる年もあります。
それでも、
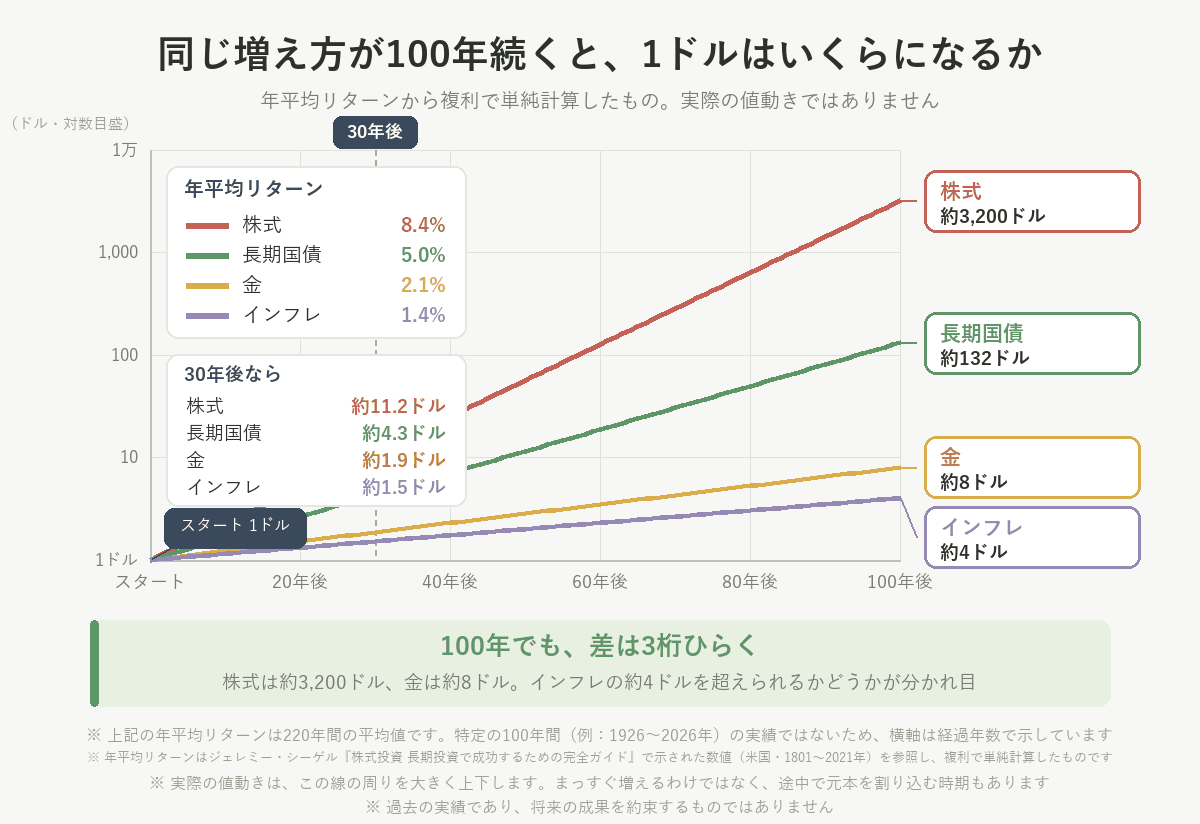
過去を振り返ると、世界に広く分散した株式を長い期間持ち続けた場合、途中の上下はあっても、最終的にはプラスになってきたことが多い
という傾向があります。📈
例えばアメリカの株式市場では、20年以上という長さで区切って見ると、物価の影響を差し引いても資産が目減りした時期は、ほとんど確認されていません。
短い期間ほど、結果のブレは大きい。
長い期間ほど、そのブレは小さくなっていく。
これが「長期で考える」ということの意味です。🌱
「長期 × 分散」なら、歴史的には報われてきた
正直にお伝えしておくと、
「長期だから、絶対に安心」とまでは言えません。⚠️
長く持っていても、暴落の時期には、いったん大きく減ります。
「長く持てば必ず利益が出る」という保証も、どこにもありません。
それでも、世界に分散した株式を、長い期間持ち続けるという形であれば、
途中の値動きに耐えられさえすれば、過去のデータ上は、報われてきたケースが多いのです。
だからこそ、
分散 + 長期 + 無理のない金額
この3つがそろうと、毎日ハラハラしながらではなく、
比較的落ち着いて続けやすくなります。🌱
もちろん、これも「過去はそうだった」という話で、未来を約束するものではありません。
それでも、「短期でいくら増えるか」を追いかけるより、
「長く続けられる形を作る」
ほうが、歴史的にはうまくいきやすかった。
これが、この記事の大きな結論です。✨
よくある「リスク」の勘違い
ここで一度、整理してみましょう。
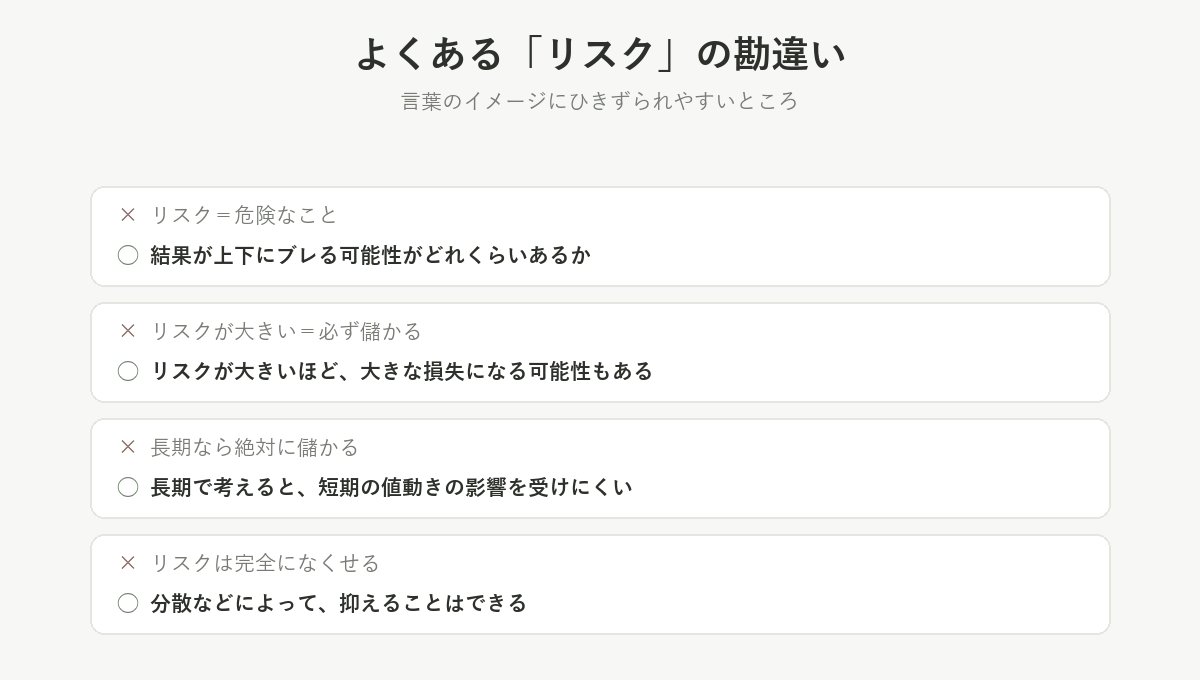
❌ リスク=危険なこと
⭕ リスク=結果が上下にブレる可能性がどれくらいあるか
❌ リスクが大きい=必ず儲かる
⭕ リスクが大きいほど、大きな損失になる可能性もある
❌ 長期なら絶対に儲かる
⭕ 世界に分散して長く持てば、歴史的には報われてきた傾向がある
❌ リスクは完全になくせる
⭕ 分散などによって、リスクを抑えることはできる
「自分はどこまで耐えられる?」を考えてみよう
ここで、一度スマホを置いて……
いや、この記事を読んでいるので置けませんね。😂
頭の中で考えてみてください。
もし、
100万円が80万円になったら?
どう感じますか。
「まあ、長期だから大丈夫」
と思えるでしょうか。
それとも、
「20万円も減った!売らなきゃ!」
となりそうでしょうか。😰
もし後者なら、投資額や資産配分を見直したほうがいいかもしれません。
大切なのは、
「他の人が取っているリスク」ではなく、「自分が続けられるリスク」
です。🙋
投資を続けるための4つのコツ
ここまでの話を、実際の行動に落としてみましょう。
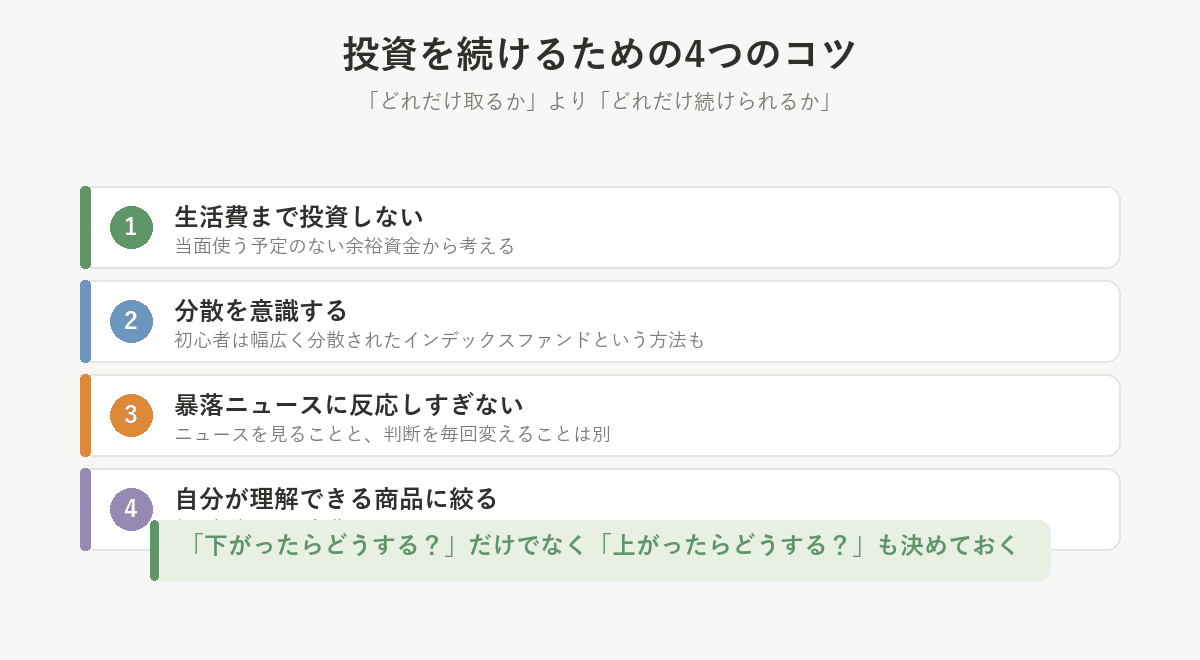
① 生活費まで投資しない
まずは、
生活に必要なお金と、投資するお金を分ける。
「今月の家賃どうしよう……」
という状態で投資を続けるのは、かなり苦しいです。😵
投資は、
当面使う予定のない余裕資金から考える
ことが基本です。💰
② 分散を意識する
一つの会社、一つの資産だけに集中するのではなく、複数の企業・地域・資産などに分散する方法を検討しましょう。🌏
初心者の場合は、幅広く分散されたインデックスファンドを使う方法もあります。
③ 暴落ニュースに反応しすぎない
「過去最大級の下落!」
「市場に激震!」
「投資家に衝撃!」
……ニュースの見出しは、なかなか元気です。😇
でも、
ニュースを見ることと、投資判断を毎回変えることは別です。
長期投資をするなら、
「下落することもある」
と最初から想定しておくことが大切です。🧘
④ 自分が理解できる商品に絞る
投資商品はたくさんあります。
でも、
たくさん持てば正解
というわけではありません。
・何に投資しているのか 📦
・どんな値動きをするのか 📈
・どれくらいコストがかかるのか 💰
これらを理解できる商品から考えていきましょう。🔍
「リスクを取らない」という選択もある
ここも大切です。
投資をしないことが、
必ず間違いというわけではありません。
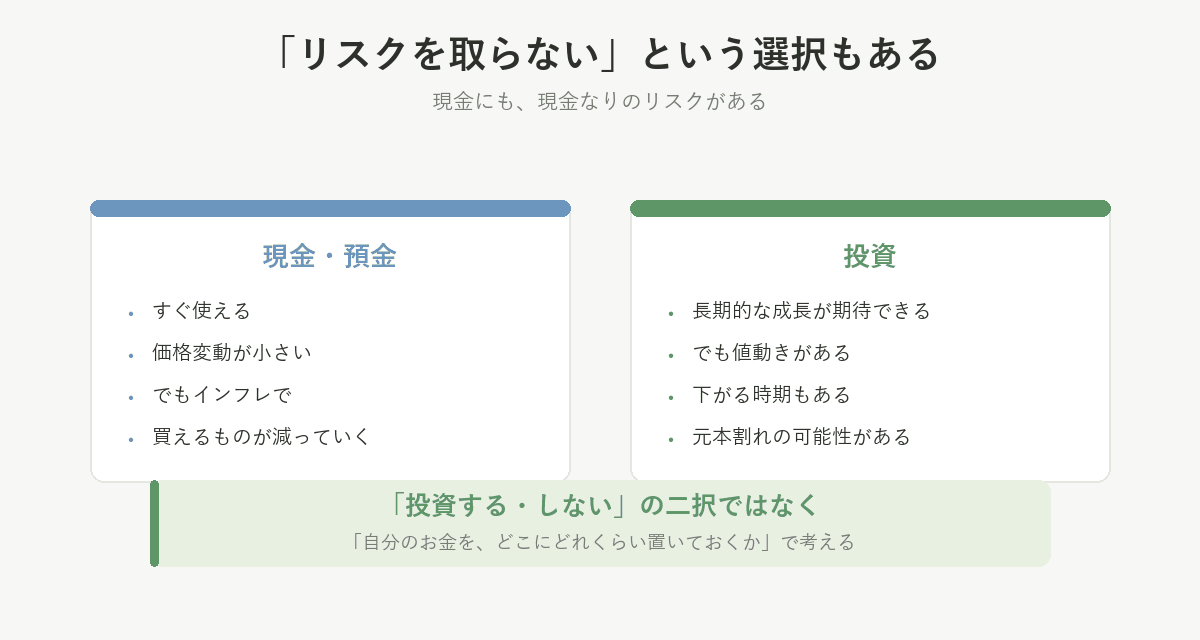
現金や預金にも、
「すぐ使える」
「価格変動が小さい」
という大きなメリットがあります。🏦
一方で、インフレによって、
同じ100万円でも買えるものが少なくなる
というリスクもあります。🛒
つまり、
現金にも投資にも、それぞれ違うリスクがあります。
だからこそ、
「投資する・しない」
を二択で考えるより、
「自分のお金を、どこにどれくらい置いておくか」
と考えるほうが、資産形成を理解しやすくなります。⚖️
今日からできる「リスク対策」
難しいことを始める必要はありません。
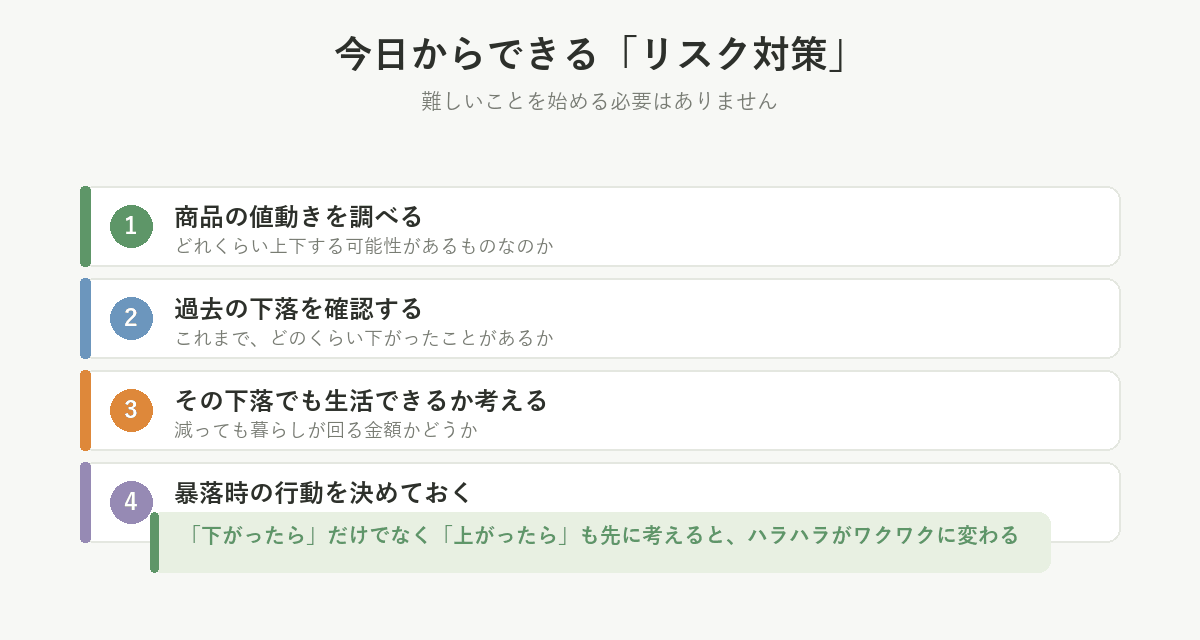
まずは、
🔍 投資しようとしている商品の値動きを調べる
📉 過去にどのくらい下落したことがあるか確認する
💰 その下落が起きても生活できる金額か考える
🧠 自分なら暴落時にどう行動するか決めておく
これだけでも十分です。
そして、投資を始める前に、
「下がったらどうする?」
だけではなく、
「上がったらどうする?」
も考えておきましょう。📈
プラスの方向も先に考えておくと、「ハラハラ」が「ワクワク」に変わって、気持ちが落ち着きます。😊
よくある質問
投資でいう「リスク」とは何ですか?
危険という意味ではなく、「将来の結果がどれくらいブレる可能性があるか」という意味で使われます。100万円を投資して1年後に110万円になるかもしれないし、90万円になるかもしれない。この振れ幅がリスクのイメージです。リスクが大きい=必ず損をする、ではありません。
「リターン」とは何ですか?
投資によって得られた成果や結果のことです。100万円を投資して110万円になれば+10万円の利益、割合で表せば+10%のリターンとなります。金融の世界では、損失が出た場合も「マイナスのリターン」と表現します。
リスクが大きい商品ほど儲かるのですか?
違います。大きなリターンを期待できる資産ほど価格の変動も大きくなる傾向がありますが、それは「大きく増える可能性があるものは、大きく減る可能性もある」ということです。また「ローリスク・ハイリターン」をうたうものは疑ってよいと考えてください。
リスクを小さくするにはどうすればいいですか?
大きく2つあります。ひとつは分散すること。一つの会社や一つの資産に集中させるより、複数の企業・地域・資産に分散することで、特定の投資先が大きく下落したときの影響を抑えられます。もうひとつは長期で考えること。短期的な値動きだけで判断せず、長い期間で資産の成長を考えます。
長期で持てば必ず報われますか?
必ずではありません。日経平均株価は1989年末につけた高値を、そのあと30年以上超えられませんでした。これは長期投資がダメだったのではなく、1つの国に集中していたことが原因です。1つの銘柄・1つの国への集中投資は、初心者にはおすすめできません。
自分がどこまでリスクを取れるか、どう判断すればいいですか?
たとえば100万円が80万円になったらどう感じるかを考えてみてください。「まあ、長期だから大丈夫」と思えるか、「20万円も減った、売らなきゃ」となりそうか。後者なら投資額や資産配分を見直したほうがいいかもしれません。大切なのは「他の人が取っているリスク」ではなく「自分が続けられるリスク」です。
投資をしないという選択は間違いですか?
間違いではありません。現金や預金には「すぐ使える」「価格変動が小さい」という大きなメリットがあります。一方で、インフレによって同じ100万円でも買えるものが少なくなるというリスクもあります。「投資する・しない」の二択ではなく、「自分のお金をどこにどれくらい置いておくか」と考えるほうが理解しやすくなります。
まとめ
投資における「リスク」は、単純な「危険」という意味ではありません。
どれくらい結果がブレる可能性があるか。
これを理解することが、最初の一歩です。🌱
そして、
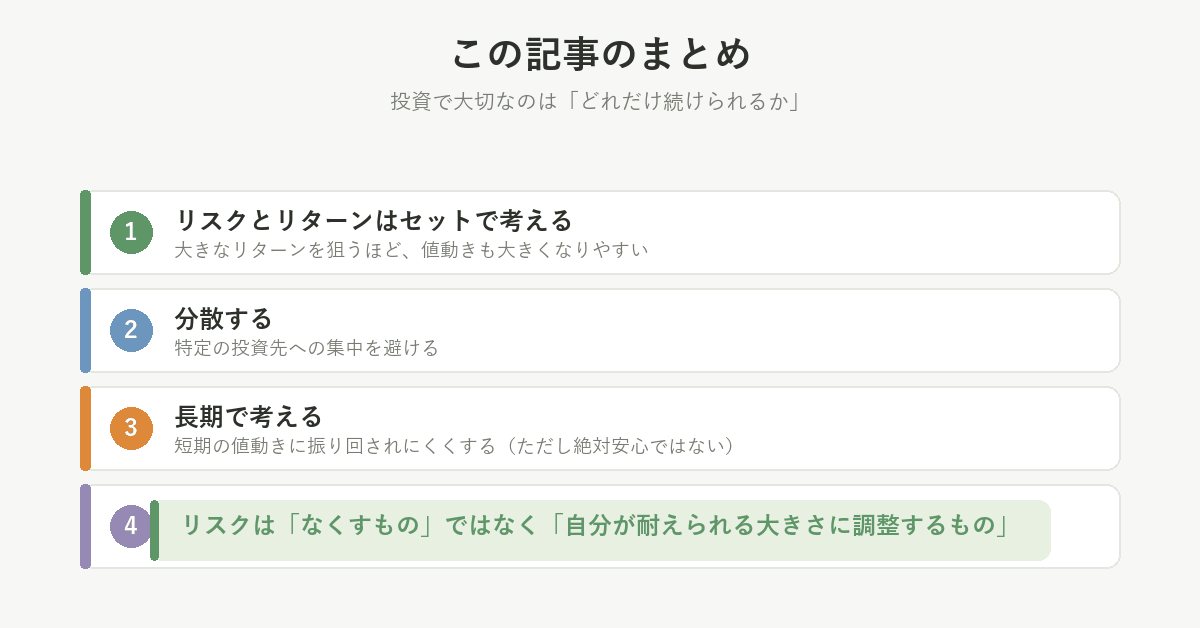
📌 リスクとリターンはセットで考える
📌 大きなリターンを期待するほど、大きな値動きを伴う傾向がある
📌 分散によって、特定の投資先への集中を避ける
📌 世界に分散して長期で持てば、歴史的には報われてきた(未来の保証ではない)
📌 自分のリスク許容度に合わせて、投資額や資産配分を考える
この5つを覚えておけば、かなり違います。
投資で大切なのは、
「リスクをなくすこと」ではありません。
「自分が耐えられるリスクに調整すること」
です。⚖️
100万円を投資して毎日ソワソワするより、
50万円を投資して落ち着いて続けられるほうが、
自分にとっては良い投資かもしれません。😌
投資は、
「どれだけ取るか」より「どれだけ続けられるか」
も大切です。🌱
もし「短期で大きく」を狙うなら
ここまで書いてきたのは、
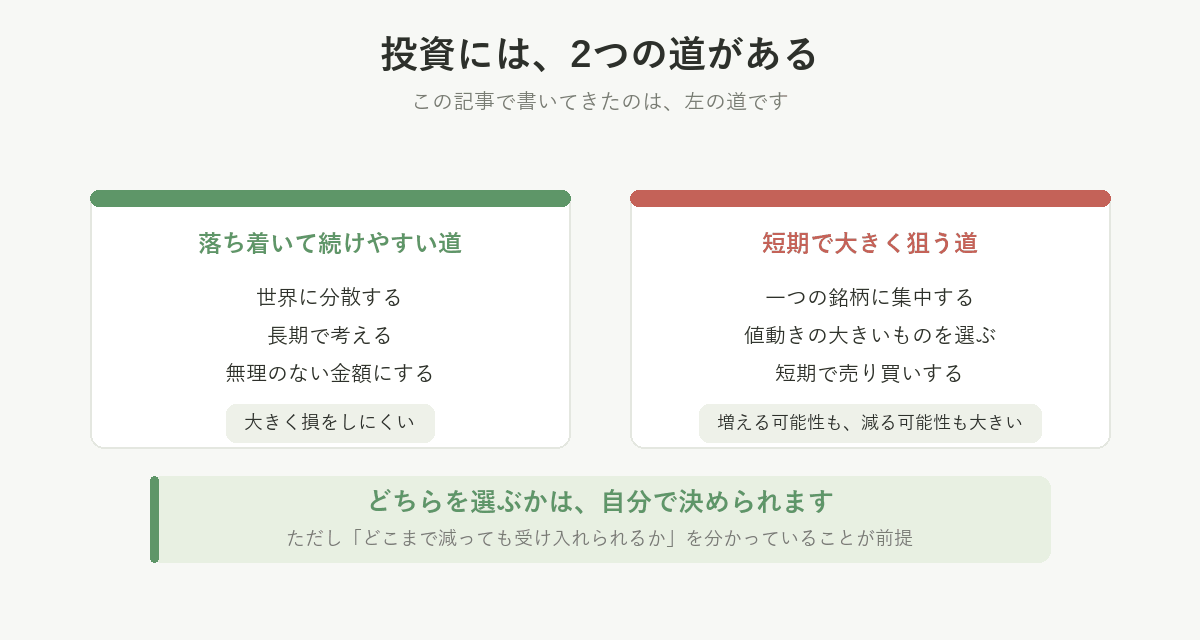
大きく損をしにくく、落ち着いて続けやすい
方向の考え方です。
分散する。長期で考える。無理のない金額にする。
もし逆に、
「短い期間で、一気に増やしたい」
のであれば、やることも逆になります。
一つの銘柄に集中する。値動きの大きいものを選ぶ。短期で売り買いする。
増える可能性は大きくなります。
ただし、同じだけ、減る可能性も大きくなります。⚠️
それ自体が悪い、という話ではありません。
でも、それは
「どこまで減っても受け入れられるか」を自分でわかっている人が、余裕資金の範囲でやること
です。
「なんとなく上がりそう」で飛び込むと、この記事の前半で書いた
「怖くなって、底値付近で投げ出す」
が待っています。
まずはリスクを理解する。
どちらの道を選ぶかは、そのあとで自分で決められます。🧭
今日のワンポイント
今日できることは、たった一つ。
「自分なら資産が何%下落したら不安になるか?」
を考えてみましょう。🤔
10%?
20%?
30%?
正解はありません。
そして、その答えが変わっても大丈夫です。
経験を積めば、
「思ったより平気だった」
「これはさすがにキツい……」
と、自分のリスク許容度が少しずつ見えてきます。
まずは、
自分の「怖い」の正体を知ること。
そこから始めてみましょう。🔍
あとがき
私自身、投資を始めたころは、
「リスク=危険」
だと思っていました。
だから、
「リスクを取る」
と聞くと、
「えっ、危ないことするの?」
という感じ。😅
ところが投資について調べていくと、
「投資の世界では、リスク=値動きの幅として考えるんだ」
と知りました。
……いやいや、日本語なのに意味が違うって難しい。😂
投資用語、なかなかの曲者です。
そして、
「リスクが大きい商品ほど、値動きも激しい」
ということも、少しずつ実感するようになりました。
私は、値動きが激しいとよく言われる暗号資産に興味がありました。
ただ、現金を使って買うのはちょっと怖かったので、利用したのが、
楽天ポイントビットコイン
です。
「まずは貯まったポイントで試してみよう」
という軽い気持ちで始めました。🪙
ポイントなら、下がったときも、
「うわぁ……」
とは思いますが、現金ほどのダメージではありません。
逆に上がれば、
「おっ!増えてる!」
と楽しめます。😆
実際に値動きを見ていると、
📈 上がる
📉 下がる
📈 また上がる
と、かなり動きます。
そのたびに、
「なるほど。これが値動きのブレか」
と実感します。💡
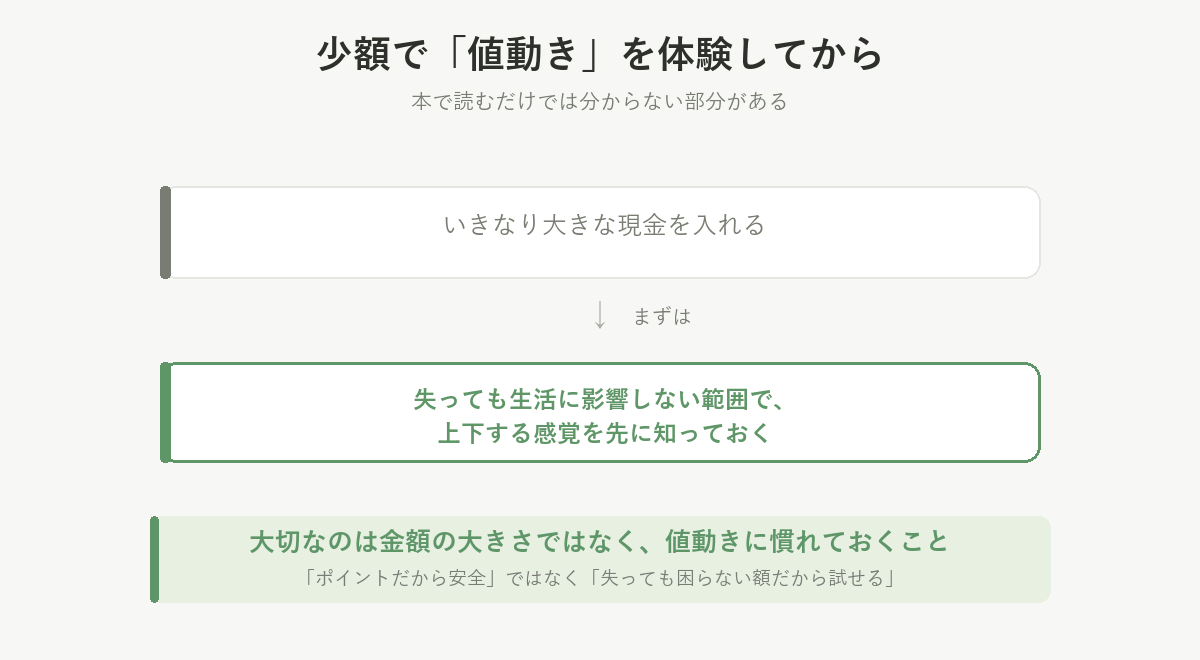
これは、本で読むだけではなかなかわからない部分でした。
ただし、ここは大事です。⚠️
暗号資産は、株式や投資信託よりもさらに値動きが大きくなりやすい商品です。
ポイントで買っても、値動きの大きさそのものが小さくなるわけではありません。
「ポイントだから安全」ではなく、
「失っても生活に影響しない範囲だから試せた」
という話だと考えてください。🙏
そして、ポイントで値動きを体験するのと、
自分の大切な現金を大きく投資するのは、まったく別の話です。
現金で投資すると、上がったときは、
「もっといけるかも!」
と欲が出る。
下がったときは、
「やっぱり売ったほうがいいのでは……」
と不安になる。
人間の心、なかなか忙しいです。😂
だからこそ、投資を始める前に、
「この商品は、どれくらい値動きする可能性があるのか?」
を調べておくことが大切だと思います。🔍
そして、
「その値動きが起きても、自分は続けられるか?」
を考える。
リスクは、なくすものではなく、
理解して付き合っていくもの。
そう考えると、
「投資=怖いもの」
から、
「投資にはこういう値動きがあるんだ」
へ、少し見方が変わってきます。😌
最初から大きな金額を動かす必要はありません。
最初に大きなお金を入れると、下がったときの怖さは、自分が思っていた以上に大きくなります。
まずは少額から始めて、資産が減る経験もしてみる。
そのうえで、投資のことや商品のことを知る。
調べる。
そして、自分が受け入れられる範囲を考える。
その小さな積み重ねが、
「怖いから何もしない」から「理解して選ぶ」
への一歩になります。🌱
そしてそれが、少しずつ大きな金額を動かせる落ち着きにつながっていくのだと思っています。