「投資は気になるけれど、月1万円くらいでは意味がないのでは」
そう思って、始めずにいる方は多いと思います。
SNSを開けば「毎月10万円積立」「資産1,000万円達成」といった投稿が並びます。
それを見たあとで自分の家計を見ると、スタートラインにすら立てていない気がしてきます。
でも、投資で効いてくるのは金額だけではありません。どれだけの期間、続けられるかも同じくらい効きます。
私自身、最初は月5,000円でした。この記事では、そのときの話も交えながら、少額で始めることに何の意味があるのかを整理します。
こんな人に読んでほしい
- 毎月自由に使えるお金が少ない
- 「月1万円では少なすぎる」と思っている
- 投資を始めたいけれど、最初の一歩が踏み出せない
- SNSの「◯万円投資」に気後れしている
この記事で知ってほしいこと
- 月1万円でも、時間を味方につけられる理由
- ただし「必ず増える」わけではないこと
- 同じ金額を出すなら、早く始めたほうが結果が変わること
- 金額より先に手に入るもの(抵抗感がなくなる・耐えられる幅・家計を見直すきっかけ)
- 月1万円だけでは足りない、と正直に言っておきたいこと
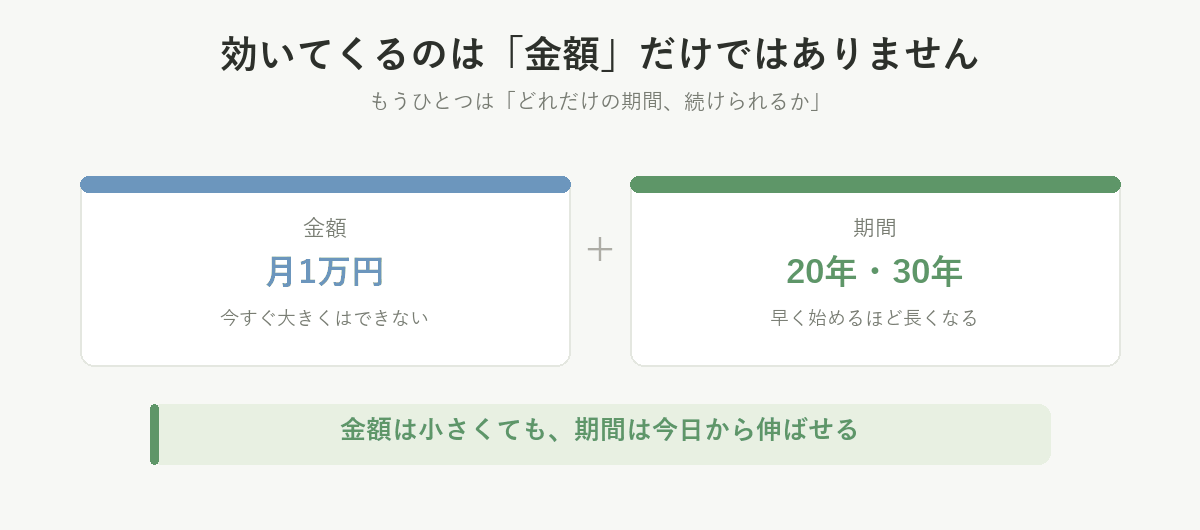
月1万円でも、時間を味方につけられる
少額の積立で効いてくるのが複利です。運用で増えた分が、次の年には元手に加わって、そのお金もまた働く、という仕組みです。
毎月1万円を積み立てて、年5%で運用できたと仮定した場合の試算です。
| 続けた期間 | 積み立てた元本 | 試算の結果 |
|---|---|---|
| 10年 | 120万円 | 約155万円 |
| 20年 | 240万円 | 約411万円 |
| 30年 | 360万円 | 約832万円 |
20年で元本の約1.7倍、30年では約2.3倍です。
時間をかければ結果はこの様になります。積み立てる額は月1万円のまま変えていません。
複利の仕組みそのものは、複利の記事にまとめています。
ただし「必ずこうなる」ではありません
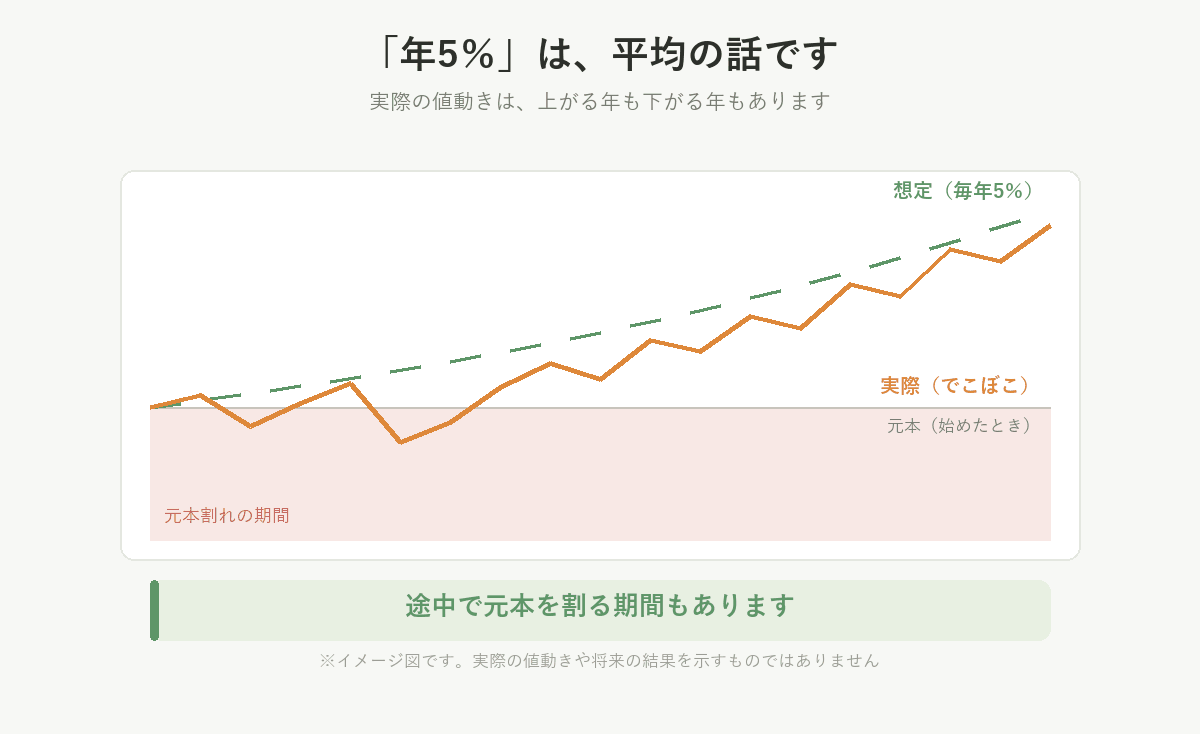
ここははっきり書いておきます。上の表は、年5%で運用できたと仮定した計算にすぎません。
実際の運用は、年によって上がったり下がったりします。同じ月1万円・20年でも、平均の利回りが変われば結果はこう変わります。
| 平均の利回り | 20年後(元本240万円) |
|---|---|
| 年3% | 約328万円 |
| 年5% | 約411万円 |
| 年7% | 約521万円 |
※利回りがマイナス・元本がマイナスになる期間もあります。
リスクの考え方は、リスクとリターンの記事にまとめています。
同じ240万円でも、早く始めたほうが多くなる
もうひとつ、金額の話より大事だと思っていることがあります。
積立の合計が同じでも、期間が長いほうが金額は大きくなります。
どちらも元本は240万円、年5%で運用できたと仮定した試算です。
| 積み立て方 | 元本 | 試算の結果 |
|---|---|---|
| 月1万円を20年 | 240万円 | 約411万円 |
| 月2万円を10年 | 240万円 | 約311万円 |
同じ240万円を出しているのに、約100万円の差がつきます。
「もう少しお金に余裕ができてから、まとめて始めよう」と考えたくなりますが、その待っている期間は戻ってきません。
少額でも早く始めるほうが有利になる理由は、早く始めた方がいい記事でも触れています。
もちろん、これも上がり続けた場合の計算です。 期間が長ければ確実に増える、という意味ではありません。
金額より先に、手に入るものがある
少額の積立で得られるのは、将来の金額だけではありません。私はむしろ、最初はこちらのほうが大きいと思っています。
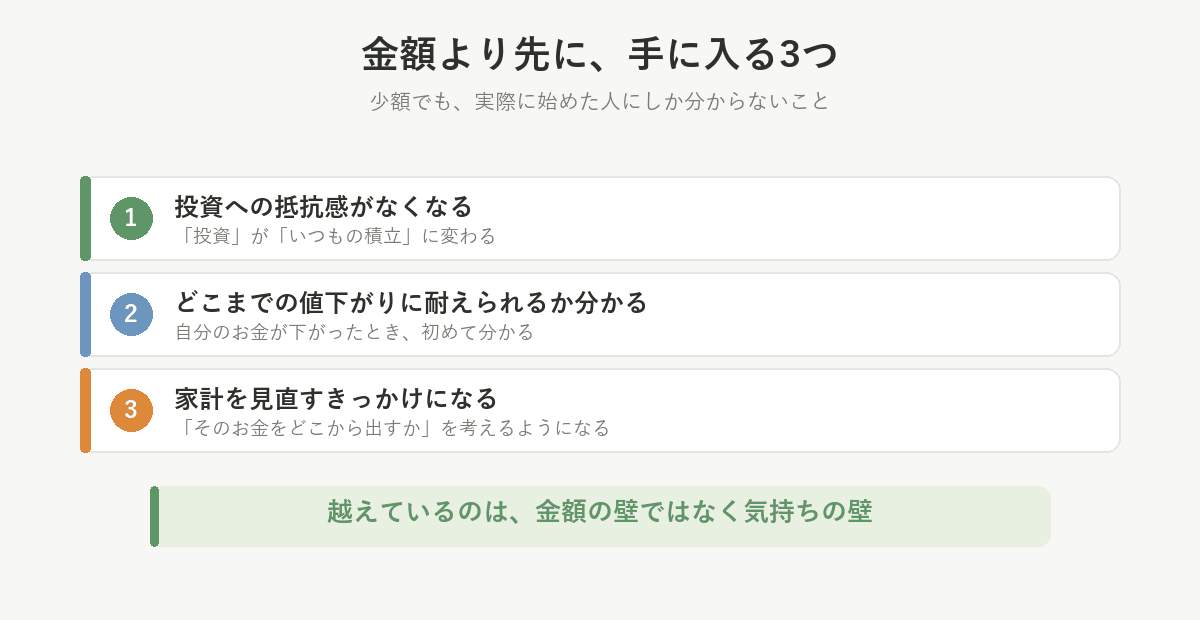
1. 投資への抵抗感がなくなる
始める前は「投資」という言葉だけで身構えます。
ところが毎月の積立が当たり前になると、「今月も1万円か」が、そのうち「いつもの積立ね」になります。
抵抗感がなくなると、制度を調べる、商品を比べる、といった次の一歩が軽くなります。最初の1万円で越えているのは、金額の壁ではなく気持ちの壁です。
2. 自分がどこまでの値下がりに耐えられるか分かる
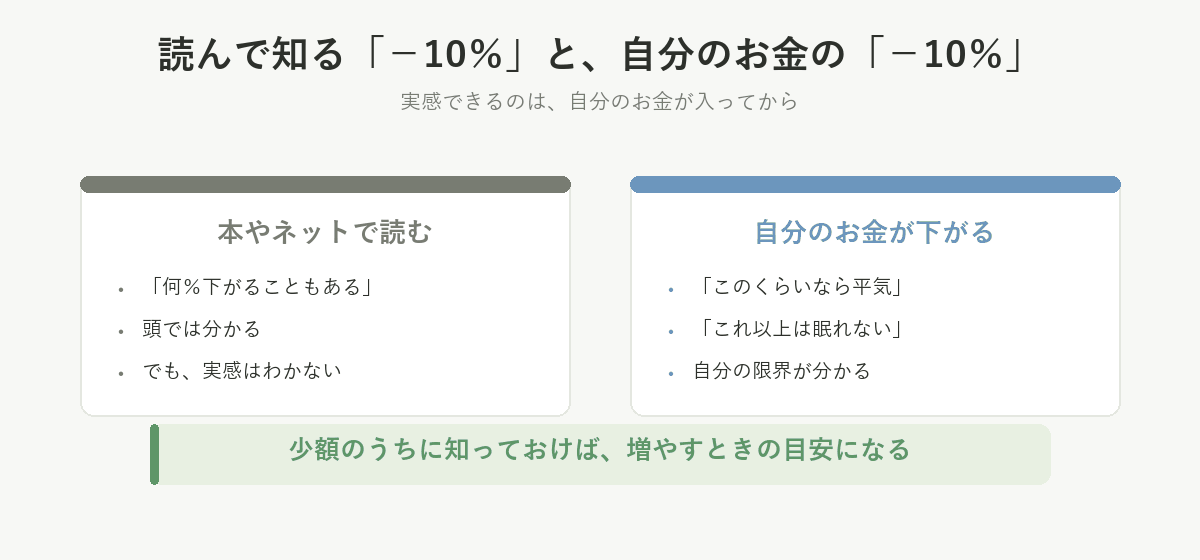
本やネットで「何%下がることもある」と読んでも、実感はわきません。
自分のお金が1割、2割と下がったときに初めて、「このくらいなら平気」「これ以上は眠れない」が分かります。
少額のうちにそれを知っておけば、金額を増やすときの目安になります。
いきなり大きな金額で始めて、初めての下落で慌てて売ってしまう。これがいちばんもったいない形です。
もちろん、少額でもダメージは受けます。
3. 家計を見直すきっかけになる
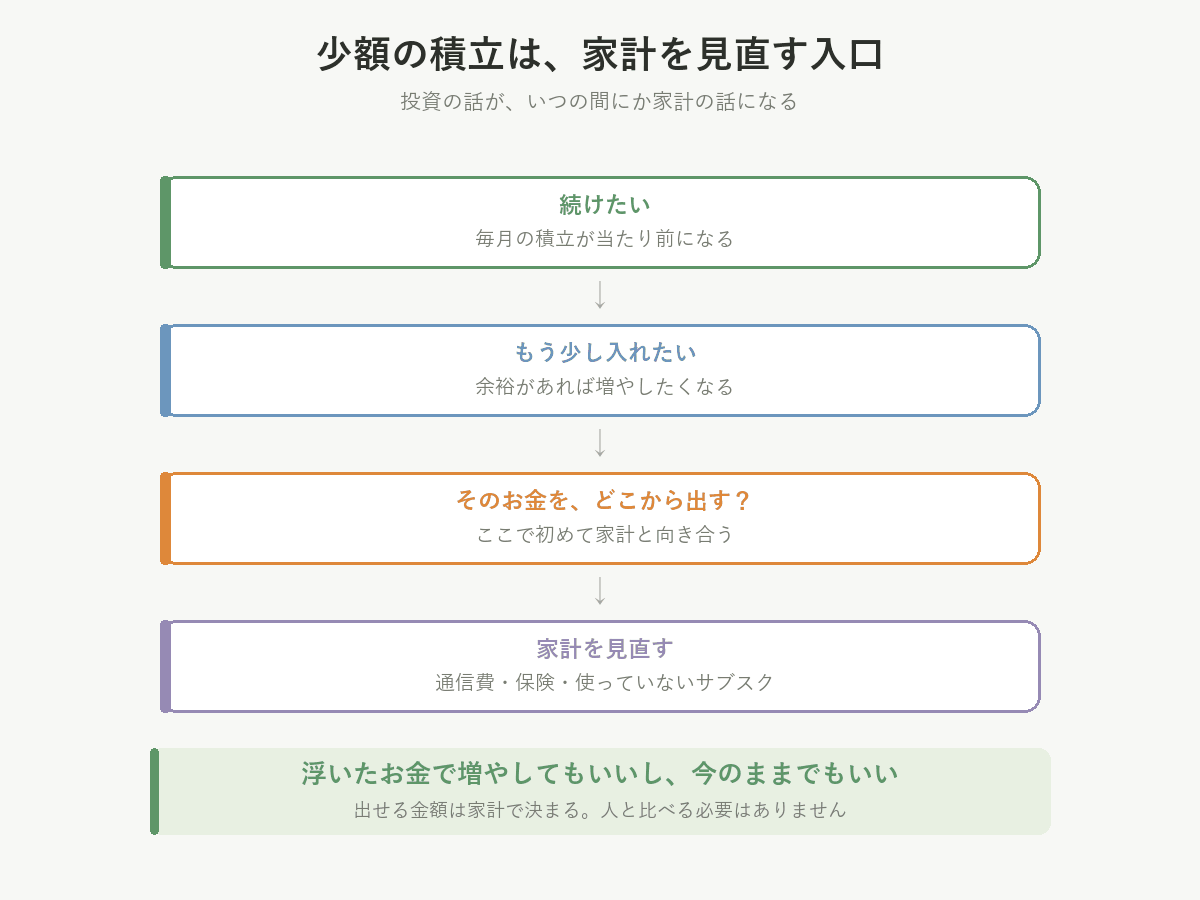
積立を続けていると、「もう少し入れたい」と思う時期が来ます。そこで出てくるのが、「では、そのお金をどこから出すか」という問いです。
通信費、保険、使っていないサブスク。これまで何となく払っていたものを、ひとつずつ見るようになります。投資の話をしていたはずが、いつの間にか家計の話になっている。少額の積立は、家計を見直す入口にもなります。
見直して浮いたお金で積立を増やしてもいいし、無理なら今の金額のままでいい。出せる金額は家計で決まるので、SNSの「毎月10万円」と比べる必要はありません。
「月1万円だけで老後資金は安心ですか?」
安心ではありません。ここは正直に書きます。
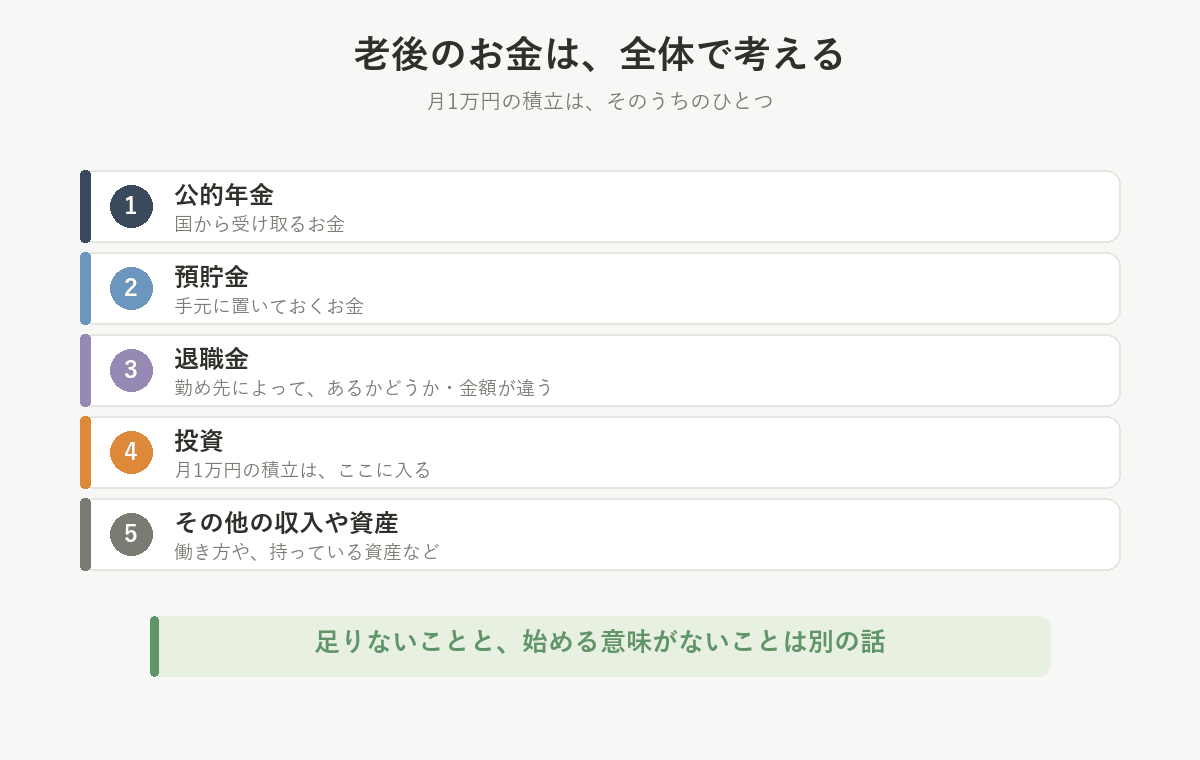
将来のお金は、公的年金・預貯金・退職金・投資・その他の収入や資産を、全体で見て考えるものです。月1万円の積立だけで全部をまかなえる、という話ではありません。
ただ、足りないから意味がない、ということにはなりません。
月1万円の積立は、将来の資産をつくる手段であると同時に、投資を学ぶ入口でもあります。
実際に始めると、「信託報酬って何」「この商品は何に投資しているのか」「NISAはどう使うのか」と、自分から調べるようになります。読むだけのときとは、頭への入り方が違います。
そこから知識が増え、家計を見直し、余裕が出たら金額を変える。その順番で構いません。
私も最初は「月5,000円」だった
ここからは私の話です。
昔の私は、「月5,000円の積立貯金」をしていました。
そんなとき、金融機関に勤めていた後輩から、
「積立貯金をやめて、投資信託にしてみませんか」
と提案されました。ちょうど投資の勉強を始めた時期だったこともあり、「目的も無い貯金でもあったし、少し損してもいいか~と思い、じゃあ、やってみようかな」と、アメリカの代表的な株価指数(S&P500)に連動する投資信託を買いました。
そこからが、私の投資の始まりです。あのとき声をかけてくれた後輩には感謝しています。
始めてみると、知らない言葉が次々に出てきました。信託報酬、手数料、投資先、安全性。検索して、動画を見て、メモを取って、分かったつもりになって、翌日にはまた知らない言葉が出てくる。その繰り返しでした。
でも、その繰り返しの勉強ができたのは、自分のお金を投資していたからです。 5,000円でも、やはり自分のお金だからです。
後輩に勧められた投資信託は、早々に解約しました
正直に書いておくと、後輩に勧められて買った投資信託は手数料が高い商品でした。
しばらくして「これは高い」と気づき、解約しました。勉強代です。
このときに知ったのが、同じような投資先でも、商品や購入する場所によってコストがまったく違うということでした。持っている間ずっと引かれ続けるので、長く続けるほどコストは効いてきます。
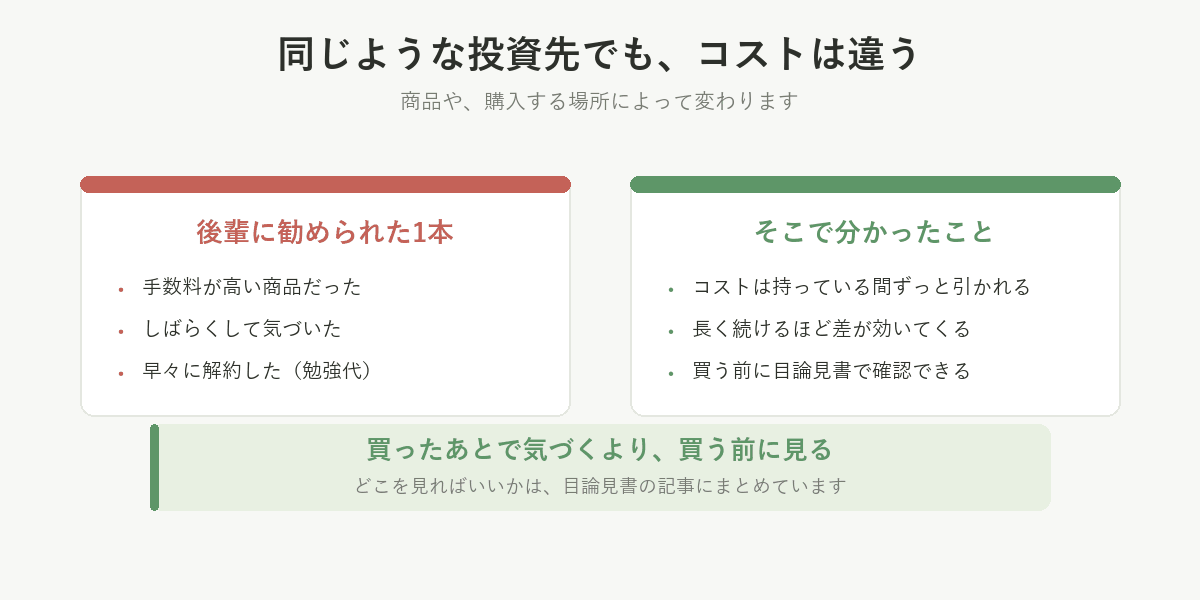
どこを見ればコストが分かるかは、目論見書の記事にまとめました。私のように、買ったあとで気づかずに済みます。
そのあと、少しずつ知識が身についてきたので、当時のNISAの積立の枠で、今度は自分で商品を選んで月1万円の積立を始めました。そこから1万5,000円に増やし、そのうちまとまった資金での買い足しにも手を出すようになりました。
最初から完璧である必要はありません。 失敗して、調べて、直す。それも投資の一部だと思っています。
投資より先にやることがある場合もあります
ここも書いておきます。
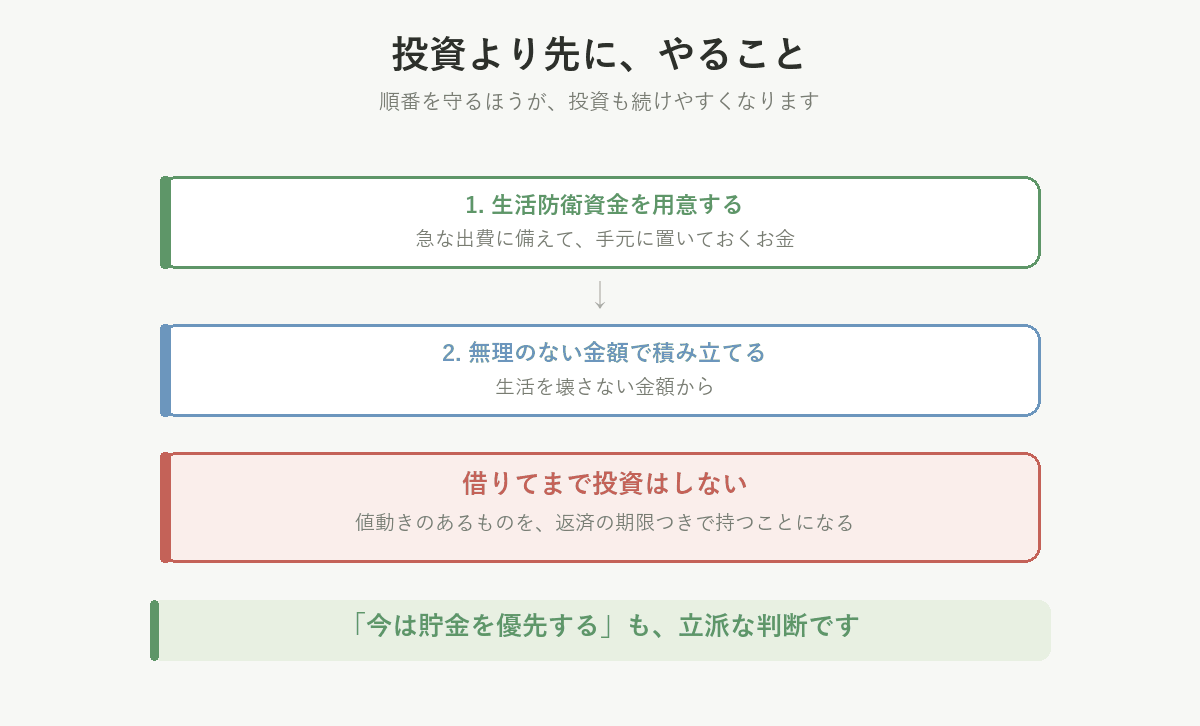
急な出費に備えるお金(生活防衛資金)が手元にない状態で、投資を優先しないでください。
投資したお金は、必要になったときに増えているとは限りません。値下がりしている最中に、生活費のために売ることになるのがいちばんつらい形です。
また、借りてまで投資するのは論外です。値動きのあるものを、返済の期限つきで持つことになります。
今は投資より貯金を優先する時期だ、という判断も立派な判断です。
その考え方は、まだやらなくていい理由の記事にまとめています。
今日からできる小さな一歩
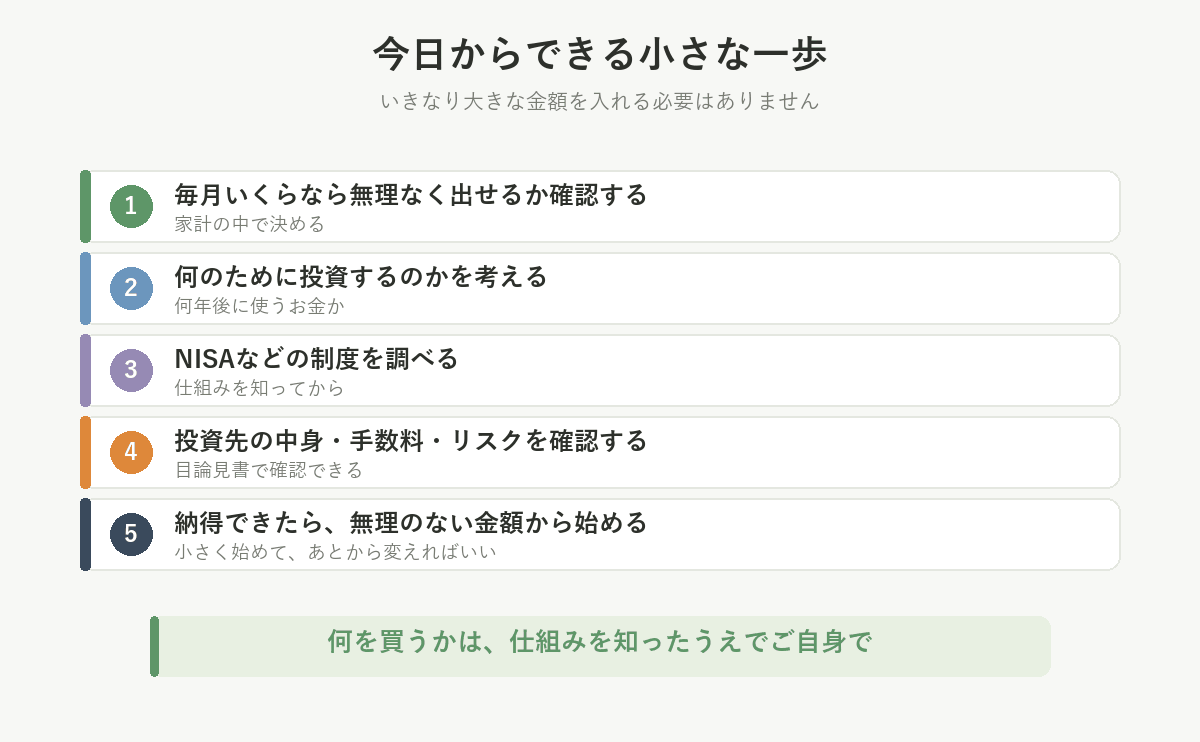
いきなり大きな金額を入れる必要はありません。この順番で十分です。
- 毎月いくらなら無理なく出せるかを確認する
- 何のために投資するのかを考える(何年後に使うお金か)
- NISAなどの制度を調べる
- 投資先の中身・手数料・リスクを確認する
- 納得できたら、無理のない金額から始める
制度のほうは、NISAの2つの枠の記事にまとめています。
何を買うかで迷ったら、全世界株式のインデックスファンド(通称オルカン)が第一歩として無難です。国や銘柄を自分で選ぶ手間がなく、暴落も好景気もまるごと受け止める投資です。🌍
よくある質問
月1万円の積立は、意味がありますか?
あります。ただし「1万円だから安心」という金額ではありません。月1万円を年5%で20年続けた場合の試算は約411万円(元本240万円)ですが、これは一定の利回りを仮定した計算です。実際には増える年も減る年もあります。金額そのものより、続けられることのほうが効いてきます。
月5,000円でも意味はありますか?
あります。月5,000円を年5%で30年続けた場合の試算は約416万円(元本180万円)です。それに、少額で始めるほうが値動きに慣れやすく、途中でやめにくくなります。無理な金額で始めて1年でやめるより、続く金額のほうが結果は良くなります。
月1万円を20年と、月2万円を10年では、どちらがいいですか?
出すお金は同じ240万円ですが、年5%で運用できたと仮定した試算では、月1万円を20年のほうが約411万円、月2万円を10年のほうが約311万円です。期間が長いほうが有利になります。ただし、これも上がり続けた場合の計算です。
途中で金額を増やせますか?
増やせます。多くの積立は、金額の変更や一時的な停止ができます。「あとから変えられない」と思って始められない方が多いのですが、そこは心配いりません。
下がったら、やめたほうがいいですか?
この記事では売買の判断はしません。ただ、下がったときに売ると、下がった価格で確定します。下がったらどうするかを、買う前に決めておくほうが現実的です。
月1万円だけで老後資金は足りますか?
足りません。公的年金・預貯金・退職金・その他の資産と合わせて、全体で考えるものです。ただ、足りないことと、始める意味がないことは別の話です。
貯金がまったくない状態で始めてもいいですか?
おすすめしません。急な出費に備えるお金が手元にない状態だと、値下がりしている最中に生活費のために売ることになりかねません。まず手元のお金を用意してからのほうが、投資も続けやすくなります。
まとめ
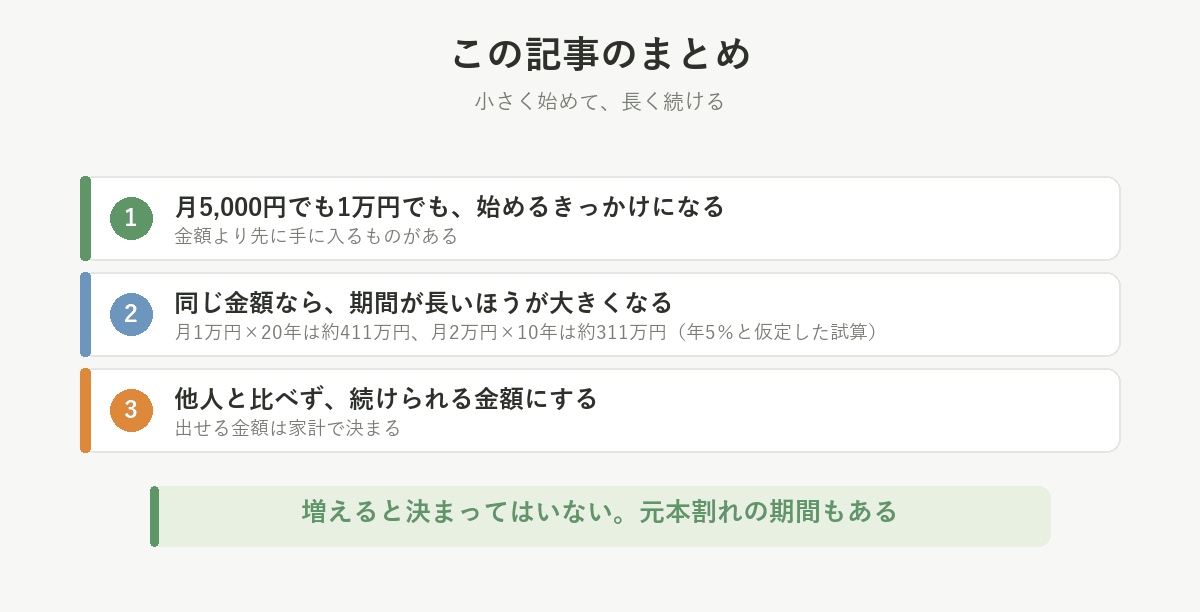
少額の積立で覚えておきたいのは、この3つです。
- 月5,000円でも1万円でも、投資を始めるきっかけになる
- 同じ金額を出すなら、期間が長いほうが結果は大きくなる(ただし増えると決まってはいない)
- 他人と比べず、自分が続けられる金額にする
「月1万円では意味がない」ではなく、「月1万円から何を始められるか」と考えてみてください。
投資のスタートラインは、人によって違います。大きな一歩でなくて構いません。
あとがき
いま振り返って思うのは、あのとき増えたのはお金ではなかったということです。
月5,000円で増えた金額は、たかが知れています。それでも、自分のお金が入っているというだけで、ニュースの見え方が変わりました。手数料という言葉が気になるようになりました。家計簿を開くようになりました。
5,000円が買ったのは、金額ではなく「自分ごとになる」という感覚でした。
もし今、金額の少なさで迷っているなら、それは始めない理由にはならないと思います。むしろ、少ないうちに失敗しておいたほうがいい。私も、積立で最初に買った1本は手数料の高い商品でした。
SNSで誰かが「毎月10万円」と言っていても、そこは気にしなくて大丈夫です。
小さく始めて、長く続ける。 それも立派な資産形成です。🌱