「NISAを始めたけど、枠が2つあるって知らなかった」
「つみたて投資枠は分かる。でも成長投資枠って何に使うの?」
NISAを始めた人が、わりと早い段階でぶつかるのがここです。
口座を開いて、毎月の積立を設定して、しばらくは順調。
そのうち画面のどこかに「成長投資枠」という言葉があることに気づきます。
そして、
「これ、使わないと損なのかな……?」
と、なんとなく落ち着かない気持ちになる。😥
この記事では、まず2つの枠が何をする枠なのかを整理します。
そのうえで、迷いやすい成長投資枠の使い道を、いくつかのパターンに分けて見ていきます。📗
こんな人に読んでほしい
🔰 NISAを始めたけれど、枠が2つあることをよく分かっていない
💭 「成長投資枠」の使い道が思いつかない
📱 つみたて投資枠と成長投資枠、どっちを先に使うのか知りたい
😵 SNSでいろいろな商品を見て、目移りしている
🧭 枠を使い切らないと損なのか、気になっている
この記事で知ってほしいこと
まず結論から。
NISAにはつみたて投資枠と成長投資枠の2つがあり、
この2つは、どちらか選ぶものではなく、同時に使えます。
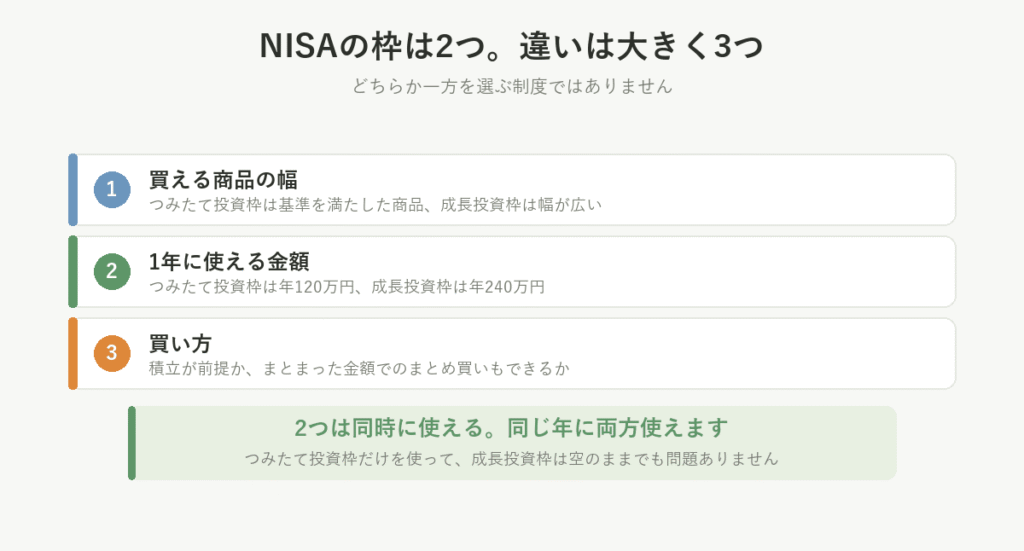
大きな違いは3つです。
・① 買える商品の幅
・② 1年に使える金額
・③ 買い方(積立が前提か、まとめ買いもできるか)
そして、この記事でいちばん伝えたいのは、
枠を使い切ることが目的ではない
ということです。
枠は「ここまでなら非課税にできますよ」という上限であって、
「ここまで使いなさい」という目標ではありません。
NISAには「2つの枠」がある
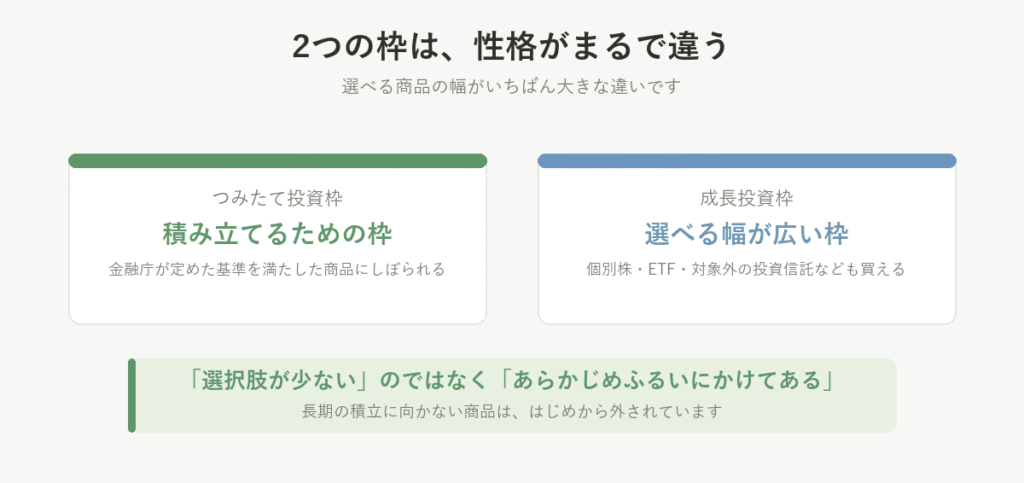
NISAにはつみたて投資枠と成長投資枠の2つがあり、同じ年に両方使えます。違いは「買える商品の幅」「1年に使える金額」「買い方」の3つです。
つみたて投資枠 ―コツコツ積み立てるための枠
つみたて投資枠は、その名のとおり積立で買っていくための枠です。
買える商品は、金融庁が定めた基準を満たした一定の投資信託・ETFにしぼられています。
長期の積立に向かない商品(手数料が高いもの、頻繁に分配金を出すものなど)は、はじめから対象外になっています。
つまり、
「選択肢が少ない」のではなく、「あらかじめふるいにかけてある」
と考えると分かりやすいです。🧺
成長投資枠 ―選べる幅が広い枠
一方の成長投資枠は、選べる商品の幅がぐっと広がります。
個別の株式、ETF、つみたて投資枠の対象外の投資信託なども買えます。
積立でも、まとまった金額での購入でもかまいません。
ただし、幅が広いぶん迷います。
「自由だけど、自由すぎて決められない」
という枠でもあります。😂
2つは同時に使える
ここは勘違いされやすいところです。
どちらか一方を選ぶ制度ではありません。 同じ年に両方使えます。
つみたて投資枠で毎月コツコツ積み立てながら、成長投資枠でも買う。
これができます。
もちろん、つみたて投資枠だけを使って、成長投資枠を1円も使わない、でも問題ありません。
枠には「1年の上限」と「一生の上限」がある
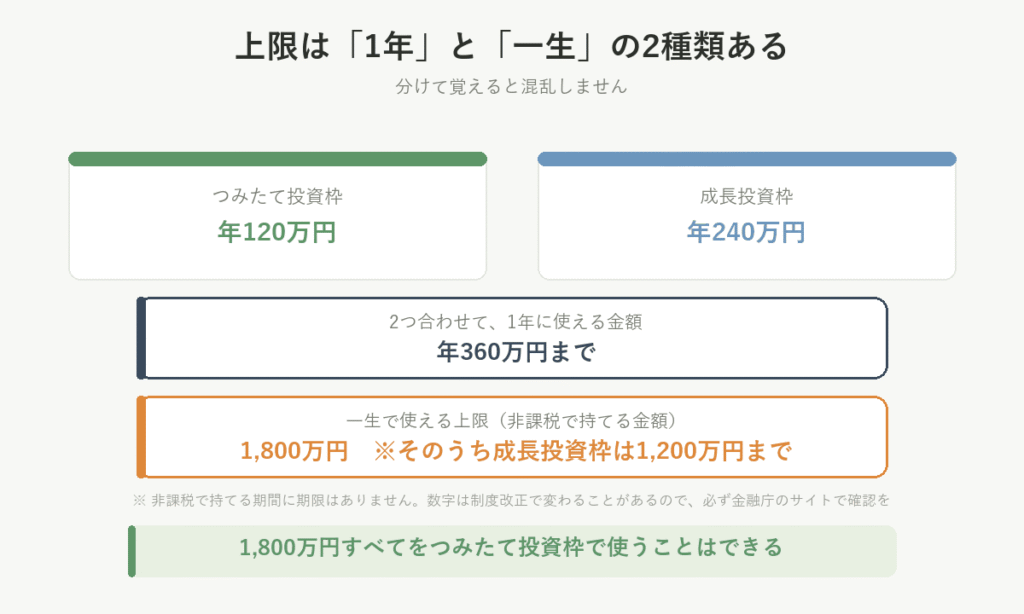
1年に使えるのはつみたて投資枠が120万円、成長投資枠が240万円、合わせて360万円です。それとは別に、一生で使える上限が1,800万円(うち成長投資枠は1,200万円まで)あります。
NISAの上限は2種類あります。ここを分けて覚えると混乱しません。
| つみたて投資枠 | 成長投資枠 | |
|---|---|---|
| 1年に使える金額 | 120万円 | 240万円 |
| 2つ合わせて | 年360万円まで | |
そして、それとは別に一生で使える上限があります。
・非課税で持てる金額の上限:1,800万円
・そのうち成長投資枠で使えるのは1,200万円まで
つまり、1,800万円すべてをつみたて投資枠で使うことはできますが、すべてを成長投資枠で使うことはできません。
ここが、2つの枠の性格の違いをよく表しています。
非課税で持てる期間に期限はありません。
⚠️ ただし、この数字は制度改正で変わることがあります。必ず金融庁のサイトで最新の内容を確認してください。
売った分の枠は、翌年に戻ってくる
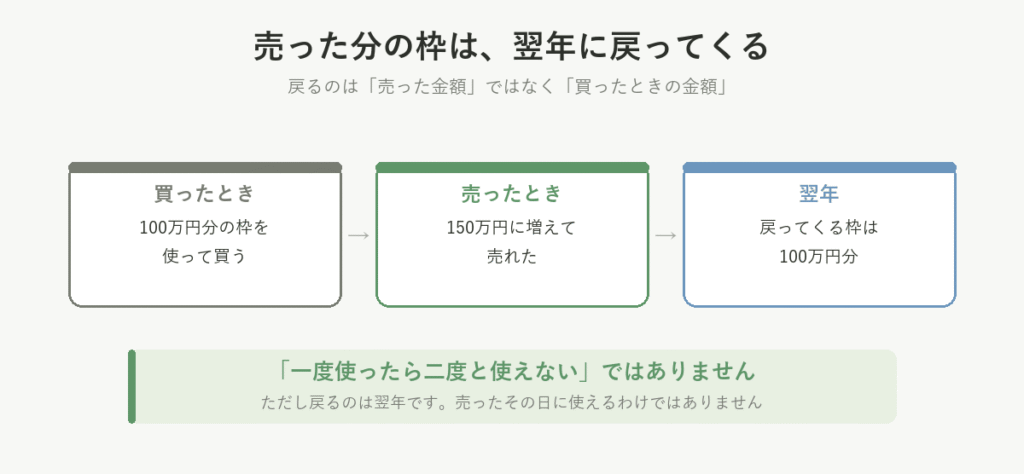
NISAで買ったものを売ると、その枠は翌年以降にまた使えるようになります。「一度使ったら終わり」ではありません。
NISAで買ったものを売ると、その分の枠は翌年以降にまた使えるようになります。
戻ってくるのは「売った金額」ではなく、「買ったときの金額」です。
例えば100万円で買ったものが150万円になって売れた場合、翌年戻る枠は100万円分です。
「一度使ったら二度と使えない」ではないので、
「間違えたら終わり」と身構えなくて大丈夫です。🌱
ただし、戻るのは翌年です。売ったその日に使えるわけではありません。
NISAでは買えないものもある
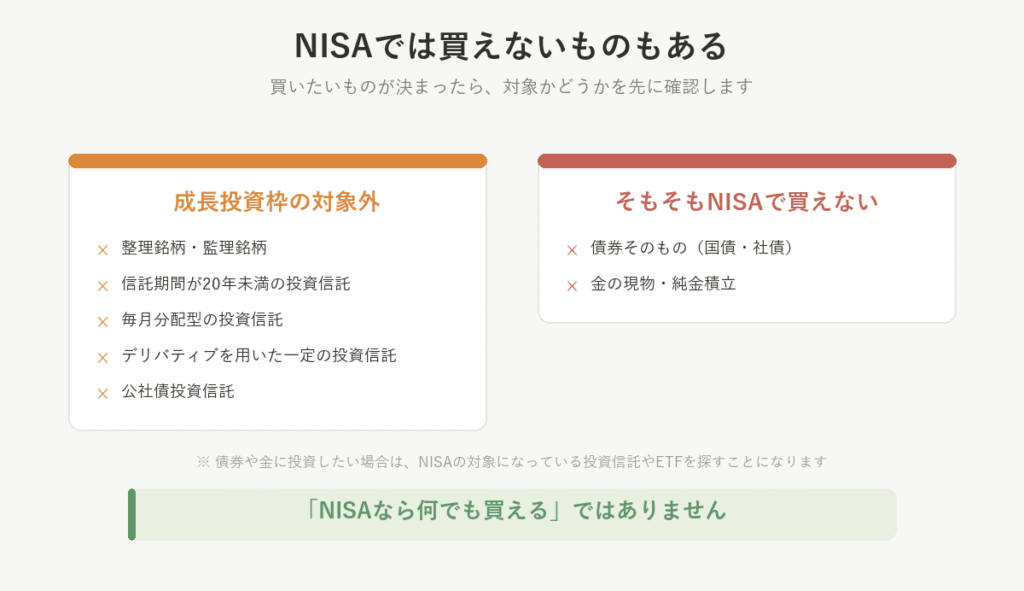
債券そのもの(国債・社債)と金の現物は、NISAでは買えません。成長投資枠でも、毎月分配型の投資信託や公社債投資信託などは対象から外れています。
NISAで買えるのは、対象になっている商品だけです。
成長投資枠でも、次のようなものは対象から外れています。
・整理銘柄・監理銘柄(上場廃止が決まった、あるいはその恐れがある株式)
・信託期間が20年未満の投資信託
・毎月分配型の投資信託
・デリバティブ取引を用いた一定の投資信託
・公社債投資信託(債券だけで運用する投資信託)
毎月分配型が外れているのは、長期の資産形成に向かないと整理されているからです。
(このあたりは No.6「投資信託ってなに?」で書いた元本払戻金の話とつながります)
注意したいのが債券と金です。
・債券そのもの(国債・社債)はNISAの対象外です。債券に投資したいなら、対象になっている投資信託やETFを選ぶ形になります
・金の現物や純金積立もNISAの対象外です。金に投資したいなら、対象になっている投資信託やETFを探すことになります
「NISAなら何でも買える」ではありません。
買いたいものが決まったら、それがNISAの対象かどうかを先に確認する。
この順番だと、口座の画面で困りません。
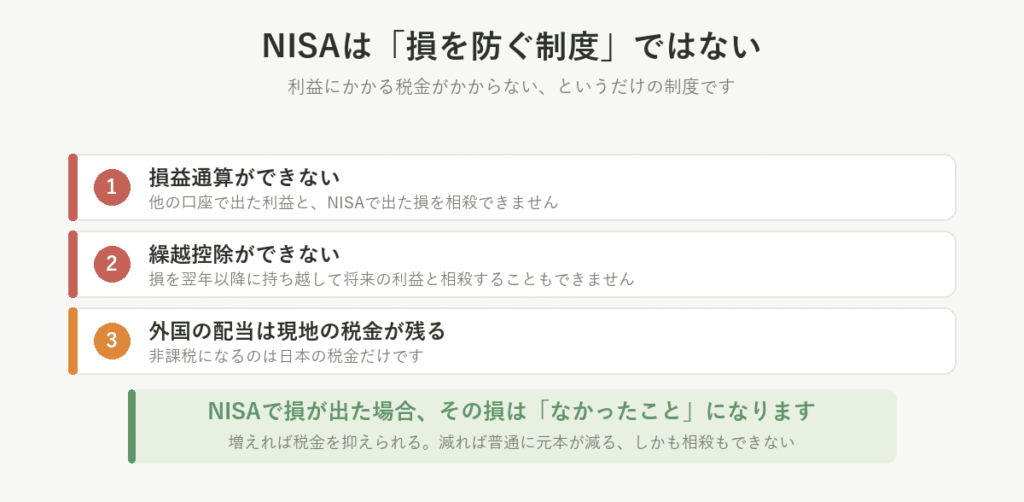
NISAは「非課税」であって「損を防ぐ制度」ではない
⚠️ ここは、この記事でいちばん強く書いておきたいところです。NISAで出た損は、他の口座の利益と相殺できません。
NISAは、利益が出たときに、その利益にかかる税金がかからない制度です。
逆に言えば、
損が出たときには、何もしてくれません。
それだけでなく、課税される口座なら使えるはずの仕組みが、NISAでは使えません。
・損益通算ができない … 他の口座で出た利益と、NISAで出た損を相殺できません
・繰越控除ができない … 損を翌年以降に持ち越して、将来の利益と相殺することもできません
つまり、
NISAで損が出た場合、その損は「なかったこと」として扱われます。
これは課税口座にはない、NISA特有の弱点です。
もう一つ。外国の株式やETFから配当を受け取る場合、現地で引かれる税金は残ります。 日本の税金が非課税になるだけです。
📈 増えれば、利益にかかる日本の税金を抑えられる
📉 減れば、普通に元本が減る。しかも相殺もできない
「NISAだから安心」ではありません。
つみたて投資枠は「迷わない仕組み」にする
ここからは使い方の話です。
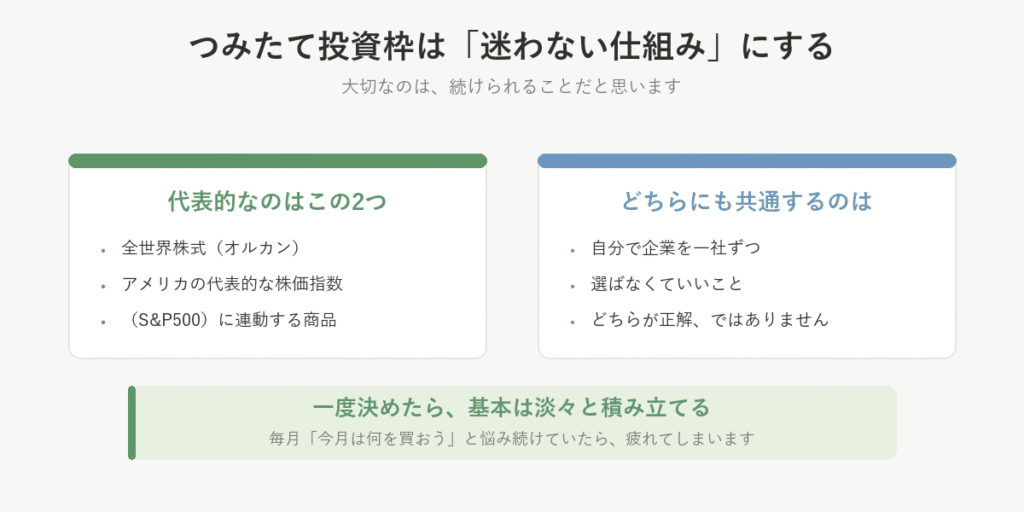
つみたて投資枠で大切なのは、続けられることだと思います。
毎月、
「今月は何を買おう?」
「株価が高いから待とうかな?」
と悩み続けていたら、疲れてしまいます。😥
だから、
一度決めたら、基本は淡々と積み立てる。
これくらいシンプルでいいと思っています。
代表的なのは、全世界株式(オルカン)やアメリカの代表的な株価指数(S&P500)に連動する商品です。
初心者で迷ったら、国や銘柄を選ぶ手間を省ける全世界株式が、第一歩として無難です。🌍
全世界株式なら世界のさまざまな地域に、S&P500ならアメリカの主要企業に、まとめて投資できます。
「自分で企業を一社ずつ選ばなくていい」
という便利さは、どちらにもあります。
成長投資枠は「何を買うか」より「何をしたいか」
さて、迷うのはこちらです。
選択肢が多いので、「何を買えばいいの?」から考えると迷路に入ります。🌀
そこで、
「何を買いたいか」ではなく「何をしたいか」
から考えてみます。使い道を7つに分けてみました。
① 高配当株を中心にする
「配当金を受け取りながら運用したい」という目的なら、高配当の商品を選ぶ方法があります。
ここでいう高配当株は、個別の会社の株だけではありません。
・高配当株(個別銘柄)
・高配当のETF
・高配当株を組み入れた投資信託
なども含めて考えています。受け取りを重視するなら、基本はETFがおすすめです。投資信託を選ぶなら、元本払戻金(いわゆるタコ足配当)に注意してください。⚠️
② 積立には入っていない指数や国を買い足す
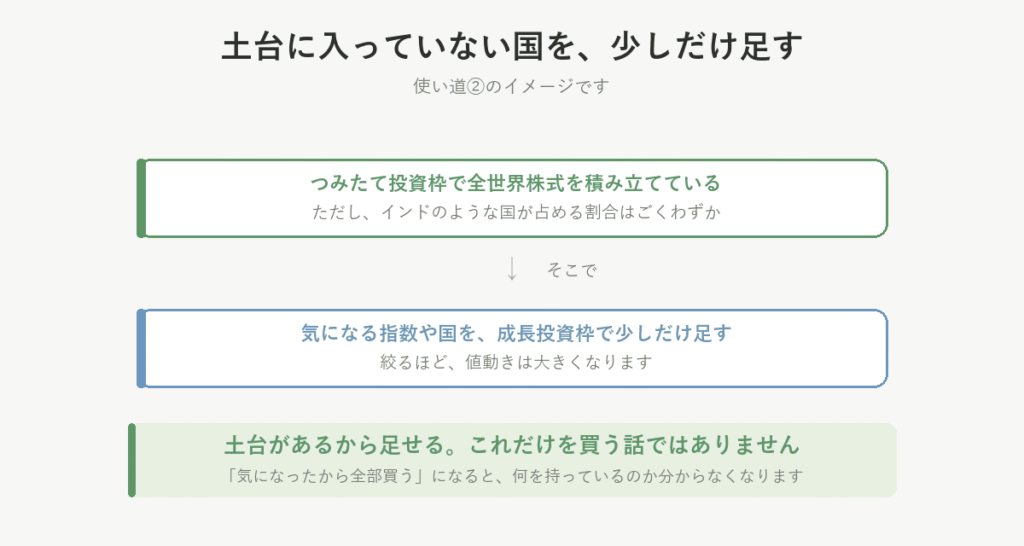
つみたて投資枠では、全世界株式やS&P500のような広く分散した商品を土台にしている人が多いと思います。
そのうえで、
「この指数も気になる」
「この国は、今の積立にはほとんど入っていない」
と感じることがあります。
例えば全世界株式を積み立てていても、インドのような国が占める割合はごくわずかです。
そこを成長投資枠で少しだけ足す。これも使い道のひとつです。
ただし、
絞るほど、値動きは大きくなります。
土台があるから足せるのであって、これだけを買う話ではありません。
そして「気になったから全部買う」になると、お金も足りませんし、何を持っているのか分からなくなります。😂
(AI・半導体のようなテーマで絞る話は④、債券や金のような株式以外の資産は⑦で書きます)
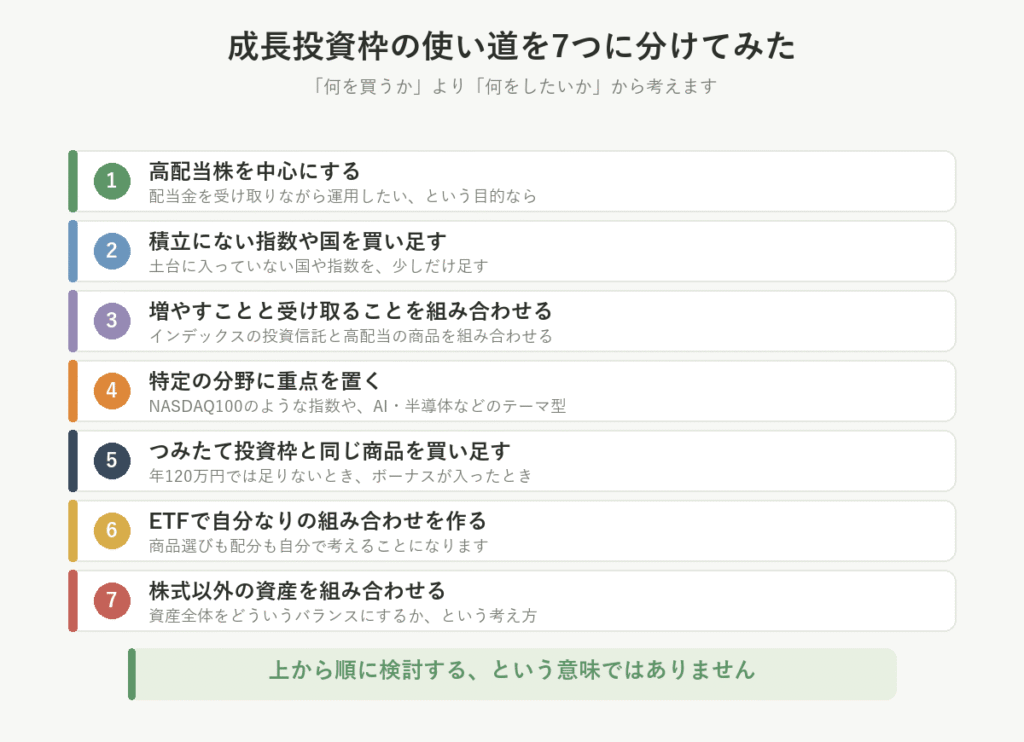
③ 増やすことと受け取ることを組み合わせる
「資産を増やすことも考えたい」
「でも配当金も受け取りたい」
という場合です。
インデックスの投資信託と、高配当の商品を組み合わせる方法があります。
半分ずつにする必要はありません。自分の目的に合わせて配分を決めます。
④ 特定の分野に重点を置く
NASDAQ100のような指数に連動する商品や、AI・半導体などのテーマ型の商品を選ぶ方法もあります。
ただし、
分野を絞るほど、値動きは大きくなりやすくなります。
「SNSで話題だから」ではなく、
「なぜ、この分野に投資したいのか?」
を言葉にできてから選びたいところです。
⑤ つみたて投資枠と同じ商品を買い足す
成長投資枠だからといって、特別な商品を買う必要はありません。
つみたて投資枠で買っているものと同じような商品を、成長投資枠でも買う。これも立派な使い方です。
・つみたて投資枠の年120万円では足りないというとき
・ボーナスや臨時収入で、まとまったお金ができたとき
どちらも、同じ商品を成長投資枠で買い足すという形になります。
「新しい商品を探さなきゃ」と焦る必要はありません。
むしろ、増やすことだけを考えるなら、これがいちばん素直な使い方だと思います。
⑥ ETFで自分なりの組み合わせを作る
ETFには、特定の業種やテーマに絞った「詰め合わせパック」のような商品があります。
複数のETFを組み合わせて、自分なりの配分を作る。そういう楽しみ方もできます。
ただし、商品選びも配分も自分で考えることになります。
最初から無理をする必要はありません。慣れてからで十分です。
(ETFと投資信託の違いは、No.18「ETFと投資信託の違い」で詳しく書いています)
⑦ 株式以外の資産を組み合わせる
つみたて投資枠で株式を中心にしているなら、成長投資枠では値動きの違う資産を組み合わせる方法もあります。
これは「どれが一番もうかるか」ではなく、
「自分の資産全体を、どういうバランスにするか」
という考え方です。
⚠️ ただし、先に書いたとおり債券そのものや金の現物はNISAでは買えません。対象になっている投資信託やETFを探すことになります。
ただし、順番があります
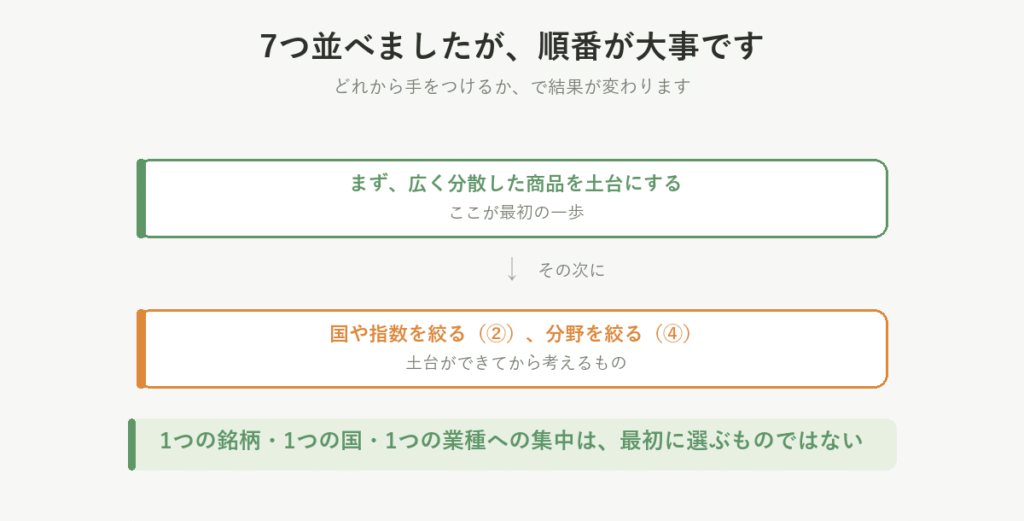
7つ並べましたが、上から順に検討する、という意味ではありません。
そして、ここは順番が大事です。
まず、広く分散した商品を土台にする。
分野や国を絞るのは、その次の段階です。
No.15「リスクとリターンの基本」でも書いたとおり、1つの銘柄・1つの国・1つの業種への集中は、初心者が最初に選ぶものではありません。
②のように国や指数を絞るもの、④のように分野を絞るものは、土台ができてから考えるもの。
この順番を飛ばすと、値動きの大きさに耐えられなくなります。
私の場合 ―3〜5種類に絞っています
ここからは私の話です。
私は、
「つみたて投資枠が主役。成長投資枠はサブ」
という位置づけにしています。
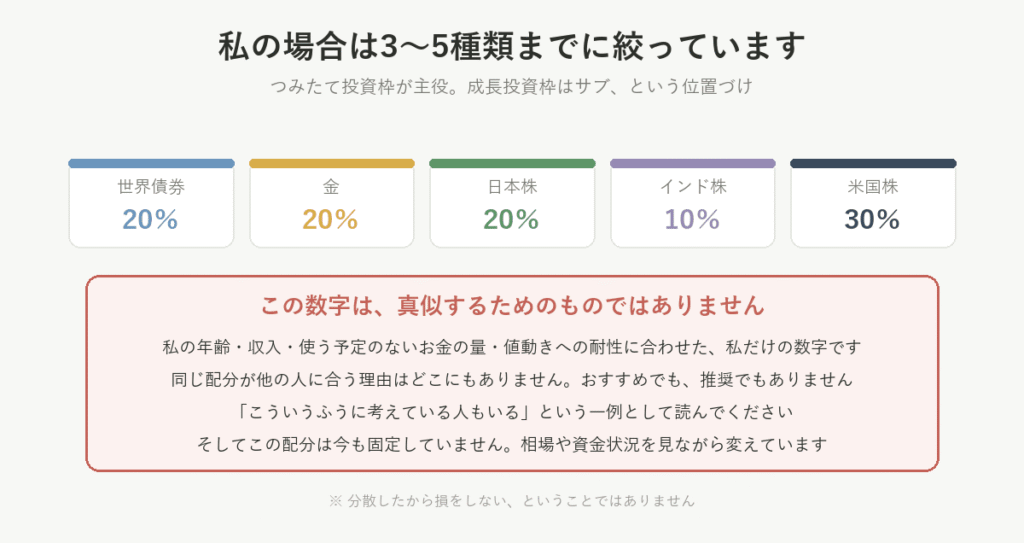
そして成長投資枠は、3〜5種類くらいまでを目安に絞っています。
気になるものを全部買っていたら、お金も足りませんし、何を持っているのか分からなくなるからです。😂
以前の配分は、こんな感じでした。
・世界債券:20%
・金:20%
・日本株:20%
・インド株:10%
・米国株:30%
⚠️ この数字は、真似するためのものではありません。
私の年齢・収入・使う予定のないお金の量・値動きへの耐性に合わせた、私だけの数字です。同じ配分が他の人に合う理由はどこにもありません。
おすすめでも、推奨でもありません。「こういうふうに考えている人もいる」という一例として読んでください。
そしてこの配分は今も固定していません。相場や自分の資金状況を見ながら変えています。
分散して良かったこと
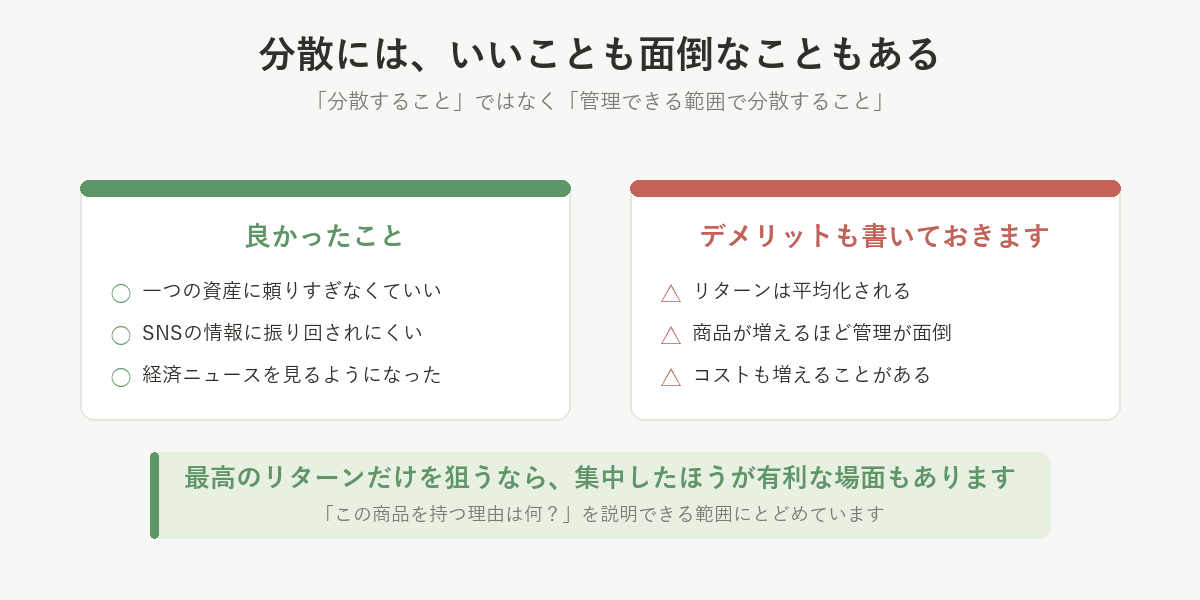
一つの資産に頼りすぎなくていい
株式が不調なときでも「全部が株式ではない」というだけで、私は心理的に楽です。
もちろん、分散したから損をしないわけではありません。それでも「全部が同じ方向に動くわけではない」という感覚は助けになります。
SNSの情報に振り回されにくくなった
「インド株が上がっている!」というニュースを見ても、
「持ってない……終わった……」
とはなりにくくなりました。😂
少しだけ持っているので「まあ、私も一応持ってるし」で済みます。
経済ニュースを見るようになった
「このニュースは自分の資産にどう影響するんだろう?」と考えるようになりました。
投資を「ほったらかす」だけでなく、自分のお金について考えるきっかけになっています。
分散のデメリットも書いておきます
いいことばかりではありません。
リターンは平均化されます
S&P500が大きく上がった年に債券や金を持っていると、「S&P500だけでよかったじゃん……」と思うことがあります。😂
最高のリターンだけを狙うなら、集中したほうが有利な場面もあります。
管理が面倒になります
商品が増えるほど「今、何%持ってる?」と確認する必要が出てきます。
1つなら簡単。5つなら、まあ、ちょっと面倒です。
コストも増えることがあります
商品ごとに信託報酬などがかかります。数を増やすほど、
「この商品を持つ理由は何?」
を説明できる必要が出てきます。
だから私が意識しているのは、「分散すること」ではなく、
「自分が管理できる範囲で分散すること」
です。
枠を使い切ることが目的ではない
最後にもう一度、これだけは書いておきたいです。
枠は上限であって、目標ではありません。
「年360万円まで使える」と聞くと、
「使い切らないと損なのでは?」
と感じてしまいます。
でも、投資に回していいのは当分使う予定のないお金だけです。
生活費を削って枠を埋めても、値下がりしたときに耐えられません。
枠が余ることは、失敗ではありません。
つみたて投資枠だけを使って、成長投資枠は空のまま。それでまったく問題ありません。🌱
まとめ
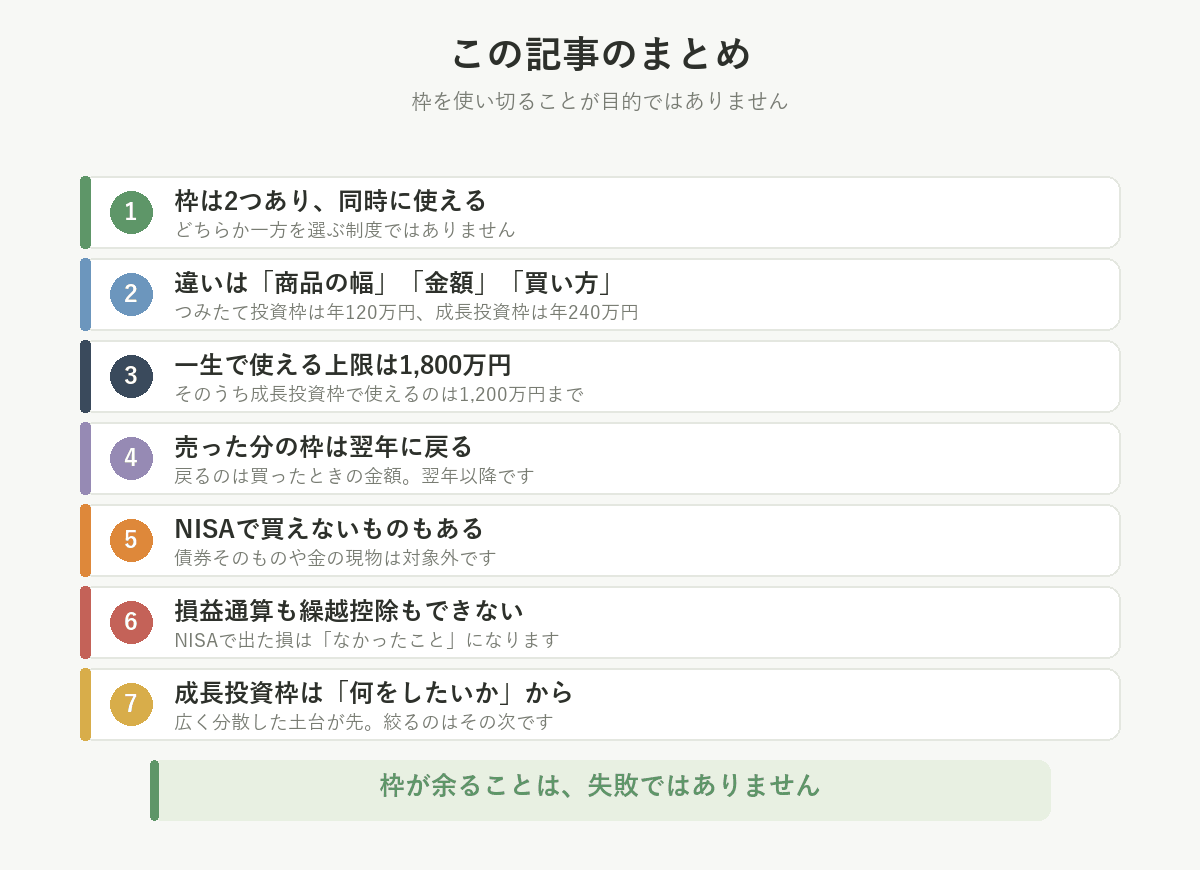
🧺 NISAにはつみたて投資枠と成長投資枠の2つがあり、同時に使える
📊 違いは「買える商品の幅」「1年に使える金額」「買い方」の3つ
🏦 つみたて投資枠は基準を満たした商品にしぼられ、成長投資枠は幅が広い
🔁 売った分の枠は、買ったときの金額で翌年以降に戻ってくる
🚫 債券そのものや金の現物など、NISAで買えないものもある
📉 NISAは非課税制度。損益通算も繰越控除もできず、損は「なかったこと」になる
🧭 成長投資枠は「何を買うか」より「何をしたいか」から考える
そして何より、
枠を使い切ることが目的ではありません。
自分が納得して、無理なく続けられる形をつくること。
それが、この2つの枠といちばん上手に付き合う方法だと思っています。
よくある質問
つみたて投資枠と成長投資枠は、両方使えますか?
はい。どちらか一方を選ぶ制度ではなく、同じ年に両方使えます。1年に使えるのはつみたて投資枠が120万円、成長投資枠が240万円で、合わせて360万円までです。つみたて投資枠だけを使って、成長投資枠を使わなくても問題ありません。
どちらの枠から使えばいいですか?
決まりはありませんが、まずは全世界株式のように広く分散した商品を、つみたて投資枠で積み立てるところからをおすすめします。国や分野を絞った商品を成長投資枠で買うのは、その土台ができてからです。
NISAで債券や金は買えますか?
債券そのもの(国債・社債)と金の現物・純金積立は、NISAの対象外です。また、債券だけで運用する公社債投資信託も成長投資枠の対象から外れています。債券や金に投資したい場合は、NISAの対象になっている投資信託やETFを探すことになります。
NISAで損が出たら、他の口座の利益と相殺できますか?
できません。NISAでは損益通算も繰越控除も使えないため、出た損は「なかったこと」として扱われます。課税口座にはない、NISA特有の弱点です。
売った分の枠は、すぐにまた使えますか?
使えません。戻ってくるのは翌年以降です。また、戻る金額は売れた金額ではなく、買ったときの金額です。100万円で買ったものが150万円で売れた場合、翌年戻る枠は100万円分です。
枠を使い切らないと損ですか?
損ではありません。枠は「ここまでなら非課税にできます」という上限であって、目標ではありません。投資に回していいのは当分使う予定のないお金だけです。枠が余ることは失敗ではありません。
あとがき
私自身、最初は「つみたて投資枠」しか見ていませんでした。
成長投資枠の存在に気づいてからは、
「使わないと損なのでは?」
という気持ちに、しばらく振り回されていました。😂
SNSを見るたびに「インドが熱い」「金が注目」「高配当が人気」と目移りして、
「全部欲しい」
となる。これは投資を続けていると、一度は通る道かもしれません。
結局たどり着いたのは、
「気になるものを全部買わない」
という、ずいぶん地味な結論でした。
枠を埋めることを目標にしていたときより、今のほうが落ち着いています。
投資に、たぶん全員共通の正解はありません。
だから私は、
「これなら枕を高くして眠れる」
と思える形を、これからも探していきたいと思っています。🌱