はじめに
積み立て投資の話では、「毎月いくら積み立てるか」「何に積み立てるか」がよく取り上げられます。でも、積み立てたお金は、いつか使うときがきます。
「積み立てたお金って、結局いつ使うの?」🤔
「老後になって、相場が下がっていたらどうするの?」
今回は、積み立ての「入口」ではなく、その先にある「出口」を考えます🚪
こんな人に読んでほしい
- 20〜30代で積み立て投資を始めた
- 積み立てる方法は分かってきたけれど、その先を考えたことがない
- 老後になったら、どうやってお金を使うのか気になる
- 取り崩すときに相場が下がっていたら不安
- 退職が近づき、そろそろ出口も考えたほうがいいかなと感じている
この記事の目的
取り崩しの考え方を知り、自分なりの出し方を考える最初の一歩です。取り崩す金額を、今すぐ決める必要はありません🙆
結論:足りない分を、4%を軸にした割合で取り崩す
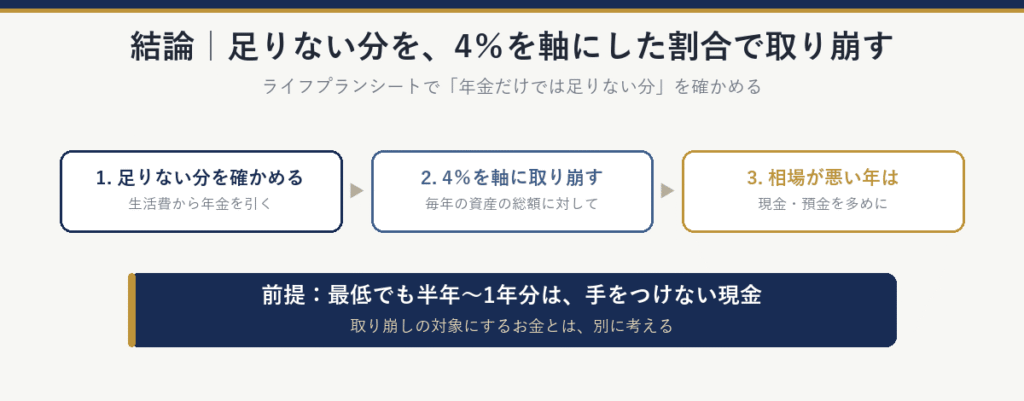
積み立てたお金は、一度に全部現金にせずに、少しずつ取り崩すのが基本です💴
私がおすすめするのは、ライフプランシートで「年金だけでは足りない分」を確かめ、その不足分を、毎年の金融資産の総額に対する4%を軸にした割合で調整しながら取り崩す方法です📐そして、相場が悪いときは、現金・預金を多めに取り崩します。
足りない分の出し方は、別の記事「老後にいくら必要か分からない|自分の家計から必要額を出す4つの手順」にまとめました🔗
ただし、その前提として、生活に必要なお金は必ず確保します。最低でも半年〜1年分は、手をつけない現金として置いておきます🔒
積み立てをしている人は、もう「出口」を考えていい
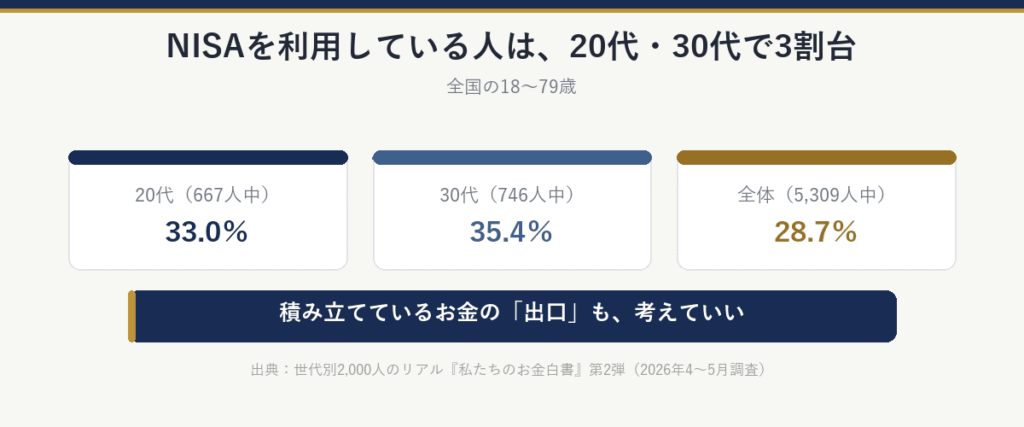
2026年4〜5月に全国の18〜79歳を対象に行われた調査「世代別2,000人のリアル『私たちのお金白書』」第2弾では、NISAを利用している人は、20代で33.0%(667人中)、30代で35.4%(746人中)、全体では28.7%(5,309人中)でした📊
NISAは、老後や15年以上先の支払いに備える手段として、良い選択です👍そのうえで大切なのは、積み立てているお金を、将来どう使うかまで考えておくことです。入口では「毎月いくら積み立てよう」「何に積み立てよう」と考えます。出口でも、「いつから使う?」「一度に全部使う?」「相場が下がっていたらどうする?」を、事前に考えておけます🧭
まだ20代、30代なら、今すぐ取り崩す額を決める必要はありません。でも、「いつかは使うお金」と知っておくだけで、積み立ての見え方は変わります👀
取り崩しの不安は、若い世代にもある
同じ調査で、老後資金に不安がある人(730人)に理由を聞くと、「退職直前・直後に相場が悪くなるのが怖い(取り崩しタイミング)」と答えた人は11.0%(複数回答)でした😟年代別では、20代が21.3%(94人中)、30代が17.4%(121人中)、40代が16.5%(133人中)、50代が6.7%(164人中)、60代が3.5%(114人中)です。
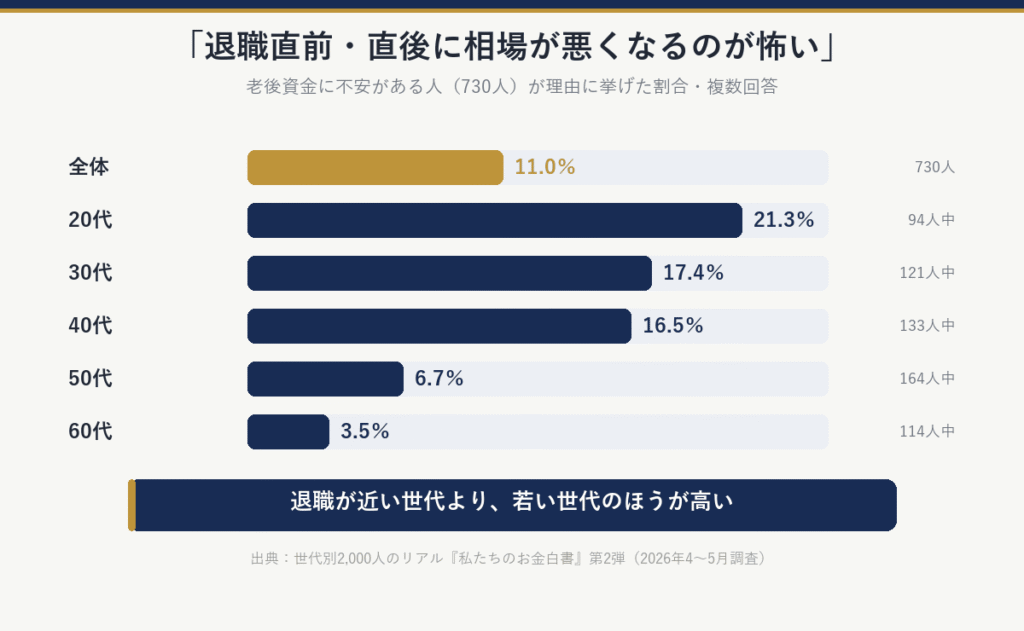
退職が近い世代より、若い世代のほうが高い結果でした👥理由は調査からは分かりませんが、私は、若い世代は先が長くて見えにくいことが不安につながっていると考えています。「年金は本当に受け取れるのだろうか」「少ない給料で、何千万円も確保できるのだろうか」という不安です💭
年齢を重ねると、ねんきん定期便の金額は増え、貯金も増え、ライフイベントも終わって、先が見えてきます🔭先が見えているか、先が長くて見えないか。その違いは大きいと思います。
先が見えない若い世代ほど、不安の声が多く出るのは、当たり前だと思います🙂ただ、積み立てた以上、取り崩す時期は、いつか来ます。しかも、若い世代ほど長く運用できるので、複利の効果が大きくなり、資産が増えるチャンスもあります📈
だからこそ、取り崩しの計画を立てて、ワクワクしながら過ごすのは、良いことだと思います✨
取り崩しは、一度に全部売る必要はない
取り崩しというと、「持っているものを全部売る」イメージを持つ人もいます😅でも、必要な分を少しずつ取り出して、生活に使う方法があります。積み立てた資産を大きな箱にたとえるなら、一気に空にするのではなく、必要な分をその都度取り出していくイメージです📦
取り崩し方には、4つの型がある
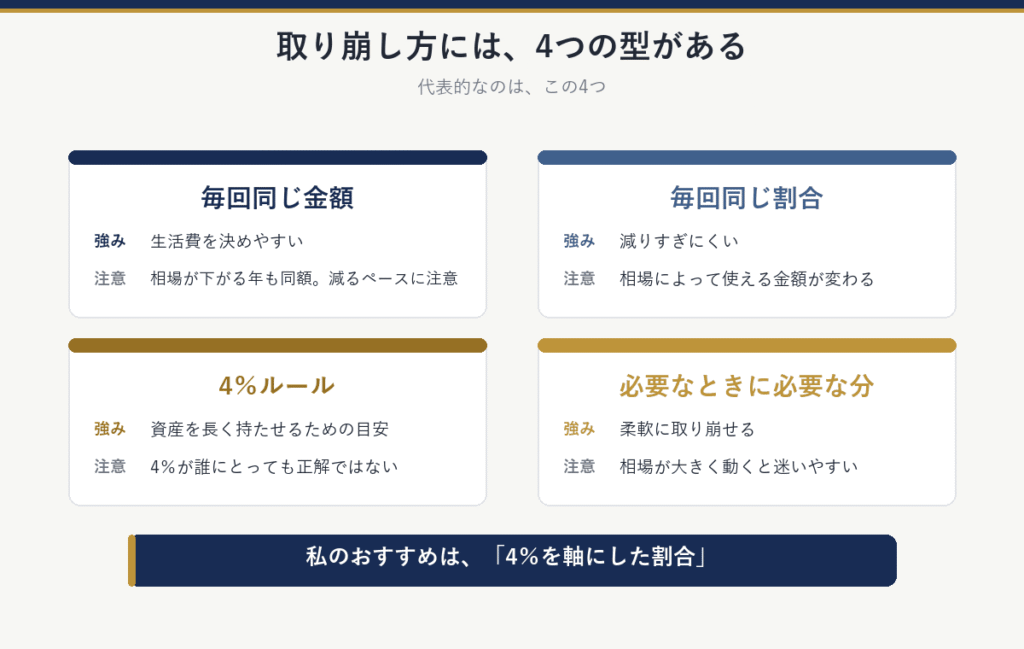
代表的なのは、次の4つです🔢
- 毎回同じ金額:決めたタイミングで、同じ金額を取り崩す。生活費を決めやすい一方、相場が下がっているときも同じ金額を取り崩すので、資産が減るペースに注意が必要⚠️
- 毎回同じ割合:資産の一定の割合を、その都度取り崩す。資産が減れば取り崩す額も減るので、減りすぎにくい一方、相場によって使える金額が変わる🔄
- 4%ルール:取り崩しの目安として有名な考え方。もともとは1994年にアメリカの研究者が発表したもので、取り崩しを始める最初の年に資産の4%を取り崩し、翌年からは物価上昇に合わせて金額を増やしていく方法。毎年その時点の資産の4%を取り崩す形で使われることもある。どちらも資産を長く持たせるための目安で、4%が誰にとっても正解という意味ではない🙅
- 必要なときに必要な分:その都度、必要な分だけ取り崩す。柔軟な一方、相場が大きく動いているときは迷いやすい😵
私のおすすめは、不足分を「4%を軸にした割合」で取り崩す方法
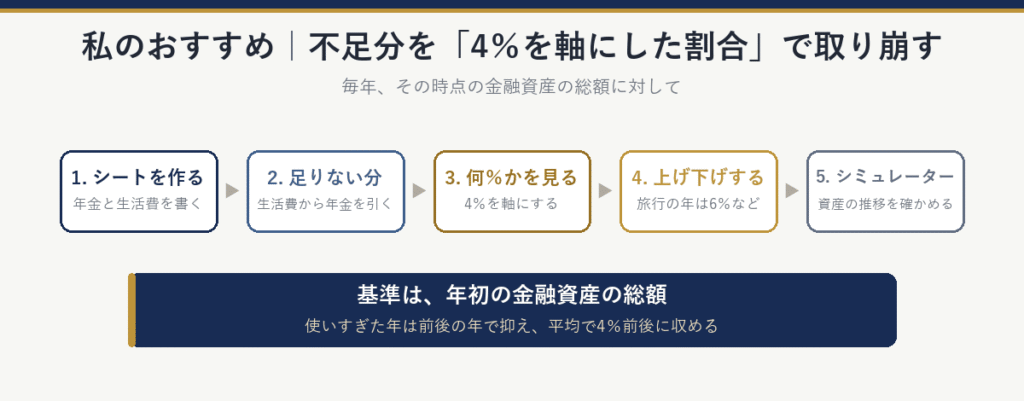
4%ルールは、資産を長期的に持たせるための手法です。そこで私は、毎年、その時点の金融資産の総額に対して、4%を軸に割合を決める形がよいと考えています💡流れは次のとおりです。
- ライフプランシートを作る:今の時点で考えられる、受け取れる年金の月額と、自分の生活費を書き出す。生活費は、「必要なお金」と「ゆとりのお金」に分けておく🧾
- 足りない分を確かめる:生活費から年金を引いた分が、資産から取り崩す必要のある額
- 資産の何%にあたるかを見る:足りない分が、いまの金融資産の総額の何%にあたるかを確かめ、4%を軸にする🎯
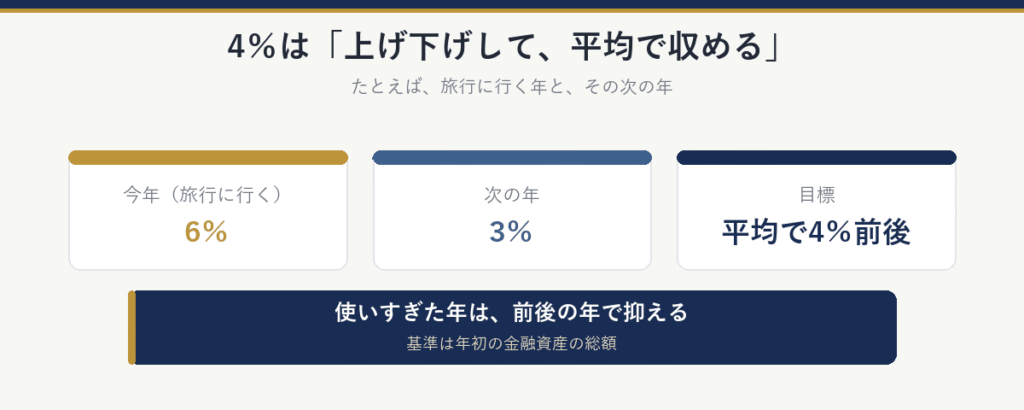
- その年の事情で、割合を上げ下げする:資産を長期的に持たせるために、4%から大きく外れない数字にする。たとえば、今年は旅行に行くので6%、次の年は3%にして、資産の目減りを抑える。基準は年初の金融資産の総額。使いすぎた年があれば、前後の年で抑えて、平均で4%前後に収める⚖️
- 取り崩しシミュレーターで試す:ネットにある取り崩しシミュレーターで、老後の資産がどう推移するかを確かめる🧪
生活に必要なお金は、手をつけない現金で確保する
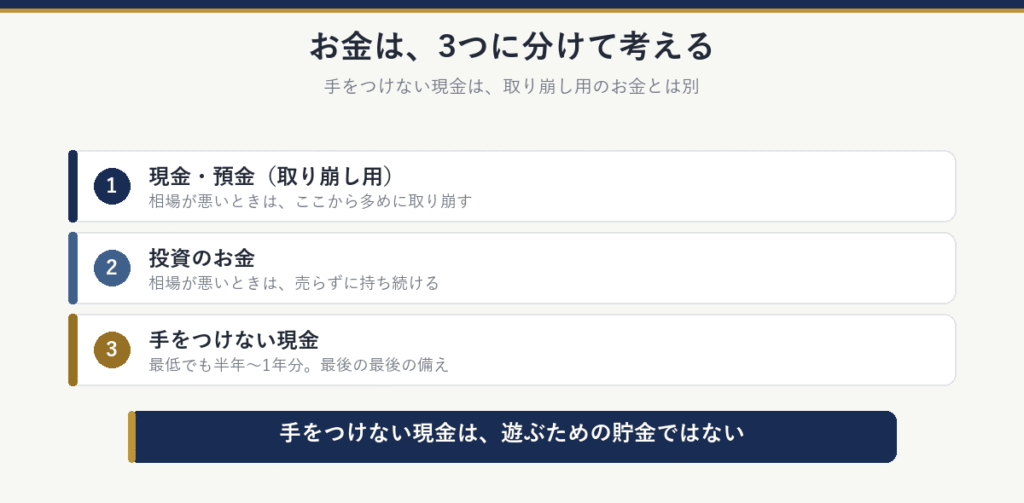
取り崩しを始める前に、生活に必要なお金は必ず確保しておきます。最低でも半年〜1年分は、手をつけない現金として置いておきましょう🛡️取り崩しの対象にするお金とは、別に考えます。
手をつけない現金があれば、相場が悪くなっても、生活の心配をせずに済みます。それが、心のゆとりにもつながります😌
相場が悪いときは、現金・預金を多めに取り崩す
取り崩しを考えるとき、いちばん気になるのが、相場が下がっているときです📉積み立て中なら「今は使わないお金だから」と考えられますが、取り崩しを始めると、生活のためにお金が必要な場面が出てきます。
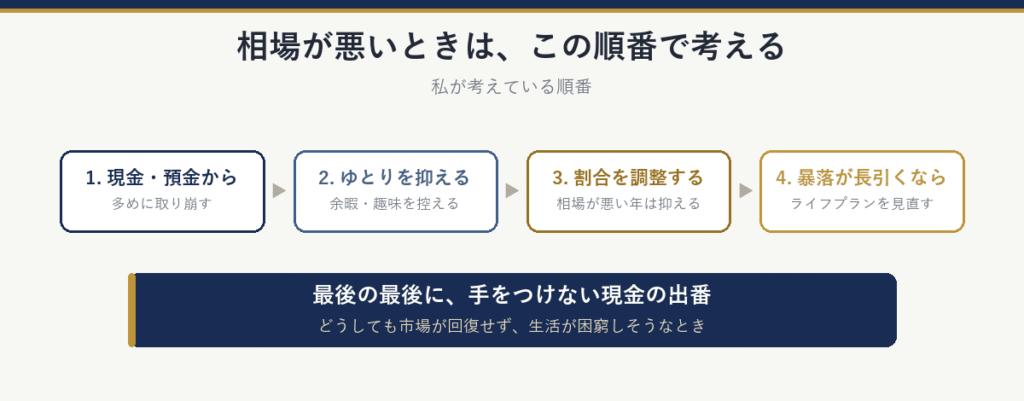
相場が悪くなることはある。それを前提に、私は次の順番で考えています。
- 現金・預金から、多めに取り崩す:相場が下がっているときに投資のお金を売ると、安くなった値段で売ることになってしまいます😢現金・預金から使えば、投資のお金は売らずに、持ち続けることができるからです。そのためには、多めに取り崩せる現金・預金を持っておく必要があります
- 「ゆとりのお金」を抑える:余暇や趣味などのお金を、かけないように努力します🙏
- 取り崩す金額・割合を調整する:4%を軸にした割合を、相場が悪い年は抑えます✂️
- 〇〇ショックのような大暴落が長く続きそうなら、ライフプランを見直す:運用益を当てにせず、年金と貯金で過ごすスタイルに変えます📝
そして、最後の最後、どうしても市場が回復せず生活が困窮しそうなときが、手をつけない現金の出番です🆘生活防衛資金は、遊ぶための貯金ではありません🚫
なお、退職の数年前から、現金・預金を厚めにしておくのも、よい対策です✅調査にあった「退職直前・直後に相場が悪くなるのが怖い」への備えにもなります。
分配金・配当金が出るものは、売らずに持ち続ける
分配金や配当金が出る投資信託、ETF、個別株は、分配金や配当金を受け取ることが目的です。個人年金の代わりになるものなので、売らずに持ち続けるのが原則です。
なお、毎月分配型の投資信託は、そもそもおすすめしません🙅
老後のお金は、投資だけで考えない
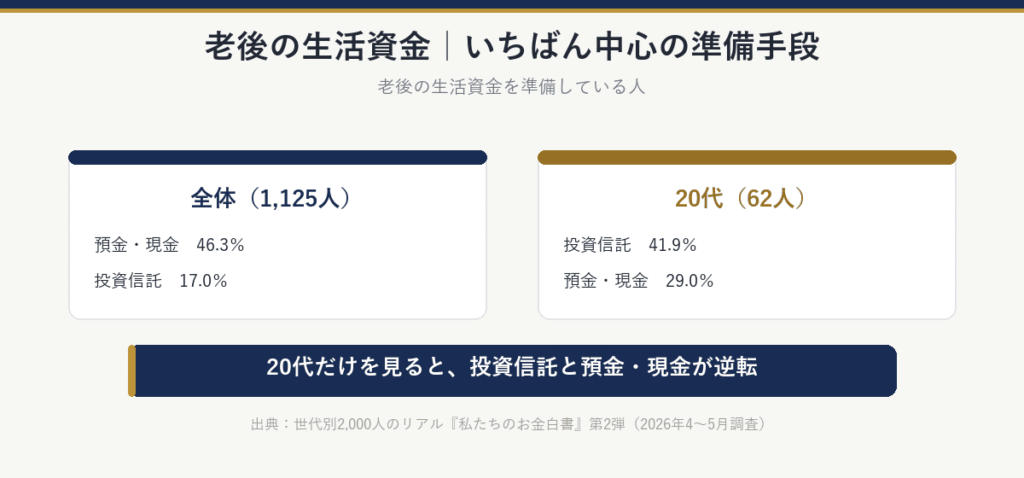
同じ調査で、老後の生活資金を準備している人に、いちばん中心の準備手段を聞いています。全体(1,125人)では、預金・現金が46.3%、投資信託が17.0%でした。20代(62人)だけを見ると、投資信託が41.9%、預金・現金が29.0%で、逆転しています🔀
積み立てたお金が、老後の生活費のすべてを担うとは限りません。「投資のお金をどうするか」だけでなく、預金・現金も含めた「生活全体のお金をどう使うか」で考えます🌐
取り崩し方は、途中で見直していい
生活費や収入、支出が変われば、取り崩し方を見直す場面も出てきます。一度決めたら終わりではなく、その時々の生活に合わせて確かめましょう🔍特に若いうちは、実際に取り崩すまでかなり時間があります。今の段階では、細かい数字まで決めなくて大丈夫です。
まとめ
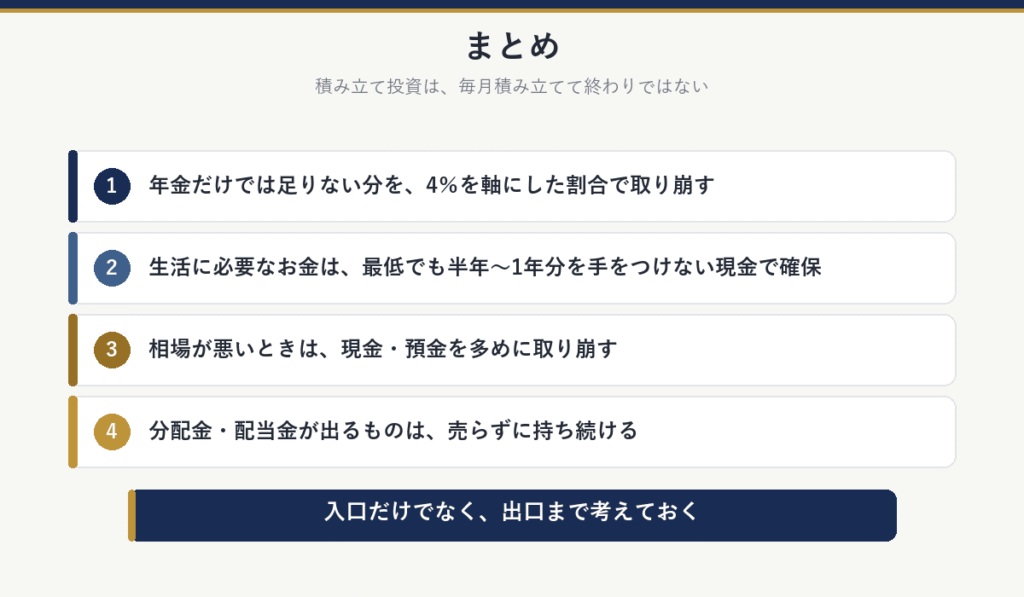
積み立て投資は、毎月積み立てて終わりではありません。私の考えは、次の4つです📌
- 年金だけでは足りない分を、4%を軸にした割合で取り崩す
- 生活に必要なお金は、最低でも半年〜1年分を、手をつけない現金で確保する(最後の最後の備え)
- 相場が悪いときは、現金・預金を多めに取り崩す
- 分配金・配当金が出るものは、売らずに持ち続ける
入口だけでなく、出口まで考えておく。それが、積み立てたお金を「将来使うためのお金」にする第一歩です👣
あとがき
取り崩しについて、今回書きました✍️
積み立てと同じく、取り崩しシミュレーションをウェブで行うと、楽しいのと、少し絶望を感じてしまうのは私だけでしょうか?😅
「これだけ積み立てられていたら、これだけ月額使えるから、〇〇しよう、〇〇へ行こう」と計画を立てる一方で、「今の積立金で、これだけの金額になる?もう少し増やさないと……これ以上積み立てるには、どこを削ろうか?」などと考えて、モヤモヤします😶
ライフプランを作成して、年金と合わせて、運用資産をこれだけ取り崩せばなんとか豊かな老後になりそう、と計画を立ててはいますが、やはりみんなと同じで不安はあります😥よくネットや本では、どれだけ資産や現金があっても、お金の不安は消えないと言われています。何億、何十億あっても不安はなくなるどころか、別の不安が出てくるそうです😳
ある意味、今できる最大限の努力と、その結果から、本当の取り崩し計画を立てることができるのではないでしょうか?🌅その時期まで、シミュレーターでワクワクとハラハラを続けていくしかなさそうです🎢