「投資は怖い。でも、お金は増やしたい」😅
できれば増えてほしい。減ってほしくない。難しい勉強はしたくないし、株価も見たくない。……はい、欲張りです(笑)
でも、その気持ちは自然です。特に「もう60歳を超えている」「勉強する時間がない」「とにかく元本割れが怖い」という人にとって、投資は高い壁です。
そんな人に勧められやすいのが、ドル建て保険です。
先に結論を書きます。資産を増やす目的なら、私はドル建て保険をおすすめしません。 この記事では、その理由と、もし契約するなら確認してほしいことをまとめます。
こんな人に読んでほしい
- 60歳を超えていて、大きなリスクは取りたくない
- 投資の勉強が苦手、または時間がない
- 「保険なら安心」と思っている
- ドル建て保険を勧められている
この記事で知ってほしいこと
- ドル建て保険は「保険」と「外貨での運用」をひとつにした商品
- 増やす目的なら、為替・コスト・途中解約の3つが重い
- 契約するなら、6つのことを聞いてから決める
ドル建て保険って、そもそも何? 🛟
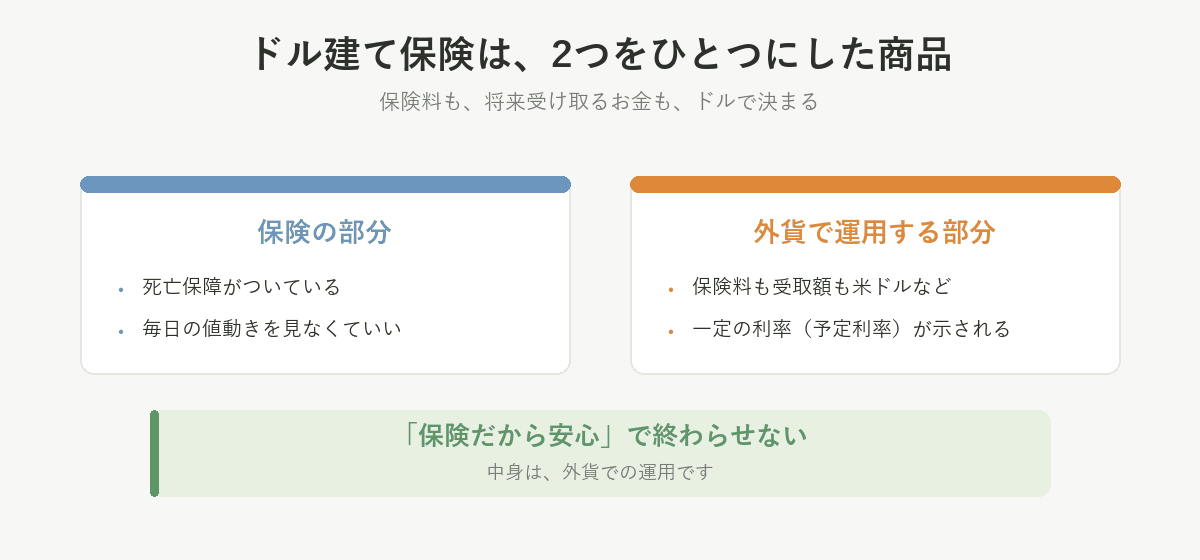
ひと言でいうと、「保険」と「外貨(米ドルなど)での運用」を組み合わせた商品です。保険料も、将来の保険金や解約返戻金も、ドルで決まります。
「投資は怖いけど、保険なら……」と感じる人には、こんな点が魅力に見えます。
- 毎日の値動きを見なくていい
- 一定の利率(予定利率)が示されている
- 死亡保障もついている
でも、ここからが大事です。「保険だから安心」で終わらせないでください。
増やす目的なら、おすすめしない5つの理由 ⚠️
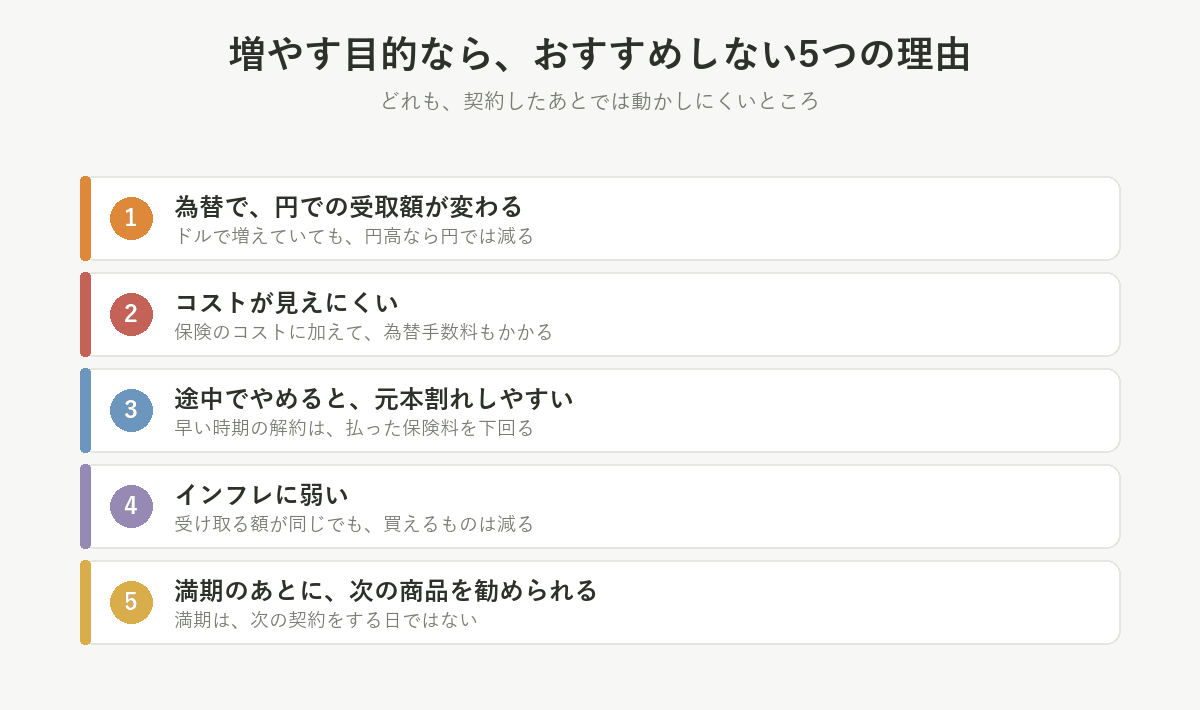
① 為替で、円での受取額が変わる 💱
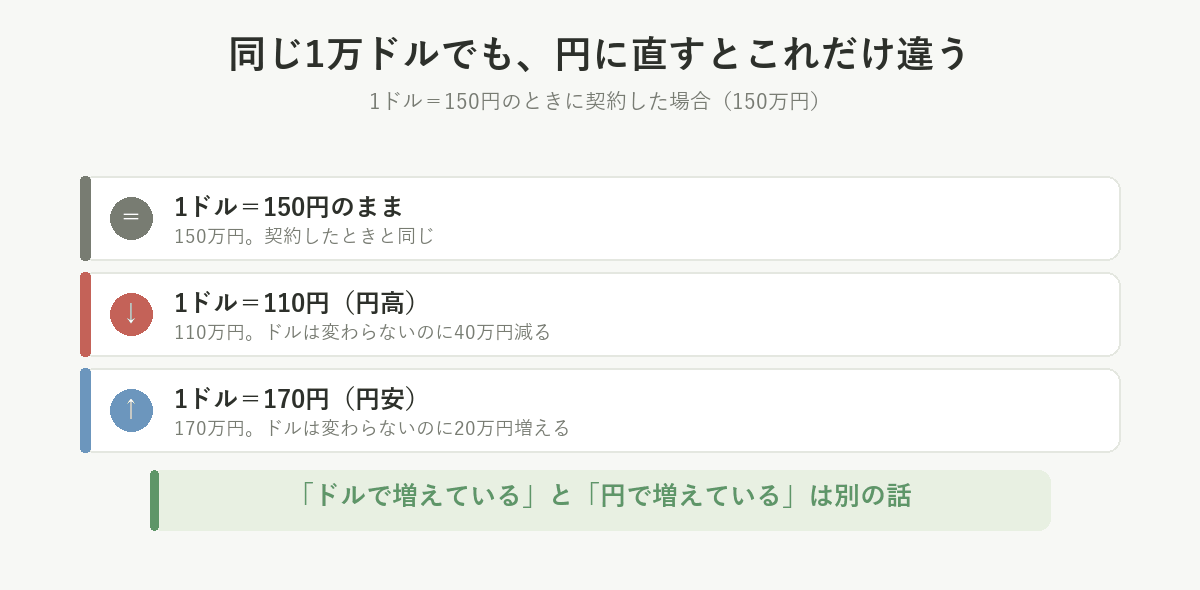
ドルで増えていても、受け取るときに円高になっていたら、円に戻した金額は減ります。
たとえば1ドル=150円のときに契約して、受け取るときに110円なら、同じ1万ドルでも150万円が110万円です。「ドルで増えている」と「円で増えている」は別の話です。
円安・円高の考え方は、為替リスクの記事にまとめています。
② コストが見えにくい 💸
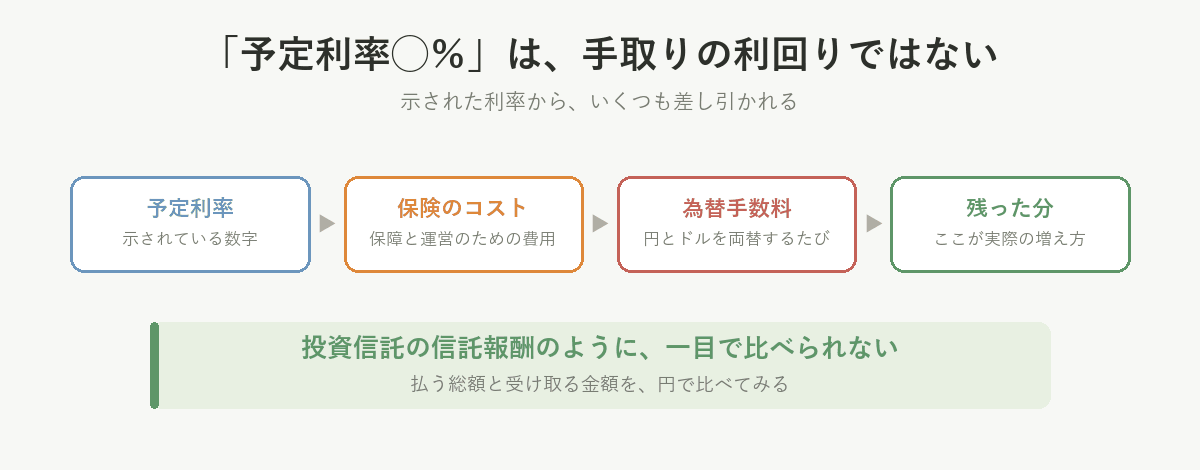
保険には、保障や保険会社の運営のためのコストが含まれます。さらに円とドルを両替するたびに、為替手数料もかかります。
投資信託の信託報酬のように「年◯%」と一目で分からないのが厄介なところです。「予定利率◯%」は、コストを引いたあとの手取りの利回りではありません。
③ 途中でやめると、元本割れしやすい 🕒
長く持つ前提の商品なので、早い時期に解約すると、解約返戻金が払った保険料を下回ることがあります。「10年は使わないお金」でないなら、慎重に考えたいところです。
④ インフレに弱い 📉
受け取る金額が決まっていても、その頃に物価が上がっていれば、そのお金で買えるものは減ります。
⑤ 満期のあとに、次の商品を勧められる 🚪
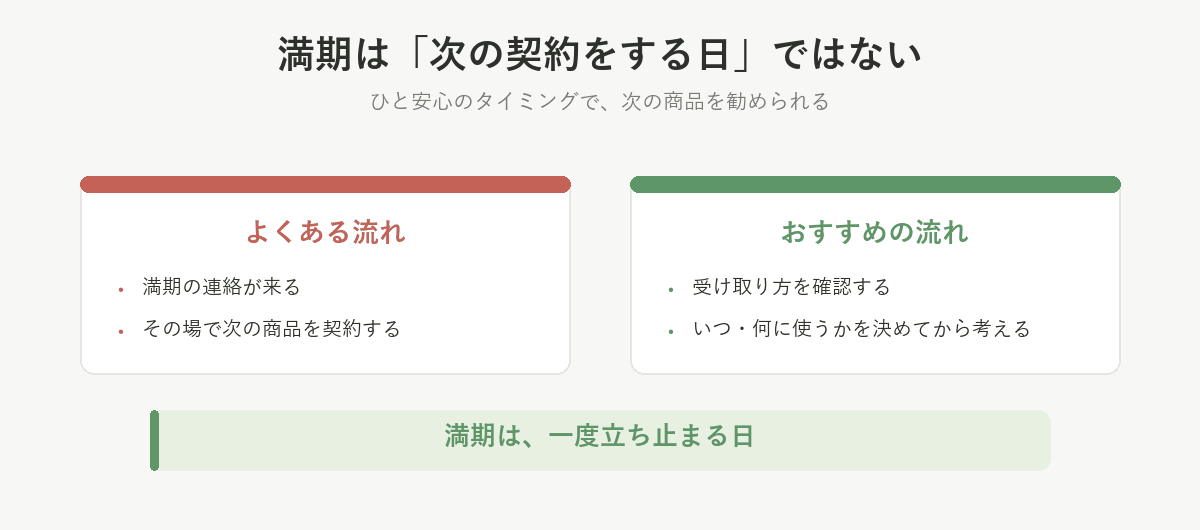
満期でひと安心……のタイミングで、「次はこちらはいかがですか?」と勧められることがあります。満期は「次の契約をする日」ではなく、「一度立ち止まる日」にしましょう。
保険と投資は、分けたほうがシンプル
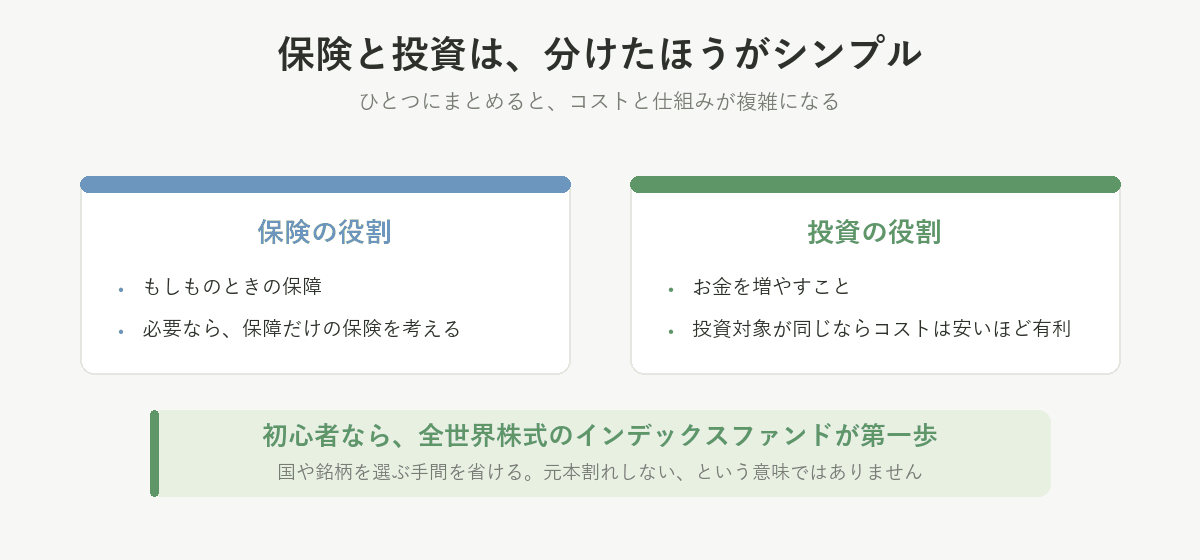
保険の役割は「もしものときの保障」。投資信託の役割は「お金を増やすこと」。2つを1つの商品にまとめると便利そうに見えますが、コストや仕組みが複雑になりやすいのです。
増やしたいなら、投資対象が同じならコストは安いほど有利です。初心者なら、国や銘柄を選ぶ手間を省ける全世界株式のインデックスファンド(通称オルカン)が、第一歩として無難です。暴落も好景気もまるごと受け止める投資です。🌍
保障が必要なら、保障だけの保険を別に考える。これが私の考えです。
契約する前に、この6つは聞いてほしい ✅
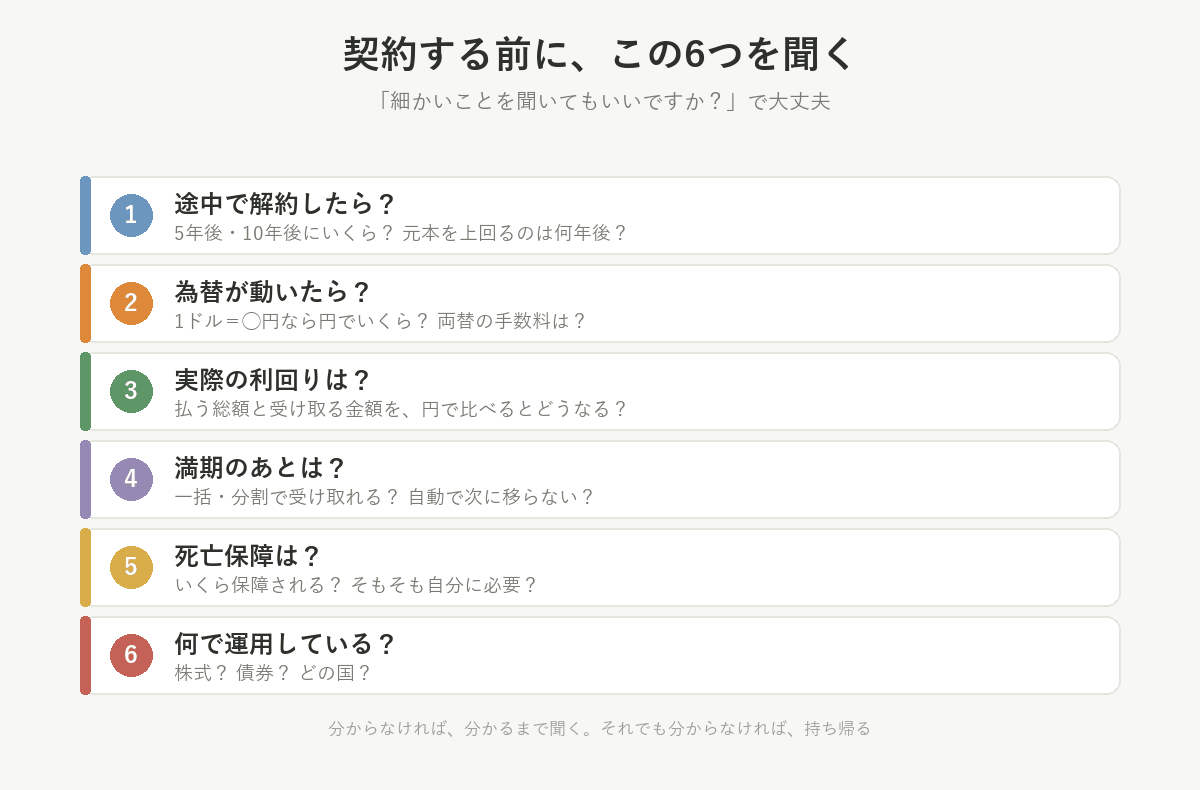
「細かいことを聞いてもいいですか?」で大丈夫です。むしろ聞きましょう。
| 聞くこと | 具体的には |
|---|---|
| ① 途中で解約したら? | 5年後・10年後にいくらになる? 払った保険料を上回るのは何年後? |
| ② 為替が動いたら? | 「1ドル=◯円なら、円でいくら受け取れる?」 両替の手数料は? |
| ③ 実際の利回りは? | 払う総額と、受け取る金額を比べるとどうなる? |
| ④ 満期のあとは? | 一括・分割で受け取れる? 別の商品に自動で移らない? |
| ⑤ 死亡保障は? | いくら保障される? そもそも自分に必要? |
| ⑥ 何で運用している? | 株式? 債券? どの国? |
分からなければ、分かるまで聞く。それでも分からなければ、持ち帰る。 契約前の確認の考え方は、損をしやすい投資商品の記事にも書いています。
「勉強しない」にも、コストがかかる
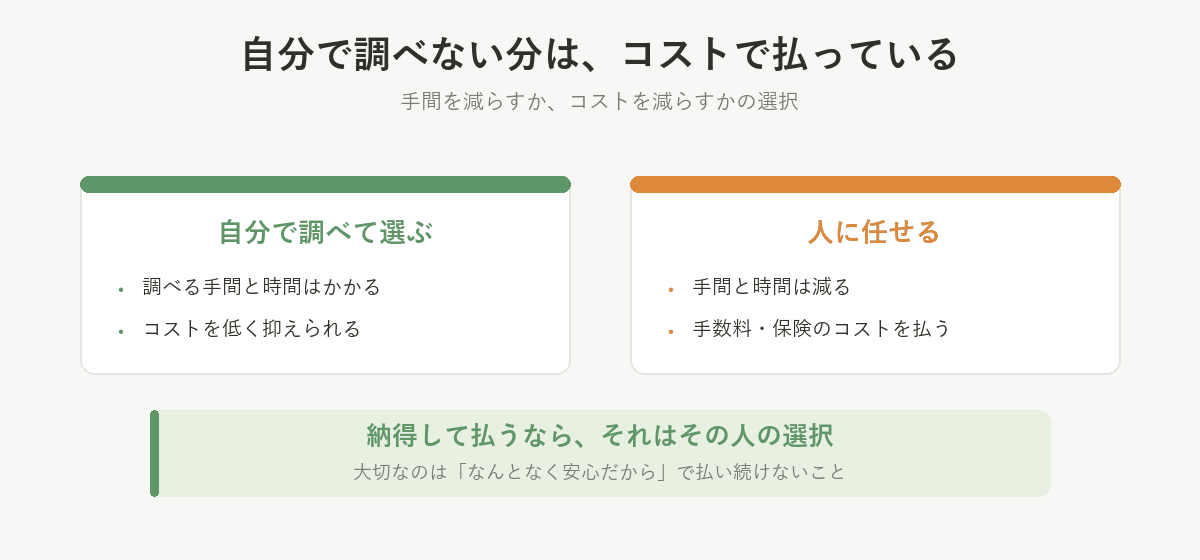
ここは、私がいちばん伝えたいところです。
自分で調べて選ぶ代わりに、保険会社や販売会社に任せる。その分、手数料や保険のコストを払っているということです。
「時間がない」「保障もほしい」「コストを払っても任せたい」。そう納得したうえで選ぶなら、それはその人の選択です。大切なのは、「なんとなく安心だから」で払い続けないことです。
我が家は、見事に意見が割れています(笑)
ここからは、我が家のリアルな話です。
妻は保険派、私は投資派。
妻は、全世界株式に連動するタイプの保険に入っています。私が「全世界株式のインデックスファンドなら、もっと低いコストで運用できるよ」と話すと、妻からひと言。
「じゃあ、損しない100%保証はあるの?」
……完敗です(笑)
ちなみに私自身は、入っていた20年の保険を解約して、全世界株式のインデックスファンドに移しました。
理屈では勝てても、人の不安には勝てません。😂 でも、これがとても大事なことだと思うんです。
実家も「守り派」でした 🏠
実家はドル建て終身保険に入っていました。全世界株式のインデックスファンドの話もしましたが、昔、投資信託で失敗した経験がある。「ネット証券の口座開設? 面倒くさい」という壁もある。……これは強い。
そんな中、保険が1本満期を迎えて、担当者の方が家に来ました。当然、「次の商品はいかがですか?」という話です。
そこで私が「この商品は、どこに投資して増やしているんですか?」「信託報酬のようなコストは、何%ですか?」と聞いてみると、納得できる答えは返ってきませんでした。
結局、新しい契約は見送り。今は満期になったお金を、日本国債なども含めて、本人が理解しやすい形で考えているところです。
投資でいちばん高い壁は「感情」
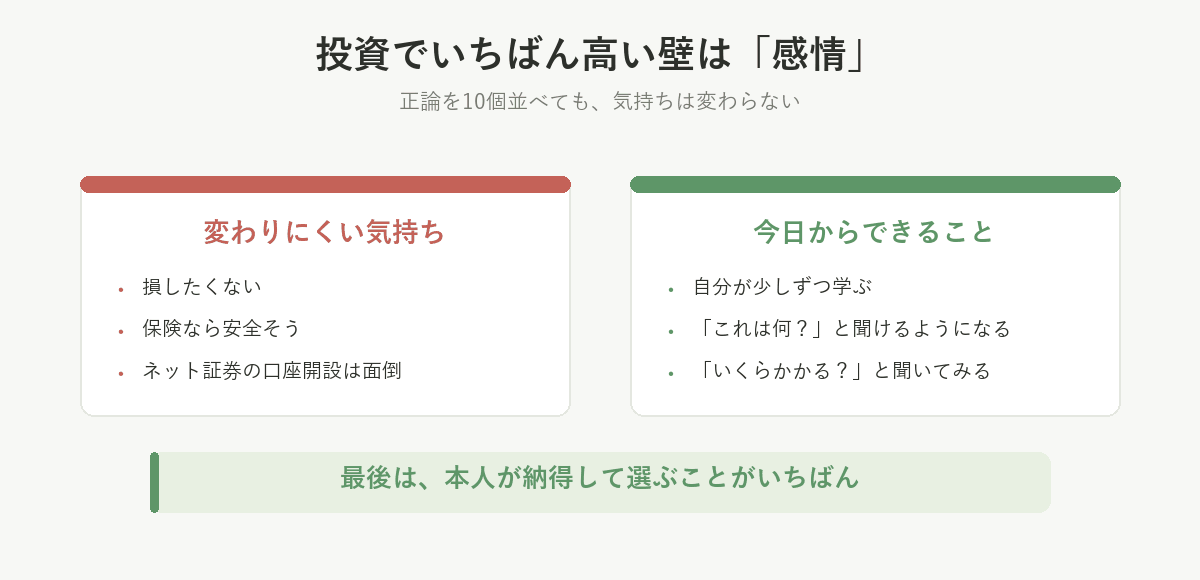
一連のことで分かったのは、投資のいちばんの壁は、知識より「感情」だということです。
「怖い」「損したくない」「保険なら安全そう」「ネット証券は面倒」。こうした気持ちは、正論を10個並べても変わりません。
だからこそ、まずは自分が少しずつ学ぶ。そして「これは何?」「いくらかかる?」と聞けるようになる。それだけで、かなり違います。📚
よくある質問
ドル建て保険は、入らないほうがいいですか?
資産を増やす目的なら、おすすめしません。 為替で円の受取額が変わる、コストが見えにくい、途中解約で元本割れしやすい、という3つが重いからです。死亡保障に価値を感じ、この3つを理解したうえで選ぶなら、それはその人の選択です。
予定利率が高ければ、お得ですか?
予定利率は、コストを引いたあとの手取りの利回りではありません。払う総額と受け取る金額を、円で比べてみてください。
すでに入っているドル建て保険は、解約したほうがいいですか?
まずは、今解約したらいくらになるかを確認しましょう。元本が戻るまでの年数や、ほかの商品に移した場合どうなるかなど、シミュレーションを繰り返して、自分が納得できるほうを選んでください。
満期になったら、どうすればいいですか?
その場で次の商品を契約しないでください。受け取り方を確認し、そのお金をいつ・何に使うかを決めてから考えましょう。
まとめ
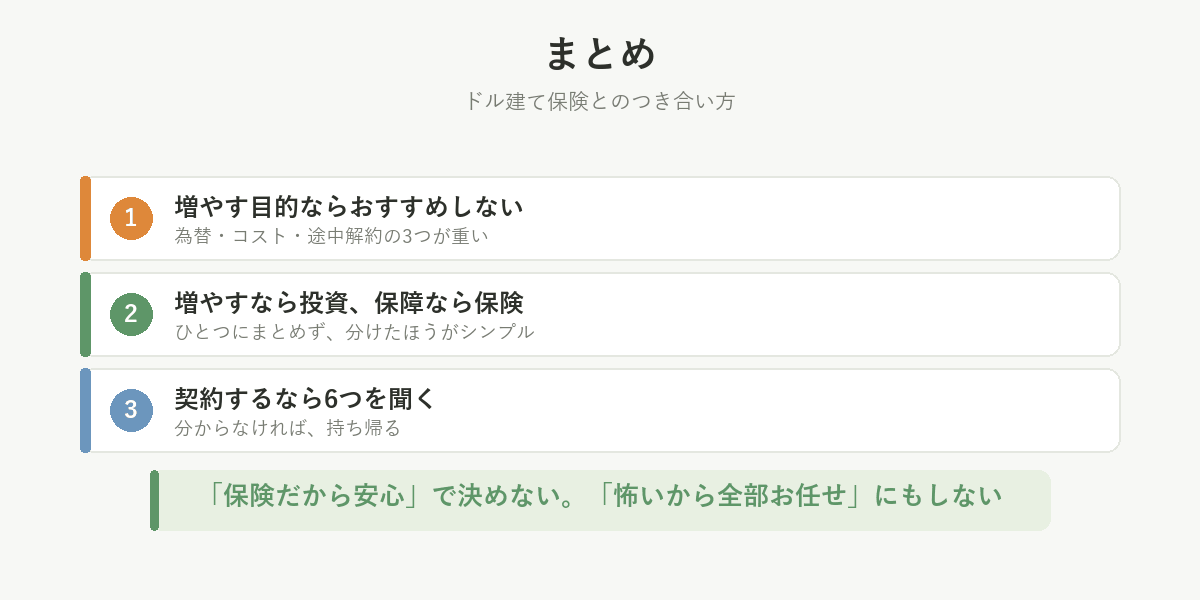
- ドル建て保険は、「保険」と「外貨での運用」をひとつにした商品
- 増やす目的なら、為替・コスト・途中解約が重く、おすすめしません
- 増やすなら投資、保障なら保険、と分けたほうがシンプル
- 契約するなら6つを聞き、分からなければ持ち帰る
- 満期は、次の契約をする日ではなく、立ち止まる日
「保険だから安心」だけで決めない。そして、「怖いから全部お任せ」にもしない。✨
あとがき
私も、最初から金融商品が分かっていたわけではありません。分からない言葉を調べて、また分からない言葉が出てきて、また調べる。その繰り返しでした。
知識が増えても、リスクがなくなるわけではありません。でも、「何が怖いのか」「そのためにいくら払っているのか」が分かると、少し冷静になれます。
まずは今日、入っている保険の契約内容を3分だけ見てみる。それで十分です。
……と言いつつ、妻の説得はまだ途中です(笑)
あ〜妻よ、保険にはコストがかかっているんだよ〜😭
最後は、本人が納得して選ぶことがいちばん。「安心だから」ではなく、「分かったうえで選ぶ」を目指していきましょう。🌱