「よく分からないから、プロに任せたほうが安心かな」🤔
そう思って、窓口で勧められた商品をそのまま選ぶ人は少なくありません。
でも、投資の商品の中には、聞こえのいい説明の裏で、損につながりやすいものがあります。この記事では、まずそれが何なのかを先にまとめて、そのあとで対策を書きます。
損をしやすい投資商品は、この3つ
| 商品 | よく聞く説明 | 損につながりやすい理由 |
|---|---|---|
| 毎月分配型の投資信託 | 「毎月、お金が受け取れます」 | 分配金が元本の払い戻し(タコ足配当)になりやすい。受け取っていても資産は減っていく |
| 手数料の高い投資信託(アクティブファンドに多い) | 「プロが運用するので安心です」 | 年1%を超えるコストが、成績に関係なく毎年引かれる |
| 仕組債・仕組預金 | 「普通の預金より、金利が高いです」 | いつ終わるかを金融機関があとから決められるのに、元本割れのリスクはお客さんが背負う |
金融庁も、こうした商品が中身やコストを理解されないまま販売され、苦情が続いていると指摘しています(出典:金融庁 顧客本位タスクフォース資料 2022年9月)。
こんな人に読んでほしい
- 投資に興味はあるけれど、勉強は苦手
- 窓口で「おすすめです」と言われると、安心してしまう
- 今持っている商品の中身を、実はよく知らない
この記事で知ってほしいこと
- 損をしやすい商品は、毎月分配型・手数料の高い投資信託・仕組債や仕組預金
- 契約する前に確認することは、5つで足りる
- 分からないときは、その場で決めずに持ち帰っていい
なぜ、こうした商品を選んでしまうのか
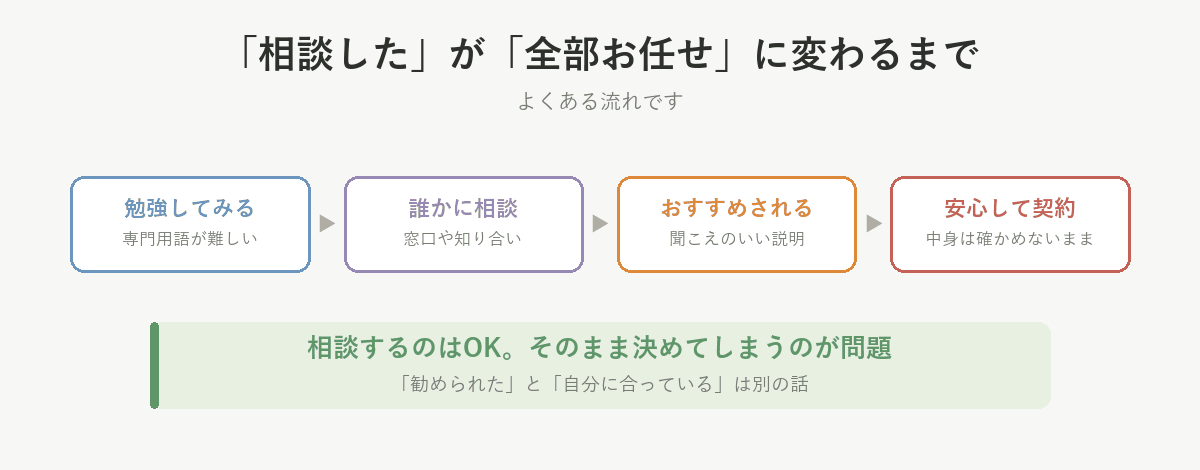
勉強してみる → 専門用語が難しい → 誰かに相談する → 「こちらがおすすめです」 → 安心して契約する
人に相談すること自体は、大切です。👍 問題は、「相談した」がいつの間にか「全部お任せ」に変わってしまうことです。
「毎月もらえる」「プロだから安心」「金利が高い」。聞こえのいい説明がつく商品ほど、中身を確かめずに決めてしまいやすいのです。
① 毎月分配型の投資信託 💸
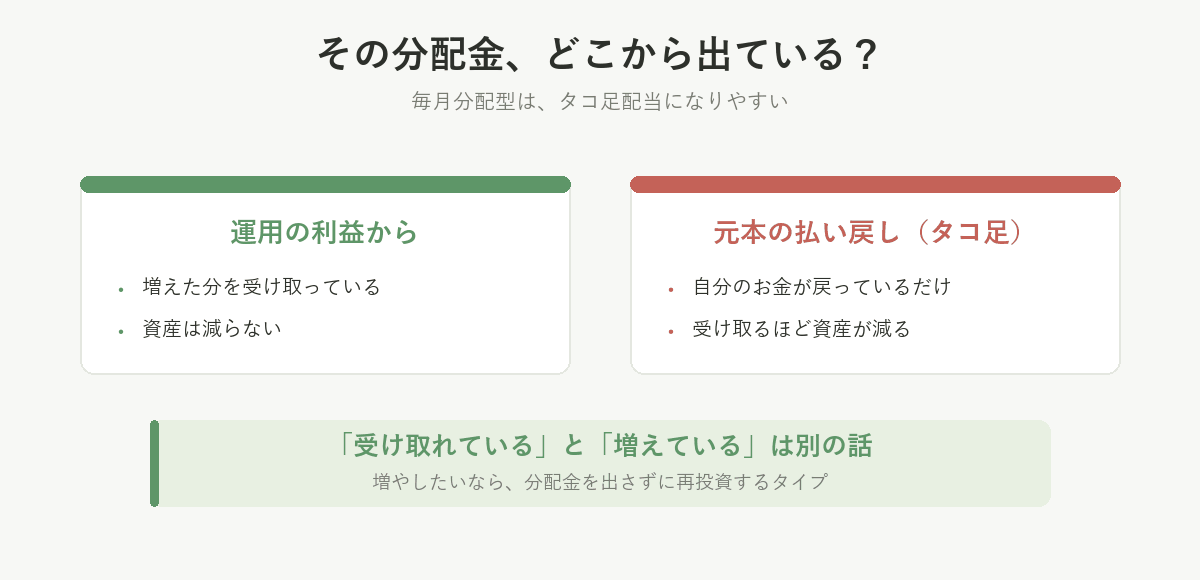
「毎月お金が受け取れる」と聞くと、お小遣いみたいでうれしくなりますよね。
でも、分配金は投資信託の資産の中から払われます。しかも毎月分配型は、運用の利益ではなく、自分が出したお金(元本)を払い戻す形になりやすいのです。これが「元本払戻金(特別分配金)」、いわゆるタコ足配当です(出典:投資信託協会 用語集)。
つまり、「受け取れている」と「増えている」は別の話。金融庁の資料では、毎月分配型を持っている人のうち、この仕組みを知っていたのは46.6%でした。
受け取ったお金はもう運用されないので、複利も働きません。資産を増やしたいなら、分配金を出さずに再投資するタイプが基本です。毎月分配型は長期の資産形成に向かないとして、NISAの対象からも外されています(NISAの2つの枠の記事)。
実は私も、毎月分配型を2本買って、最後は元本割れで売りました。😇 その話は投資信託の記事に書いています。
② 手数料の高い投資信託 💰
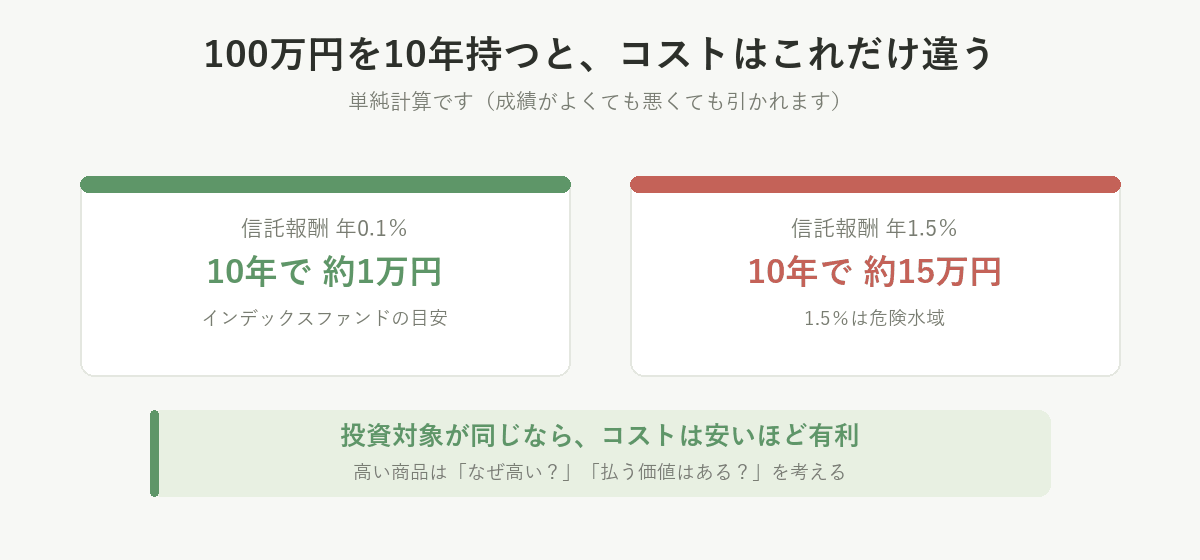
「プロが選んで運用するので安心です」。心強く聞こえます。
でも、プロが投資先を選ぶアクティブファンドは、インデックスファンドよりコストが高いものが多く、信託報酬が年1%を超えるのも珍しくありません。 金融庁の分析でも、信託報酬が運用で上乗せした分より大きいと考えられるファンドが多数見つかっています。
たとえば年1.5%。100万円なら年1万5,000円、10年で15万円です。しかも、成績がよくても悪くても引かれます。1.5%は危険水域だと私は思っています。⚠️
目安は、インデックスファンドなら年0.1〜0.3%程度。最近は0.05〜0.1%台の商品もあります。投資対象が同じなら、コストは安いほど有利です。
高い商品を勧められたら、この2つを考えてみてください。
- なぜ、ここまで高いのか
- このコストを払い続ける価値が、本当にあるのか
コストがどこに書いてあるかは、目論見書の記事にまとめています。
③ 仕組債・仕組預金 🏦
「普通の預金より金利が高いです」。減らないうえに得をするように聞こえます。
でも、高い金利には、引きかえにしているものがあります。
仕組債は債券、仕組預金は預金ですが、考え方はほぼ同じです。普通の債券や預金に特別な条件を組み込んで、金利を高くしている商品です。
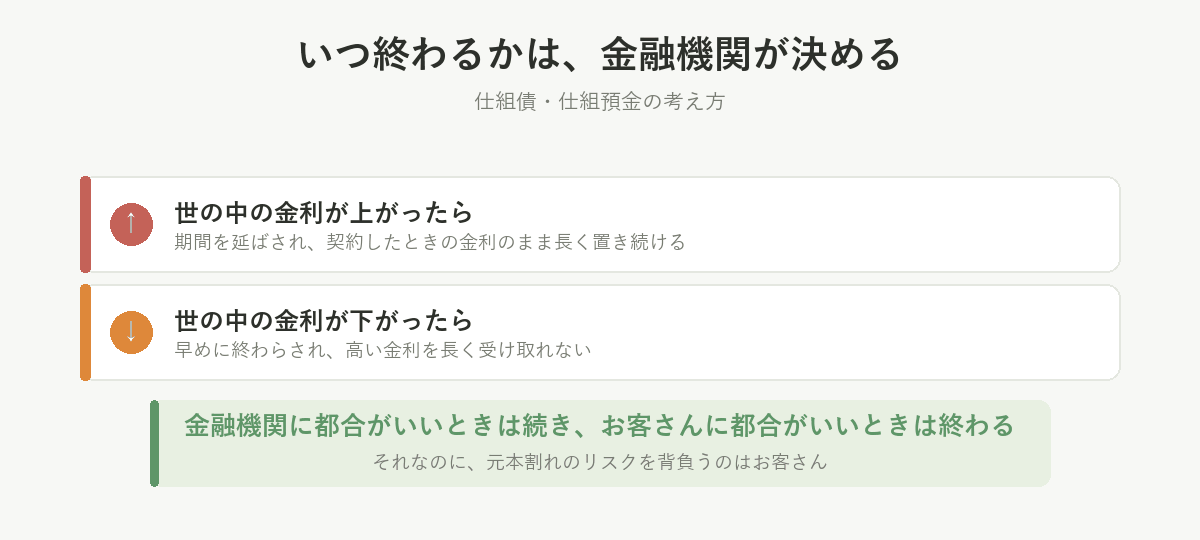
普通の定期預金なら、満期は契約したときに決まっています。ところが仕組債・仕組預金は、いつ終わるかを、銀行や発行する会社があとから自由に決められます。 金利は契約したときのままです。
- 世の中の金利が上がったら → 期間を延ばされ、契約したときの金利のまま長くお金を置き続けることに
- 世の中の金利が下がったら → 早めに終わらされ、高い金利を長く受け取れない
つまり、金融機関に都合がいいときは続き、お客さんに都合がいいときは終わる。😓
それなのに、元本割れのリスクを背負うのはお客さんです。期間が10年、20年と長いものもあり、途中で解約すると、戻ってくるお金が減りやすくなっています(出典:金融庁 監督指針の改正(概要)2026年7月、日本証券業協会「金融商品や取引の特徴やリスク」)。
あとで書く私の失敗も、仕組預金でした。
損をしないための対策は、2つ ✅
対策1:契約する前に「5つの確認」
| 確認すること | 見るポイント |
|---|---|
| ① 何に投資しているか | 株式・債券・コモディティ/国や地域/高配当・半導体など投資先は何か? |
| ② どんな値動きをしやすいか | 投資対象が分かれば、リスクの特徴もつかめる |
| ③ 手数料はいくらか | 持っている間ずっとかかるコストも |
| ④ 中途解約できるか | 解約したら、いくらになるのか |
| ⑤ 自分の目的に合っているか | 老後のお金か、数年後に使うお金か |
対策2:分からなければ、その場で決めない
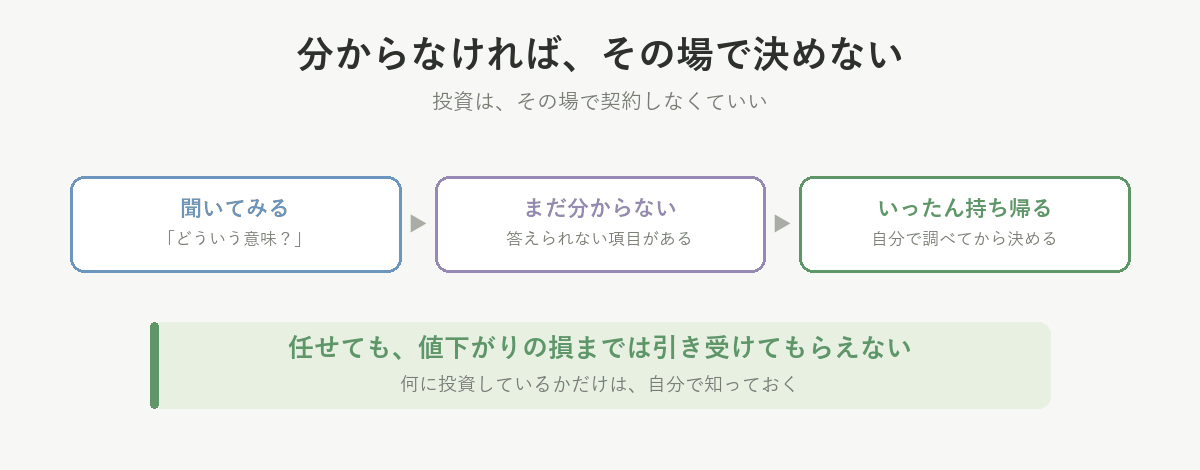
「これはどういう意味ですか?」と聞いて、それでも分からなければ、いったん持ち帰る。投資は、その場で契約しなければいけないものではありません。🙆
誰かに判断を任せても、値下がりしたときの損までは引き受けてもらえません。 だから、自分のお金が何に投資されているのかだけは、自分で知っておきましょう。相談と丸投げの違いは、投資ができる人の特徴の記事にも書いています。
私の場合は、「守りすぎ」で遠回りしました
ここからは、私自身の話です。
私はもともと「お金は増やしたい。でも、減らしたくない」タイプでした。……まあ、みんなそうですよね。😅 私の感覚では、増やしたい7割、減らしたくない3割くらいがちょうどいいと思っています。
でも当時の私は、「減らしたくない」に偏っていました。
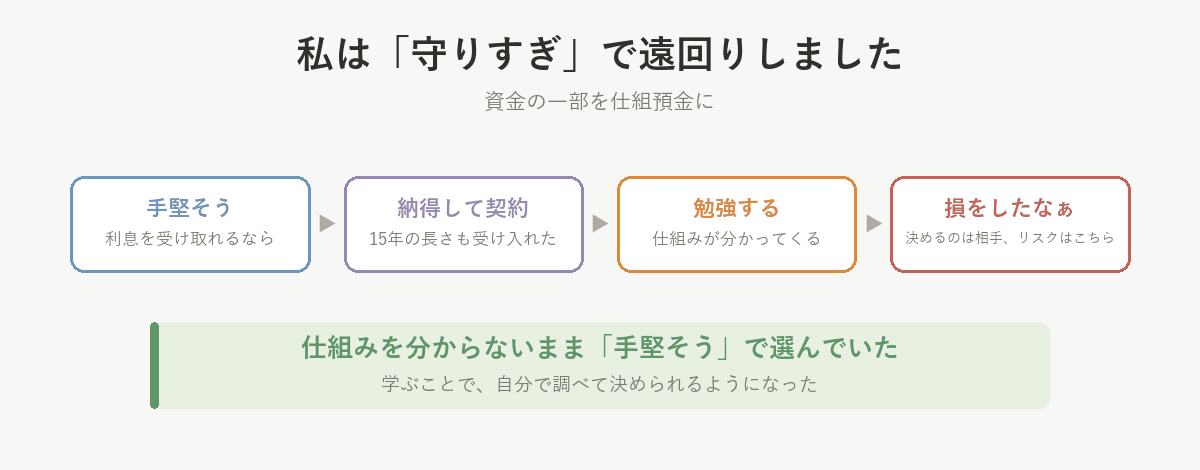
証券口座は、今の制度になる前のNISAの頃から持っていました。でも投資に自信がなく、銘柄選びも下手。そこで「手堅く利息を受け取れるものなら」と、資金の一部を仕組預金に預けました。20年間続ける保険にも入っていました。
契約したときは、15年という長さも受け入れて、自分なりに納得していたんです。
ところが勉強していくうちに、気持ちが変わりました。いつ終わるかを相手があとから決められるのに、元本割れのリスクはこちらが背負う。 仕組みが分かるほど、「これは、損をしたなぁ」と思うようになりました。
仕組みをよく分からないまま、「手堅そう」で選んでいた。 それが私の失敗です。
変わったきっかけは、本や解説動画で学ぶようになったことです。📚 知らなかったから、誰かに決めてもらうしかなかった。知ったことで、「自分で調べて、自分で決める」ができるようになりました。
解説動画やブログも、そのまま真似しない 📱
「これを買っておけば大丈夫」と、分かりやすく話す人もいます。でも、その人と自分とでは、資産も、投資する期間も違います。「簡単そう」と思ったときほど、一度立ち止まる。
一方で、いくつかの本や動画を見ていると、別々の人が同じことを言っていることがあります。私の経験では、そういうものこそ調べてみる価値がありました。 🔍
よくある質問
毎月分配型の投資信託は、損なのですか?
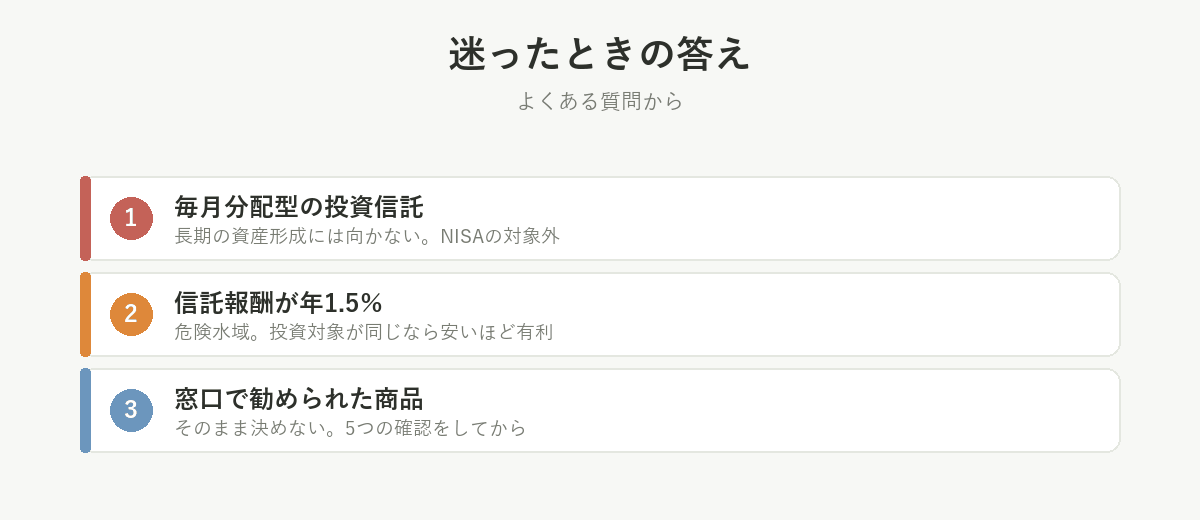
長期の資産形成には向きません。 NISAでも対象から外されています。分配金がタコ足配当(元本の払い戻し)になりやすく、受け取っていても資産は減っていきます。増やしたいなら、分配金を出さずに再投資するタイプが基本です。
アクティブファンドは、買わないほうがいいですか?
年1.5%のような高いコストを払い続けるものは、おすすめしません。 コストに見合う成果が出ていないファンドも多いからです。選ぶなら、そのコストを払う価値があると自分で説明できる場合だけにしてください。
手数料は、何%までならいいですか?
信託報酬なら、インデックスファンドで年0.1〜0.3%程度が目安です。投資対象が同じなら安いほど有利で、年1.5%は危険水域です。買うときの手数料は0円(ノーロード)が主流です。
仕組債や仕組預金は、何に気をつければいいですか?
いつ終わるかを、金融機関があとから決められる点です。「いつ終わるのか」「中途解約したら、いくらになるのか」を自分の言葉で言えないなら、契約しなくて大丈夫です。
窓口で勧められた商品は、買わないほうがいいですか?
勧められたこと自体は問題ありません。でも、そのまま決めるのはおすすめしません。 「5つの確認」をして、答えられないうちは持ち帰ってください。
もう契約してしまった商品は、どうすればいいですか?
まずは「5つの確認」で中身を知ることからです。解約するなら、かかる費用と、そのときの値段で損が確定することを確認してから決めましょう。元本が戻るまでの年数や、ほかの商品に投資した場合どうなるかなど、解約する前にシミュレーションを繰り返して、自分が納得できるほうを選んでください。
まとめ
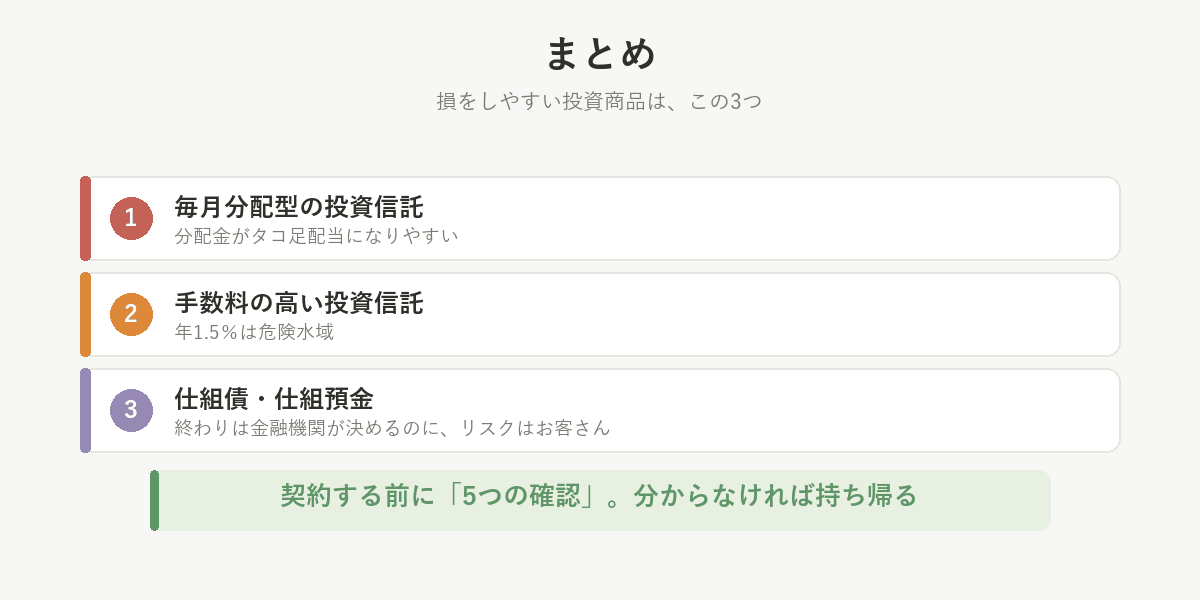
損をしやすい投資商品は、この3つです。
- 毎月分配型の投資信託:分配金がタコ足配当になりやすい
- 手数料の高い投資信託:年1.5%は危険水域
- 仕組債・仕組預金:終わりは金融機関が決めるのに、元本割れのリスクはお客さん
「毎月もらえる」「プロだから安心」「金利が高い」という言葉だけで決めない。契約する前に5つの確認、分からなければ持ち帰る。これだけで、かなり変わります。✨
あとがき
「人に聞くのが苦手」「本を読んでも専門用語だらけ」。私もそうでした。
でも、最初から100点を目指さなくていいと思っています。まずは「この商品は何?」からで十分です。
「これに投資すれば、すごく増えますよ」という話に出会ったら、まずは一呼吸。「で、これは何に投資しているんだろう?」 ここから始めれば大丈夫です。
知識は、利益を約束してくれるものではありません。でも、自分のお金を守る力にはなってくれます。🌱