はじめに
「老後にいくら必要ですか?」
こう聞かれて、すぐに答えられる人は、どれくらいいるでしょうか🤔
生活費は、家庭によって違います。今後の暮らし方も、受け取る年金の見込み額も違います。だから、「老後は○○万円必要」という一つの数字を見ても、自分に必要な金額は分かりません💭
実際、老後資金に不安がある人の中には、「必要な金額が分からない」こと自体が不安の理由になっている人がいます。
この記事では、世間でよく見かける「老後に必要な金額」を追いかけるのではなく、今の自分の家計から、必要な金額を考えていく手順を整理します🧭
こんな人に読んでほしい
- 老後資金がなんとなく不安
- でも、いくら必要なのか分からない
- 「老後○○万円」という数字を見るたびに不安になる
- 年金を受け取るようになった後の生活がイメージできない
- お金の計算が苦手で、何から手をつければいいか分からない
30〜50代を中心にしていますが、これからの生活を考えたい人なら、どの年代でも使える考え方です🙆
この記事の目的
自分の家計をもとに、自分の数字を出していく最初の一歩です。漠然とした「老後が不安」を、ひとつずつ確認できる状態に変えていきましょう👣
結論:老後に必要な金額は、自分の「生活費」と「年金の見込み額」の差から考える
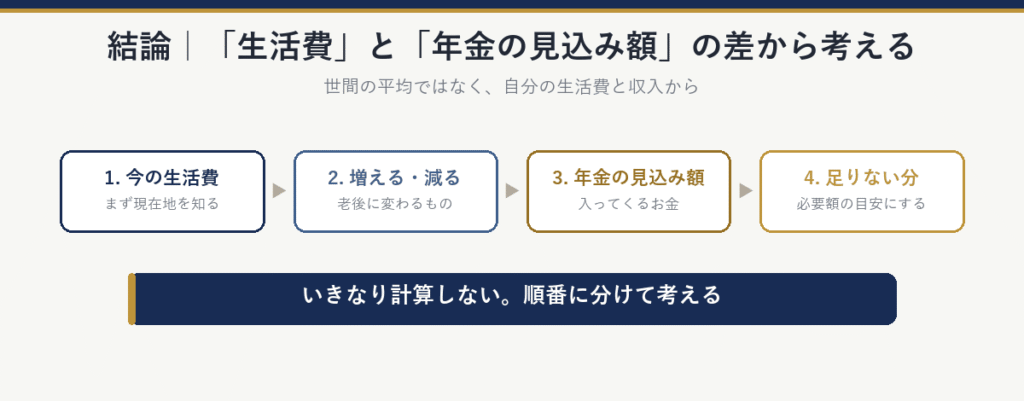
世間の平均ではなく、自分の生活費と収入から考えるのが基本です。順番は、次の4つです。
- 今の生活費を知る
- 老後に増えるもの・減るものを考える
- 年金の見込み額を確認する
- 足りない分を出して、必要額の目安にする
いきなり「老後にいくら必要か」を計算しようとするから、難しく感じます。順番に分けて考えます🔢
「いくら必要か分からない」は、珍しいことではない
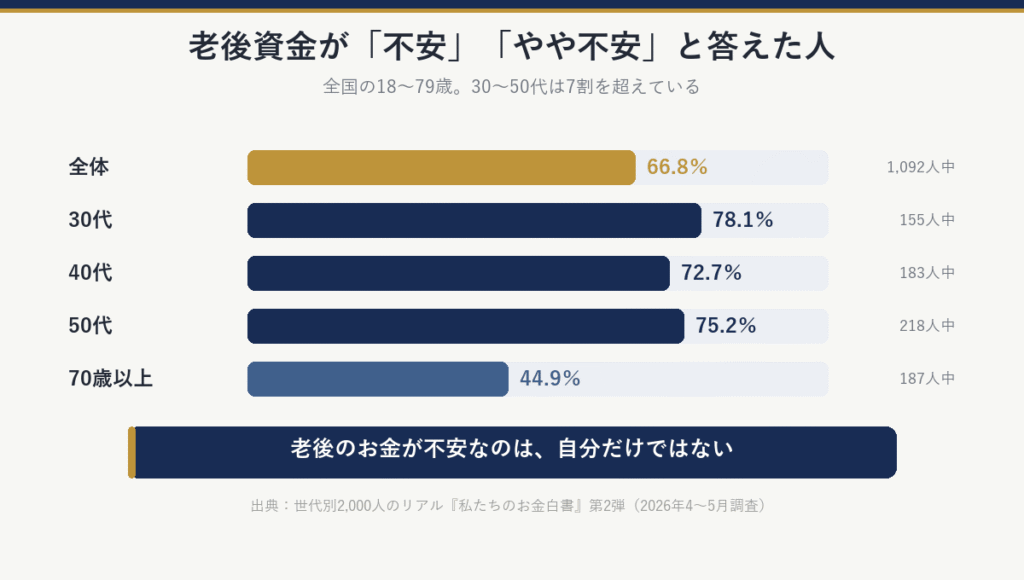
2026年4〜5月に全国の18〜79歳を対象に行われた調査「世代別2,000人のリアル『私たちのお金白書』」第2弾で、老後資金について「不安である」「やや不安である」と答えた人は、全体で66.8%(1,092人中)でした📊年代別では、30代が78.1%(155人中)、40代が72.7%(183人中)、50代が75.2%(218人中)で、70歳以上は44.9%(187人中)です。
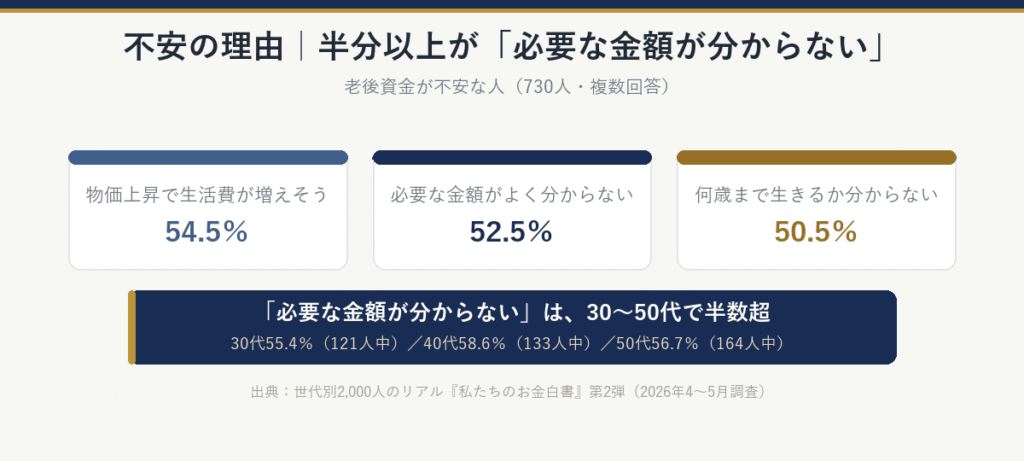
同じ調査で、老後資金が不安な人(730人)にその理由を聞くと(複数回答)、「老後に必要な金額がよく分からない」が52.5%でした😮「物価上昇で生活費が増えそうだから」の54.5%、「何歳まで生きるか分からない」の50.5%と、ほぼ並ぶ水準です。「必要な金額がよく分からない」は、30代で55.4%(121人中)、40代で58.6%(133人中)、50代で56.7%(164人中)と、30〜50代では半数を超えています📈
つまり、「足りるかどうか分からない」だけでなく、「そもそも、いくら必要なのか分からない」ことも、大きな不安になっています😥だから、最初から正確な未来を予測しなくて構いません。今分かる数字から、順番に整理していきましょう🌱
手順1:今の生活費を知る
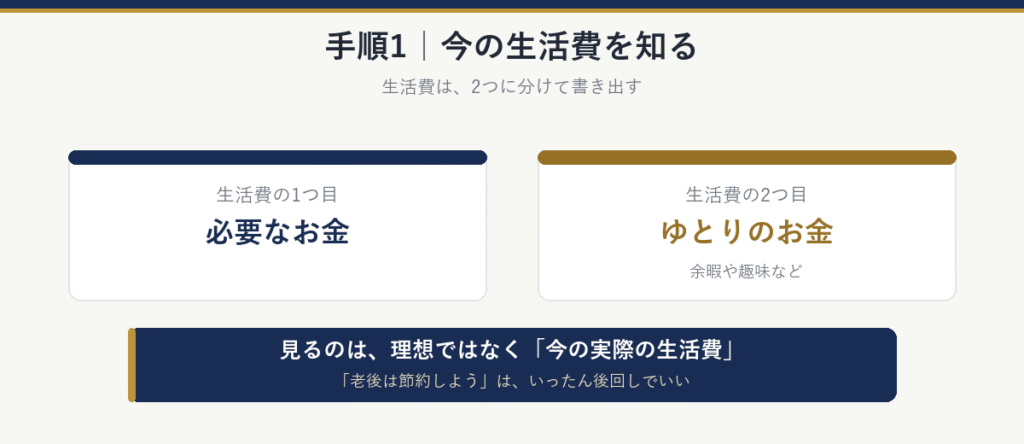
最初に確認したいのは、老後の生活費ではなく、今の生活費です。今の暮らしにいくら使っているのかが分からなければ、老後に必要なお金も考えにくいからです💡
食費、光熱費、通信費、住まいにかかるお金など、普段使っているお金を、まず全体として確認します。家計簿をきっちりつけていなくても、銀行口座やカードのお金の動きから、「自分の家庭は普段どれくらい使っているのか」は見えてきます👀
見るのは、理想の生活費ではなく、今の実際の生活費です。「老後はもっと節約しよう」「趣味を減らそう」は、いったん後回しで構いません👌
そのとき、私はライフプランシートに、生活費を「必要なお金」と「ゆとりのお金」に分けて書き出しています📝
手順2:老後に「減るもの・増えるもの」を考える
今の生活費が分かったら、次に「老後になったら何が変わるか」を考えます🔄今とまったく同じ生活費になるとは限りません。
- 今は、仕事のために使っているお金
- 老後も、続きそうなお金
- 老後の暮らし方によって、変わりそうなお金
この3つの視点で見ていきます。仕事を辞めても、食費や住まいなど、生活そのものにかかるお金は続きます🍚
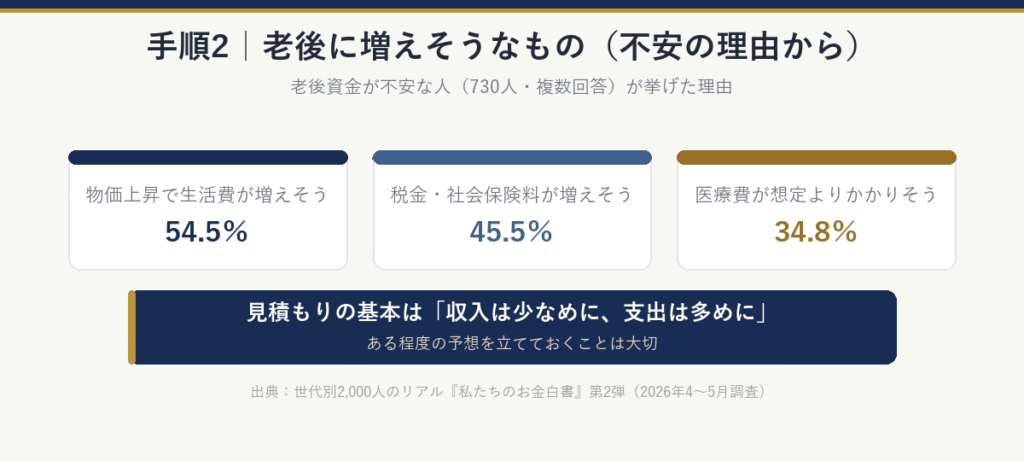
同じ調査で、老後資金が不安な人(730人・複数回答)が理由に挙げたものを見ると、「物価上昇で生活費が増えそう」が54.5%、「税金・社会保険料の負担が増えそう」が45.5%、「医療費が想定よりかかりそう」が34.8%でした🏥この不安は、ごく自然なものだと思います😌だから、「老後はこれだけ減りそう」「これだけ増えそう」と、ある程度の予想を立てておくことは大切です。見積もるときの基本は、収入は少なめに、支出は多めにです。
手順3:年金の見込み額を確認する
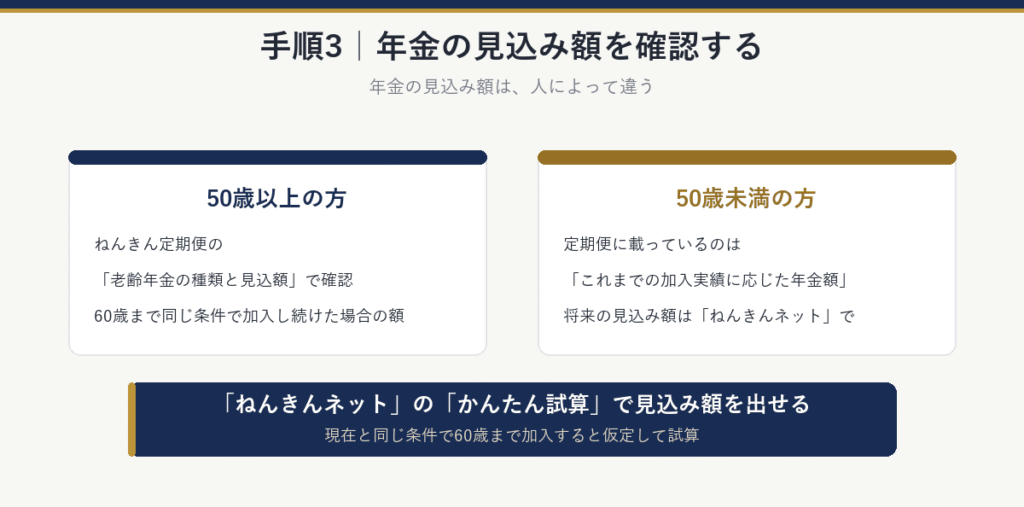
次に、老後に入ってくるお金を確認します。その中心のひとつが年金です。年金の見込み額は人によって違うので、「みんな同じ金額」とは考えません🙅
50歳以上の方は、ねんきん定期便の「老齢年金の種類と見込額」で確認できます。60歳まで同じ条件で加入し続けた場合の見込み額です。50歳未満の方の定期便に載っているのは、「これまでの加入実績に応じた年金額」なので、将来の見込み額を知りたいときは、日本年金機構の「ねんきんネット」が使えます💻
「ねんきんネット」の「かんたん試算」では、現在と同じ条件で60歳まで年金制度に加入すると仮定して、年金の見込み額を出せます🧮今後の加入や受給開始の年齢を変えて試す「詳細な条件」の試算もあります。ねんきん定期便に載っている「アクセスキー」があれば、ユーザIDをすぐに取得できます🔑
将来の年金額が今の時点で確定するわけではありません。それでも、現在分かる情報で、自分の場合、老後の生活にどれくらいの収入が見込めるのかを知ることはできます。私はこの金額を、ライフプランシートに年金の月額として書いています✍️
手順4:足りない分を出して、必要額の目安にする
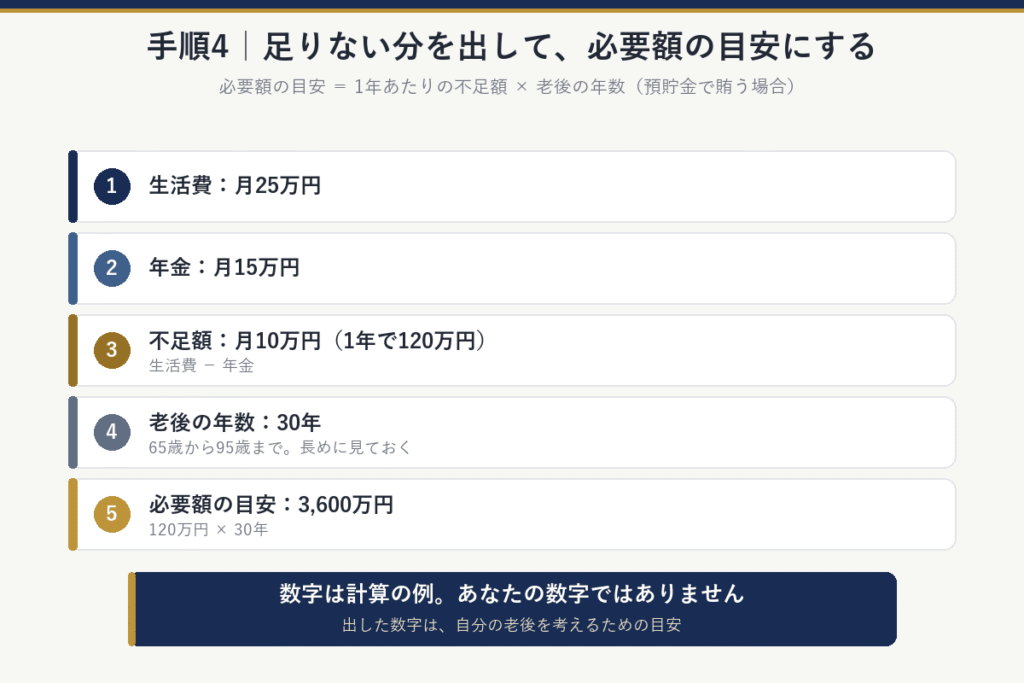
ここまで来ると、ようやく「自分に必要な老後資金」を考える材料がそろいます🧩まず、足りない分を出します。
老後の生活費 − 年金など入ってくるお金 = 自分で準備しておく必要がある部分(不足額)
私は、ライフプランシートに年金の月額と生活費を並べて、その差(不足額)を見ています🔍
次に、その不足額を、必要額の目安にします。投資や運用をしていない方は、不足分を預貯金で賄う形で考えます🏦
必要額の目安 = 1年あたりの不足額 × 老後の年数
老後の年数も、収入は少なめに、支出は多めにと同じ考え方で、長めに見ておきます。何歳まで生きるかは、誰にも分からないからです🤷
たとえば、次のような場合です。数字はあくまで計算の例で、あなたの数字ではありません⚠️
- 生活費:月25万円
- 年金:月15万円
- 不足額:月10万円(1年で120万円)
- 老後の年数:30年(65歳から95歳まで)
- 必要額の目安:120万円 × 30年 = 3,600万円
投資や運用で準備している方は、毎年の資産の4%を軸にして取り崩す考え方もあります。その取り崩し方は、別の記事「積み立てたお金、いつ・どう取り崩す?|足りない分を「4%」を軸に考える」で書いています🔗
出した数字は、未来を言い当てる答えではなく、現時点で分かっている情報から、自分の老後を考えるための目安です。それでも、「老後にいくら必要か分からない」から、「自分の場合は、ここを確認すればいい」に変わります。それだけでも大きな違いです👍
「老後○○万円」だけでは、自分の答えにならない
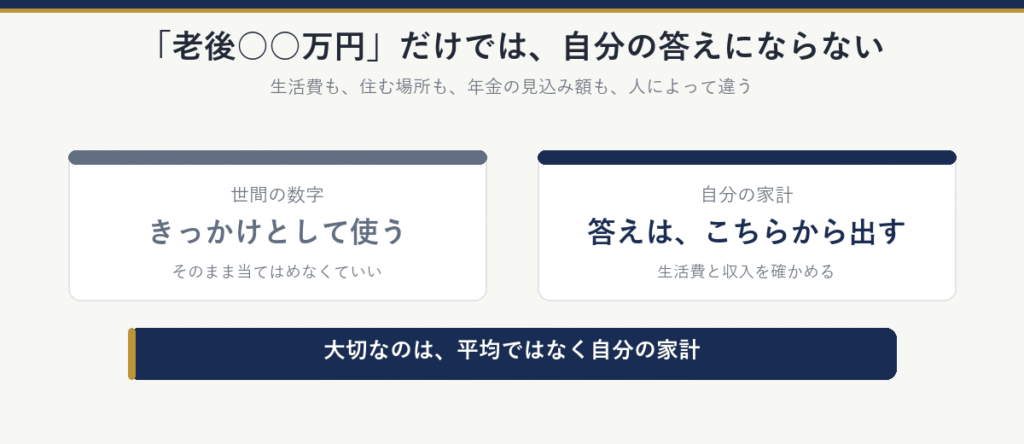
世の中には、「老後にはこれくらい必要」という数字がたくさんあります📰でも、その数字をそのまま自分に当てはめる必要はありません。生活費も、住んでいる場所も、年金の見込み額も、人によって違うからです。
誰かの「必要額」を見て、「自分もそんなに必要なの?」と慌てる必要はありません😅反対に、「平均より少ないから大丈夫」とも言えません。大切なのは、平均ではなく自分の家計です。世間の数字は、自分の生活費と収入を確認するきっかけとして使うくらいが、ちょうどいいと思います🌿
今すぐ、完璧な答えを出さなくてもいい
老後資金の計算は、一度やったら終わりではありません🔁生活や収入、将来の予定が変われば、見直して構いません。特に30〜50代は、老後までまだ時間があります。今の家計を確認したら、しばらく置いて、また見直す。それくらいの距離感でも十分です🍵
まとめ
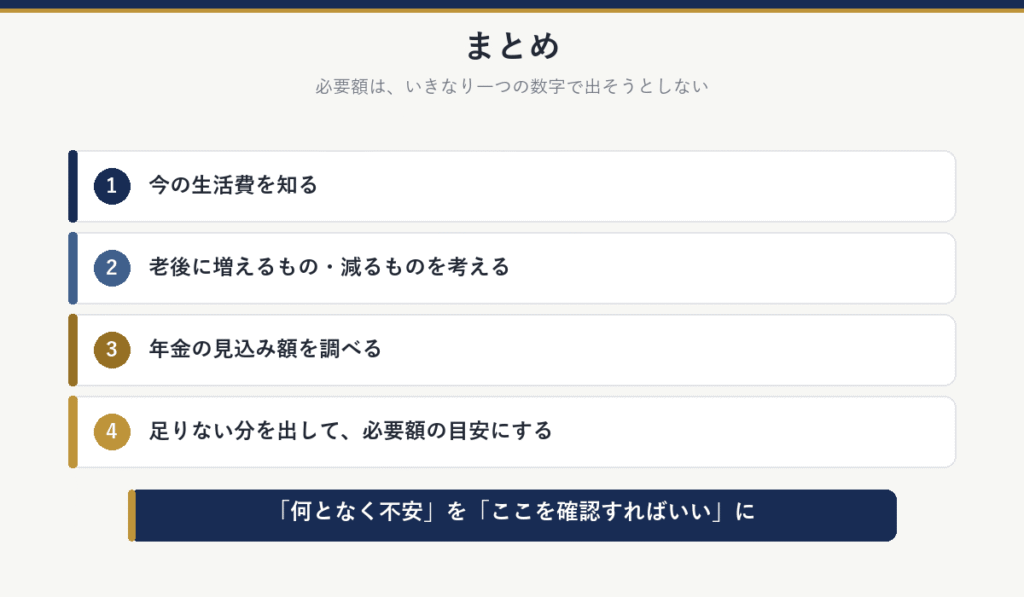
「老後にいくら必要なのか分からない」という不安は、必要額をいきなり一つの数字で出そうとすると、ますます分かりにくくなります🌀まずは、今の生活費を知るところから始めましょう。
- 今の生活費を知る
- 老後に増えるもの・減るものを考える
- 年金の見込み額を調べる
- 足りない分を出して、必要額の目安にする
「老後○○万円」という世間の数字を、自分の答えにする必要はありません。老後資金の不安をゼロにするのは難しくても、「何となく不安」を「ここを確認すればいい」に変えることはできます🌈必要額の目安が出たら、次は、それをどう準備するかを考えます🗺️
あとがき
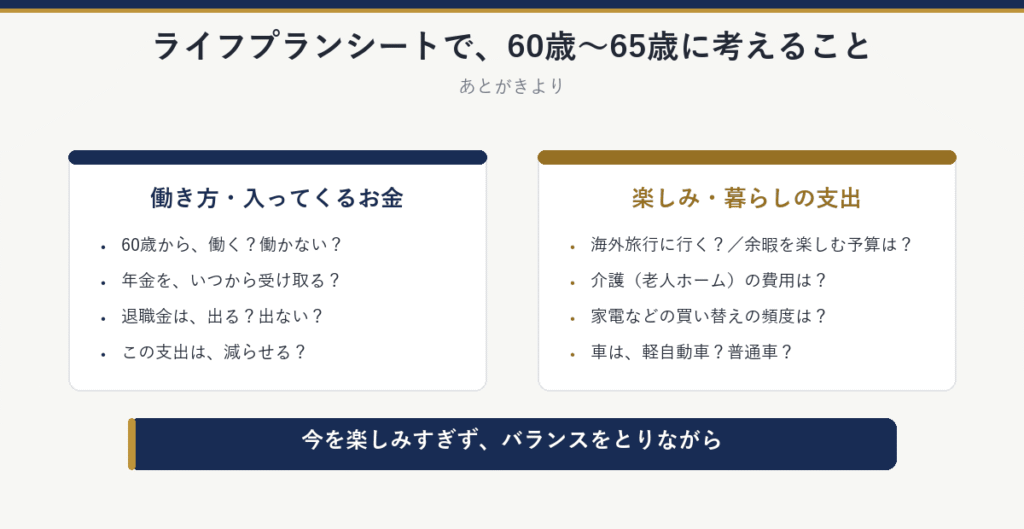
ライフプランシートを作っていると、60歳〜65歳のところは、考えることが、やたらと多いですね😵
- 60歳から、働く?働かない?
- 年金を、いつから受け取る?
- 退職金は、出る?出ない?
- 海外旅行に行く?
- 余暇を楽しむ予算は?
- 介護(老人ホーム)の費用は?
- 家電などの買い替えの頻度は?
- 車は、軽自動車?普通車?
- この支出は、減らせる?
海外旅行のすぐ下に、老人ホームが並んでいます。夢と現実が、同じ表の中で隣り合わせです🏝️
老後を楽しむイベントと、生活を引き締める場面。考えることは、働き盛りの今とは、まったく違います。
今は、老後を楽しみたいと思っています。でも、それができるかどうかは、現在の貯金や運用成績など、収入次第です。夢を語った直後に、現実が追いかけてきます🏃
それでも、ライフプランシートを作ると、「この時期までは、これくらい使っても大丈夫」「60歳までには、これくらい貯まっている」と、目で見えるようになります👓だから、安心して、幸福度の高い支出ができます。「使っていいよ」と表が言ってくれるので、堂々と使えます😎
ただ、今を楽しみすぎて、老後はボロボロの生活……では、笑えません😇「車は軽自動車か、普通車か」で悩んでいられるくらいが、ちょうどいいのかもしれません🚗バランスを上手くとりながら、いきたいです🤸
出典:世代別2,000人のリアル『私たちのお金白書』(レオス・キャピタルワークス作成)第2弾/日本年金機構「『ねんきんネット』による年金見込額試算」