はじめに
お金の勉強をすれば、金融トラブルは防げる。そう考えるのは、自然なことです。知らないより、知っているほうが安心ですからね😊
ところが、金融経済教育推進機構(J-FLEC)が2025年9月26日〜10月17日に、全国の18〜79歳の30,000人に聞いた「金融リテラシー調査2025年」に、少し気になる結果がありました🤔金融教育を受けたと答えた人のほうが、受けていない人より、金融トラブルを経験した人の割合が高かったのです😮
「えっ? 勉強したのに、どうして?」
この記事では、この数字の中身を見ながら、学んだことを「分かったつもり」で終わらせないための習慣をまとめます📝
こんな人に読んでほしい
- お金の勉強を始めたばかりの人
- 研修やセミナーを受けて、「もう大丈夫」と感じている人
- 知識は増えたけれど、いざ決める場面で自信がない人
- 社会人になった子どもに、お金のことをどう伝えるか考えている人
この記事の目的
学んだことを「分かったつもり」で終わらせず、自分を守る力に変える最初の一歩です。
結論:学んだことと、判断に生かせることは別
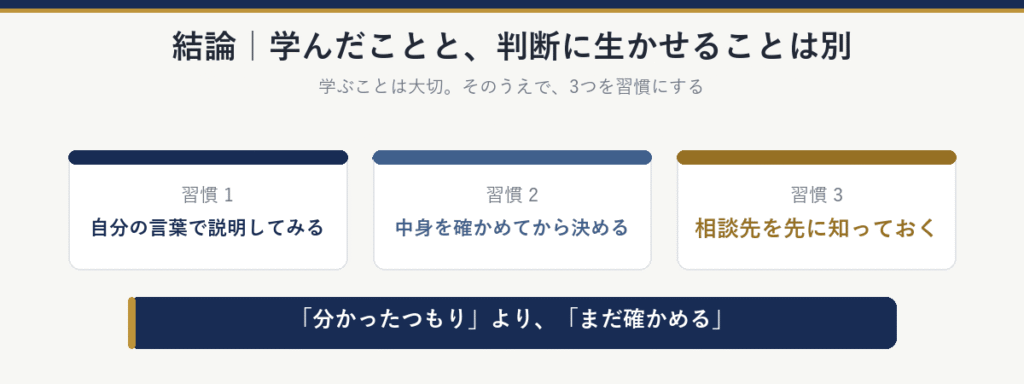
授業や研修で学んだことと、それをいざという場面の判断に生かせることは、同じではありません🧩
調査でも、金融教育を受けたと答えた人のうち、トラブルの経験が多かったのは、知識を確かめる問題の点数が低い人たちでした。点数が高い人では、ぐっと少なくなります📉
学ぶこと自体は、大切です。そのうえで、知っている言葉を自分の言葉で説明してみる・具体的な中身を確かめてから決める・迷ったときの相談先を先に知っておくの3つを、習慣にしていきましょう🌱
金融教育を受けたと答えた人のほうが、トラブルの経験が多い
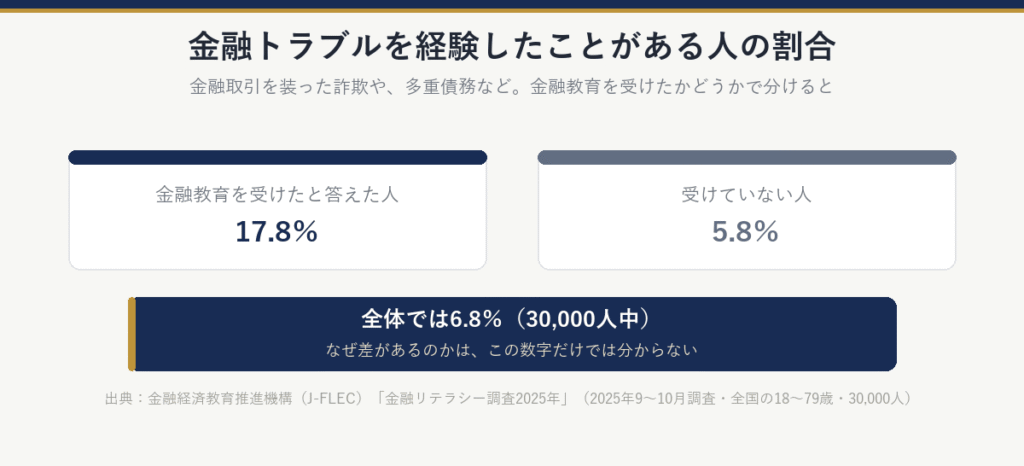
同じ調査で、金融トラブル(金融取引を装った詐欺や、多重債務など)を経験したことがある人は、全体の6.8%でした(30,000人中)📊
これを、金融教育を受けたかどうかで分けると、受けたと答えた人では17.8%、受けていない人では5.8%です⚖️立場や年代で分けても、同じ向きの差が出ています↔️
| 受けたと答えた人 | 受けていない人 | |
|---|---|---|
| 学生(18〜24歳) | 18.4% | 3.7% |
| 若い社会人(18〜29歳) | 33.5% | 6.1% |
| 社会人(30〜59歳) | 19.0% | 6.7% |
| 60〜79歳 | 9.6% | 5.2% |
目を引くのは、若い社会人の33.5%です。ただ、このグループが何人だったのかは、資料に載っていません。「調査ではこう出た」という数字として見てください👀
ここでいう「金融教育を受けた」は、本人がそう答えたものです。学校の授業だけでなく、勤務先の研修や、金融に関するセミナーも含みます。受けたと答えた人は、全体の8.7%。受けた場所でいちばん多かったのは、勤務先の研修・セミナーでした(49.7%・複数回答)🏢
「学ぶと危ない」という話ではない
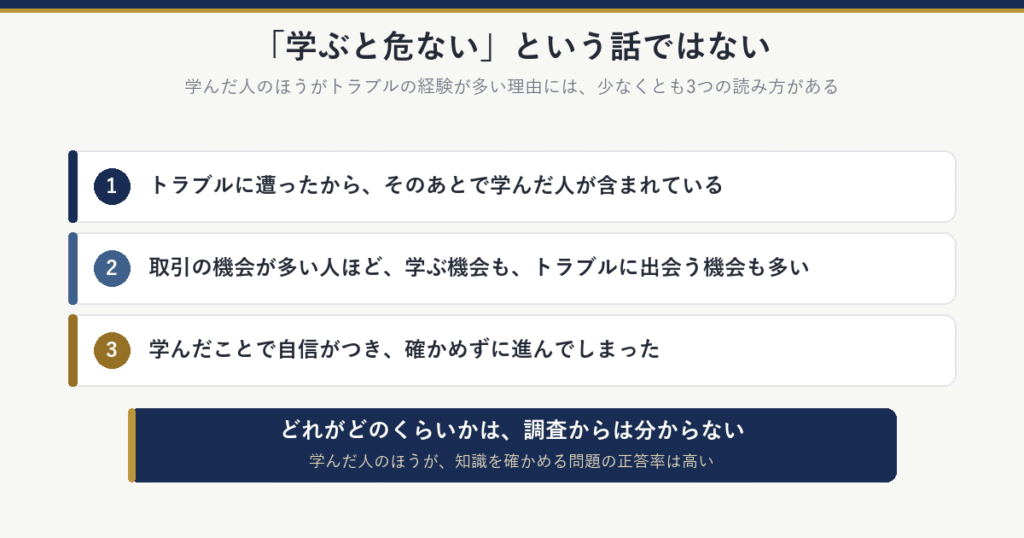
この数字だけでは、原因は分かりません。少なくとも、3つの読み方ができます🔍
- トラブルに遭ったから、そのあとで学んだ人が含まれている
- お金の取引をする機会が多い人ほど、学ぶ機会も、トラブルに出会う機会も多い
- 学んだことで自信がつき、確かめずに進んでしまった
どれがどのくらいなのかは、調査からは分かりません🤷
同じ調査では、金融教育を受けたと答えた人のほうが、知識を確かめる問題の正答率は高い、という結果も出ています。学ぶことには、ちゃんと意味があります💪
目立つのは、「受けた」のに点数が低い人
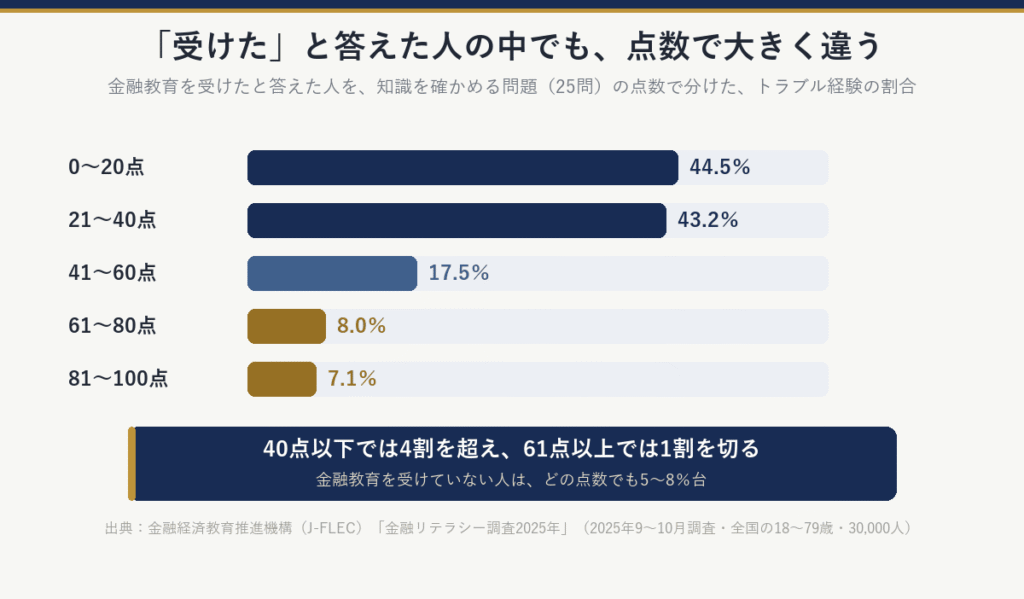
金融教育を受けたと答えた人を、知識を確かめる問題(25問)の点数で分けると、トラブルを経験した人の割合は、大きく違いました📈
- 0〜20点:44.5%
- 21〜40点:43.2%
- 41〜60点:17.5%
- 61〜80点:8.0%
- 81〜100点:7.1%
点数が40点以下の人では4割を超え、61点以上の人では1割を切っています。金融教育を受けていない人は、どの点数でも5〜8%台でした📏
つまり、トラブルの経験が多いのは、「受けた」と答えていても、中身が身についていない人たちです。学んだことと、判断に生かせることは、別なのです💡
若い世代ほど、実力より自信が上になりやすい
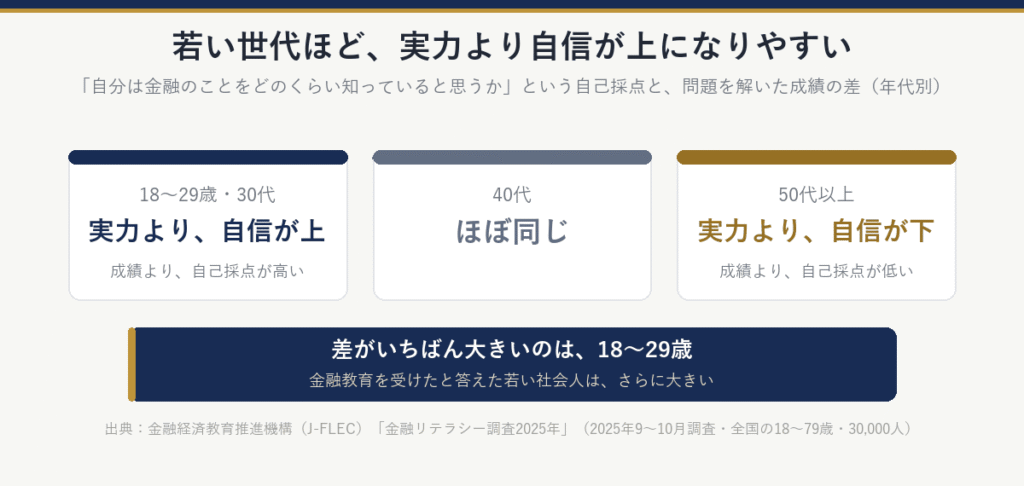
同じ調査は、「自分は金融のことをどのくらい知っていると思うか」という自己採点と、実際に問題を解いた成績を比べています。年代別に見ると、こうなりました👇
- 18〜29歳・30代:成績より、自己採点のほうが高い(実力より、自信が上)
- 40代:ほぼ同じ
- 50代以上:成績より、自己採点のほうが低い(実力より、自信が下)
「実力より、自信が上」の幅がいちばん大きかったのは、18〜29歳です🎓
そして、金融教育を受けたと答えた若い社会人は、この幅がさらに大きくなっていました。成績は全体の平均より低いのに、自己採点は全体の平均を大きく上回っていたのです😲
「自分は分かっている」という感覚と、実際に分かっていること。このあいだのずれが、「学んだつもり」です。若い人を責める話ではありません。新しいことを学んだ直後は、誰でも、分かった気になりやすいものです🙂
学んだことを、判断に生かす3つの習慣
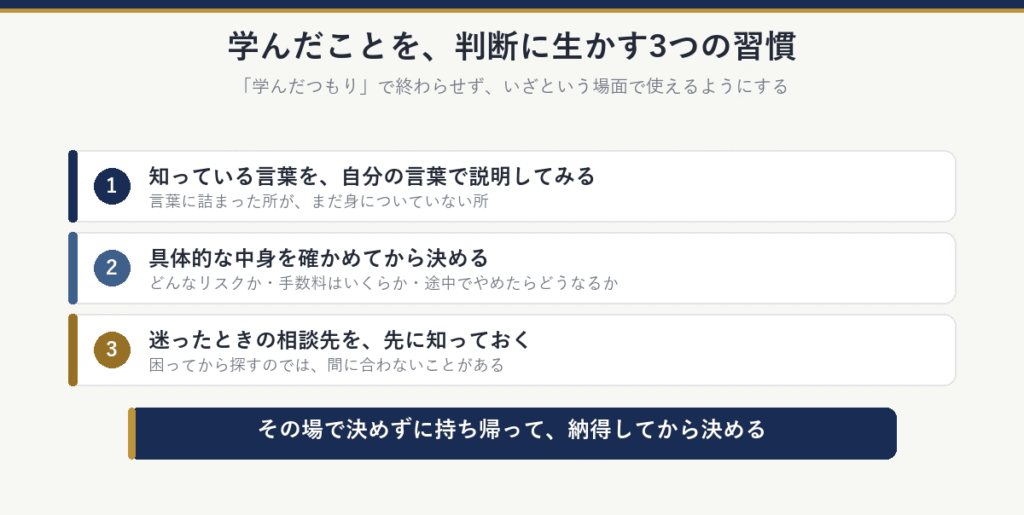
「学んだつもり」で終わらせず、学んだことを、いざという場面で使えるようにする習慣です🛠️
1. 知っている言葉を、自分の言葉で説明してみる
「分かったつもり」のときは、自分では、分からない所があることに気づけません。だから、試してみます。聞き覚えのある言葉を、自分の言葉で説明してみるのです🗣️
たとえば「元本保証はありません」。どんなときに、どのくらい減ることがあるのかを、説明できるでしょうか。言葉に詰まった所が、まだ身についていない所です。そこを確かめます🔎
2. 具体的な中身を確かめてから決める
「リスクがあります」「手数料がかかります」と聞いただけでは、決める材料として足りません。どんなリスクか、手数料はいくらか、途中でやめたらどうなるか、自分の目的や家計に合っているか。具体的な中身を確かめます🧾
「今決めればお得です」と言われると、気持ちが動きます。でも、自分のお金です。その場で決めずに持ち帰って、納得してから決めても、遅くはありません🏠
3. 迷ったときの相談先を、先に知っておく
どれだけ勉強しても、すべての金融商品や契約に詳しくなるのは、簡単ではありません。迷ったときに相談できる先を、トラブルが起きる前に知っておきます🧭
同じ調査で、金融トラブルを経験した人の44.1%は、相談窓口についての問題に正解できませんでした。全体では33.0%です📞困ってから探すのでは、間に合わないことがあります⏰
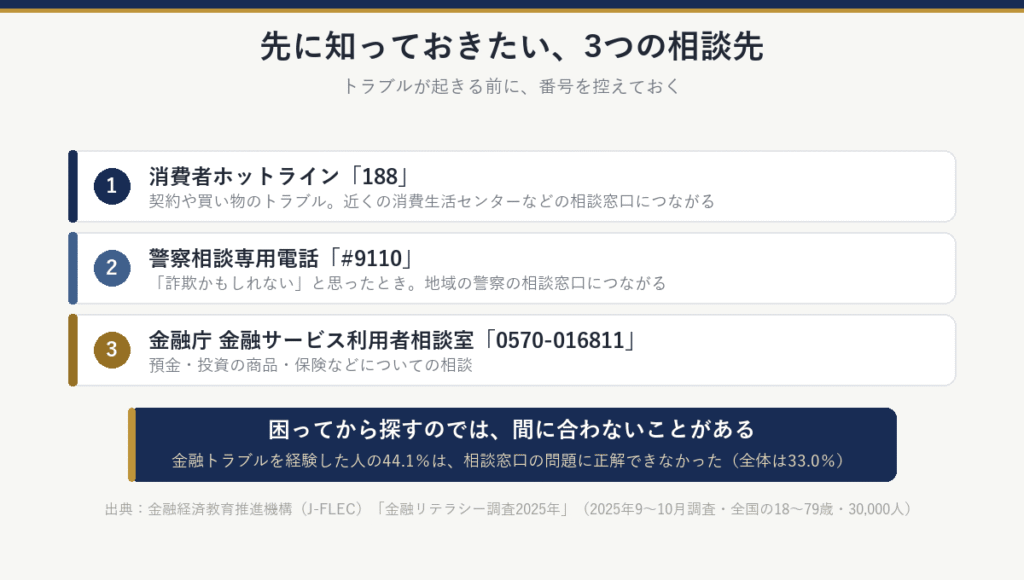
先に知っておきたい相談先は、次の3つです☎️
- 消費者ホットライン「188」:契約や買い物のトラブル。近くの消費生活センターなどの相談窓口につながる
- 警察相談専用電話「#9110」:「詐欺かもしれない」と思ったとき。地域の警察の相談窓口につながる
- 金融庁の金融サービス利用者相談室(0570-016811):預金・投資の商品・保険などについての相談
まとめ
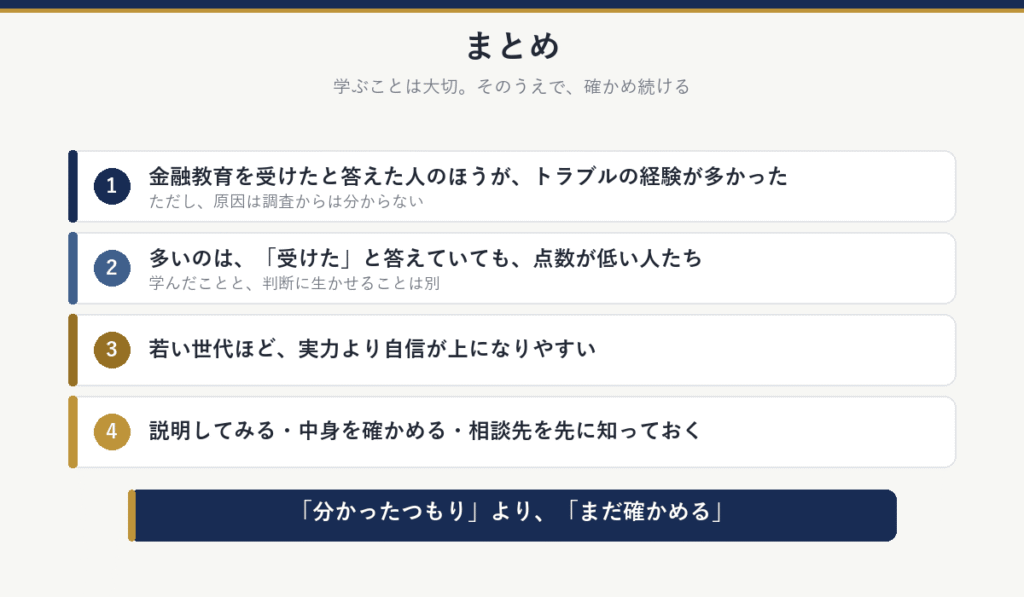
- 金融教育を受けたと答えた人のほうが、金融トラブルの経験が多かった。ただし、原因は調査からは分からない
- トラブルの経験が多いのは、「受けた」と答えていても、点数が低い人たち。学んだことと、判断に生かせることは別
- 若い世代ほど、実力より自信が上になりやすい
- 知っている言葉を自分の言葉で説明してみる・具体的な中身を確かめてから決める・迷ったときの相談先を先に知っておく
学んだことは、確かめ続けて、はじめて自分を守る力になります🛡️「分かったつもり」より、「まだ確かめる」。 それくらいが、ちょうどいいのだと思います🌿
あとがき
大人になってから投資の勉強を始めたので、難しい言葉が、まったく頭に入ってきません(涙)。
FX、CFD、暗号資産、先物、バイナリーオプション、金・銀・プラチナ、デイトレード……。投資のやり方はいくつもあって、それぞれにルールと、もうけ方があります📚
ウゲェー。呪文ですか。全部覚え終わる前に、日が暮れるどころか、年が明けそうです🎍
そんな私ですが、この中で1つだけ、手を出したことがあります。現物取引での、デイトレードの真似事です。予算は10万円だけ、と自分で決めて始めました💴
株価が少し上がるたびに、「利益が出た、利確!」。気分はもう、すご腕トレーダーです😎画面の前で、何度ドヤ顔をしたか分かりません。
ところが、口座のお金は、ちっとも増えていません。それどころか、トントンか、少し減っています😨
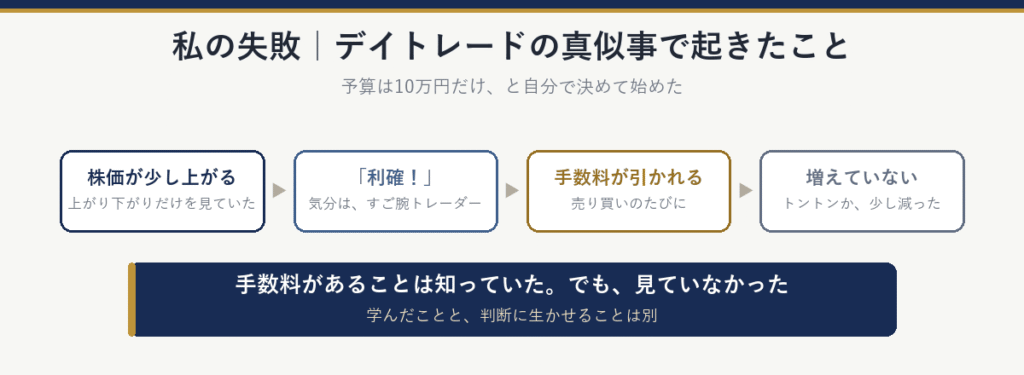
犯人は、売買手数料でした🕵️利確のたびに、小さな利益を、手数料がきれいに持っていっていたのです。私がせっせと増やしていたのは、自分のお金ではなく、証券会社の手数料収入でした💸
手数料があることは、知っていました。知っていたのに、見ていませんでした🙈本文の「具体的な中身を確かめてから決める」を、きれいに飛ばしていたわけです。向いていないというより、やり方が完全に間違っていました🙅
知識は、もちろん必要です。知識があるから、行動できます。そして、行動するから、失敗もします🚶
私の失敗は数万円までだったので、「授業料だった」と笑って話せます。でも、これが数十万円、数百万円だったら……と考えると、笑えません😱そのときは「自信過剰だった」と認めて、次につなげるしかないのだと思います🔁
私も、あの失敗の教訓を忘れずに、これからも少額から、学んだことを確かめながら、投資を続けていきたいです。ドヤ顔は、手数料を引いてからにします😏
出典:金融経済教育推進機構(J-FLEC)「金融リテラシー調査2025年」の結果
参考:消費者庁「消費者ホットライン」/政府広報オンライン「警察に対する相談は警察相談専用電話 「#9110」番へ」/金融庁「金融サービス利用者相談室」