はじめに
お金の知識に、ちょっと自信がある人も、あまり自信がない人も。今回は、クイズで遊んでみませんか🎮
金融経済教育推進機構(J-FLEC)が2025年9月26日〜10月17日に、全国の18〜79歳の30,000人に聞いた「金融リテラシー調査2025年」には、お金の知識を確かめる問題が25問、入っています📋
その中でいちばん正答率が低かった問題は、なんと25.7%。正解できたのは、およそ4人に1人です😮
「えっ、そんなに難しいの?」
そう思った方、ぜひ挑戦してみてください。この記事では、正答率が低めだった問題から5問を選び、実際の問題文と、正解と、やさしい解説を順番に紹介します📝
こんな人に読んでほしい
- お金の知識に自信がない人
- 自分の知識がどのくらいなのか、試してみたい人
- 投資の経験はないけれど、お金の基本を知りたい人
- クイズで楽しく、お金のことを学びたい人
この記事の目的
5問のクイズを通して、暮らしに関わるお金の仕組みを、「そういうことだったのか」と楽しく確かめることです✨
結論:解けなくて普通。間違えた所が、これから知ればいい所
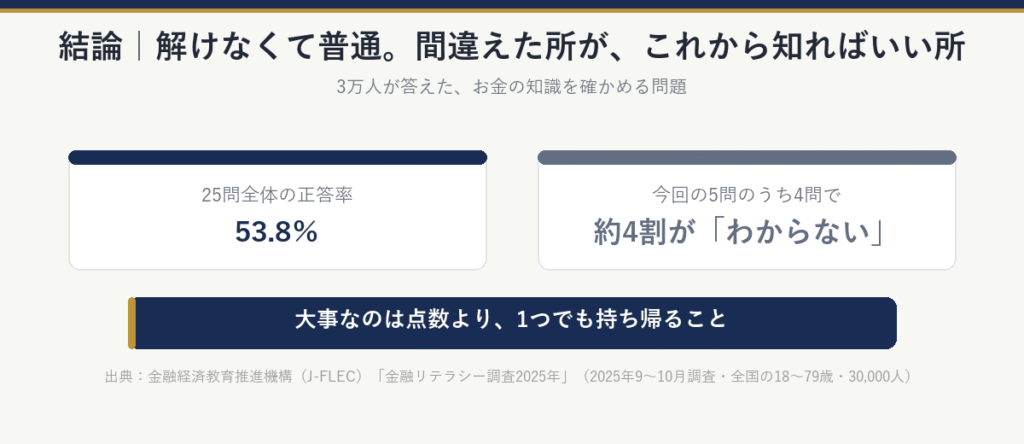
先に言ってしまうと、この5問、解けなくて普通です🙆
同じ調査で、25問全体の正答率は53.8%。半分ちょっとです📊しかも今回の5問のうち4問は、およそ4割の人が「わからない」を選んでいます。
大事なのは、点数ではありません。「あ、ここは知らなかった」という所を、1つでも持ち帰ることです🎁
答えは、それぞれの問題のすぐ下に書いてあります。まずは自分で考えてから、読み進めてみてください👇
今回挑戦する5問
| どんな問題? | 正答率 | |
|---|---|---|
| 第1問 | 金利が上がると、債券の値段は? | 25.7% |
| 第2問 | 銀行がつぶれたとき、守られる預金は? | 35.5% |
| 第3問 | 借りたお金が倍になるのは、何年後? | 37.7% |
| 第4問 | 100万円を預けたら、5年後はいくら? | 42.6% |
| 第5問 | 1社の株と投資信託、安全なのは? | 51.6% |
それでは、いちばんの難問からどうぞ🔥
第1問:金利が上がると、債券の値段はどうなる?
問題
金利が上がったら、通常、債券価格はどうなるでしょうか。
1. 上がる
2. 下がる
3. 変化しない
4. 債券価格と金利の間には何の関係もない
5. わからない
答え
正解は「2. 下がる」です。
正答率は25.7%。「わからない」を選んだ人が40.0%いました。そして、正反対の「上がる」を選んだ人も20.5%。正解した人と、あまり変わりません😲
やさしい解説
債券は、国や会社にお金を貸したときにもらう「証書」のようなものです。「毎年これだけ利息を払います」という約束が、最初に決まっています📜
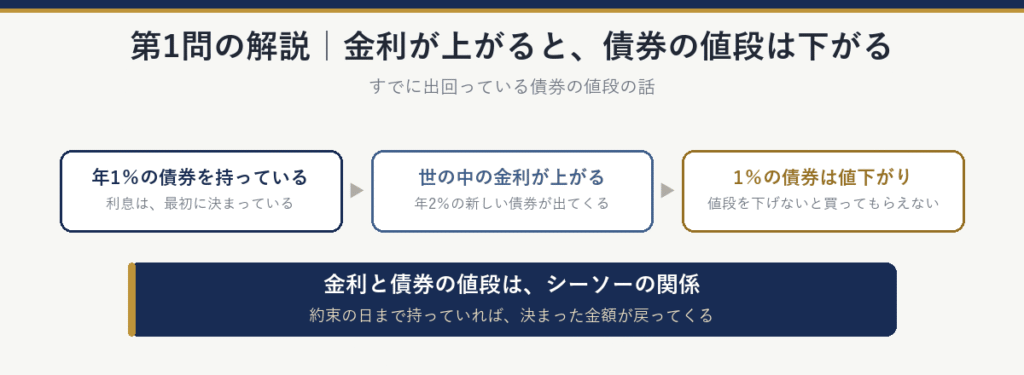
たとえば、年1%の利息がもらえる債券を持っているとします。そのあと世の中の金利が上がって、年2%の利息がもらえる新しい債券が出てきました🆕
さて、あなたなら、どちらを買いますか。……2%のほうですよね😉
すると、1%の古い債券は、値段を下げないと買ってもらえません。だから、金利が上がると、すでに出回っている債券の値段は下がるのです。金利と債券の値段は、シーソーの両端のような関係です⚖️
これは、途中で売り買いするときの値段の話です。約束の日まで持っていれば、決まった金額が戻ってきます💴
第2問:銀行がつぶれたとき、守られる預金は?
問題
預金保険制度で1千万円まで保護される預金の種類に関する次の記述のうち、適切なものはどれでしょうか。
1. 普通預金だけが保護される
2. 普通預金と定期預金は保護される
3. 普通預金、定期預金、外貨預金など全ての種類の預金が保護される
4. 自己責任の原則から、いかなる預金も保護されない
5. わからない
答え
正解は「2. 普通預金と定期預金は保護される」です。
正答率は35.5%。「わからない」は38.2%でした🤷
やさしい解説
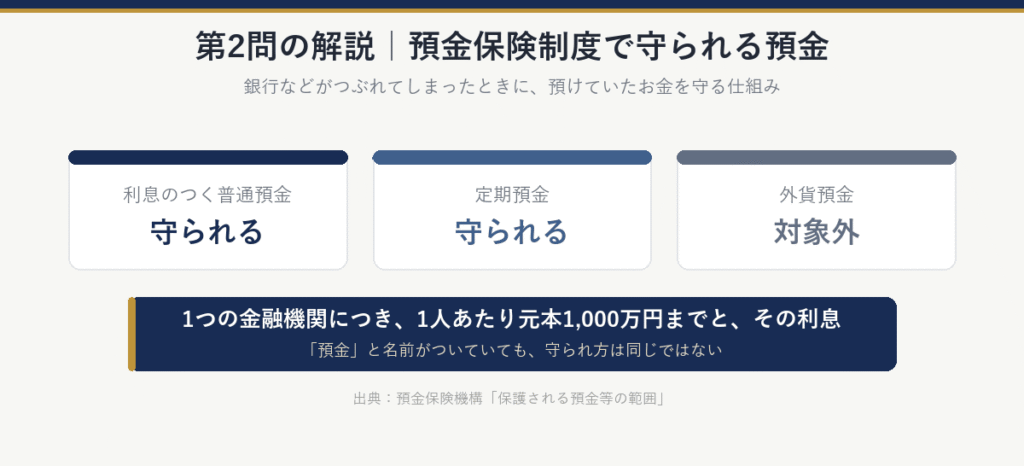
預金保険制度は、銀行などがつぶれてしまったときに、預けていたお金を守る仕組みです🏦
利息のつく普通預金や定期預金は、1つの金融機関につき、1人あたり元本1,000万円までと、その利息が守られます。
ひっかけは、3番です。「銀行に預けたお金なら全部守られる」と思いがちですが、外貨預金は、この制度の対象に入っていません。
「預金」と名前がついていても、守られ方は同じではないのですね💡
第3問:借りたお金が倍になるのは、何年後?
問題
10万円の借入れがあり、借入金利は複利で年率20%です。返済をしないと、この金利では、何年で残高は倍になるでしょうか。
1. 2年未満
2. 2年以上5年未満
3. 5年以上10年未満
4. 10年以上
5. わからない
答え
正解は「2. 2年以上5年未満」です。
正答率は37.7%。「わからない」は39.9%でした🤔
やさしい解説
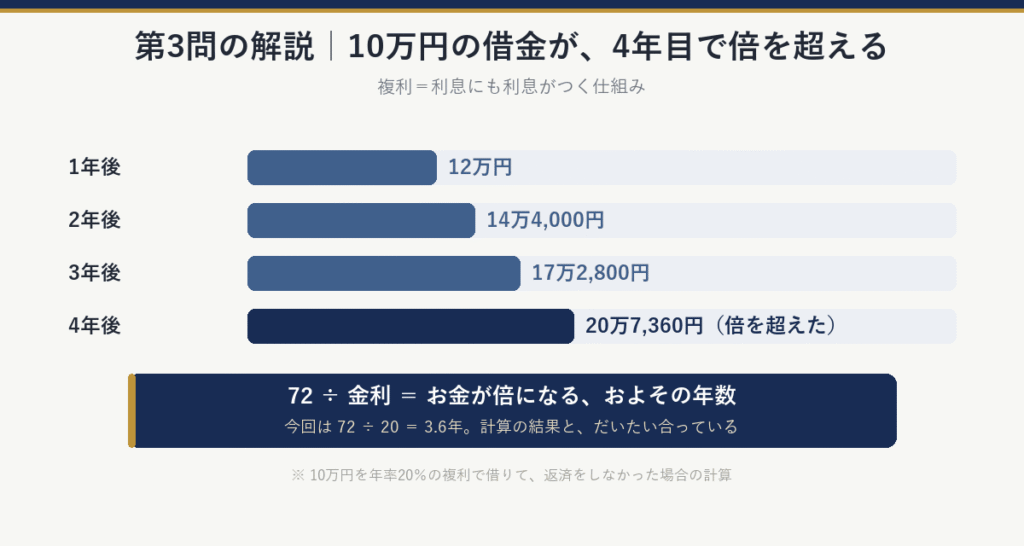
複利は、利息にも利息がつく仕組みです。実際に計算してみます🧮
- 1年後:12万円
- 2年後:14万4,000円
- 3年後:17万2,800円
- 4年後:20万7,360円
4年目で、倍の20万円を超えました。10万円を借りただけなのに、です😱
ここで、便利な目安を1つ。「72 ÷ 金利 = お金が倍になる、およその年数」。「72の法則」と呼ばれています。今回は 72 ÷ 20 = 3.6年。計算の結果と、だいたい合っています👍
預ける側で使うと、年2%なら 72 ÷ 2 = 36年。複利は、増やすときにはゆっくり育つ味方ですが、借りるときには、足の速い手ごわい相手になります🏃
私は、借金は基本的にしない人生にしたい、と考えています。10万円が4年で倍になる計算を見ると、なおさらです🙅
第4問:100万円を預けたら、5年後はいくら?
問題
この問題は、2問でひと組になっています。まず、1問目です。
100万円を年率2%の利息がつく預金口座に預け入れました。それ以外、この口座への入金や出金がなかった場合、1年後、口座の残高はいくらになっているでしょうか。利息にかかる税金は考慮しないでご回答ください。
こちらは「102万円」が正解で、64.8%の人が正解しました。本番は、次の2問目です🎯
では、5年後には口座の残高はいくらになっているでしょうか。利息にかかる税金は考慮しないでご回答ください。
1. 110万円より多い
2. ちょうど110万円
3. 110万円より少ない
4. 上記の条件だけでは答えられない
5. わからない
答え
正解は「1. 110万円より多い」です。
正答率は42.6%。「ちょうど110万円」を選んだ人が、19.1%いました🙋
やさしい解説
「1年で2万円だから、5年で10万円。ちょうど110万円!」と答えたくなります。でも、ここにも複利が隠れています🔍
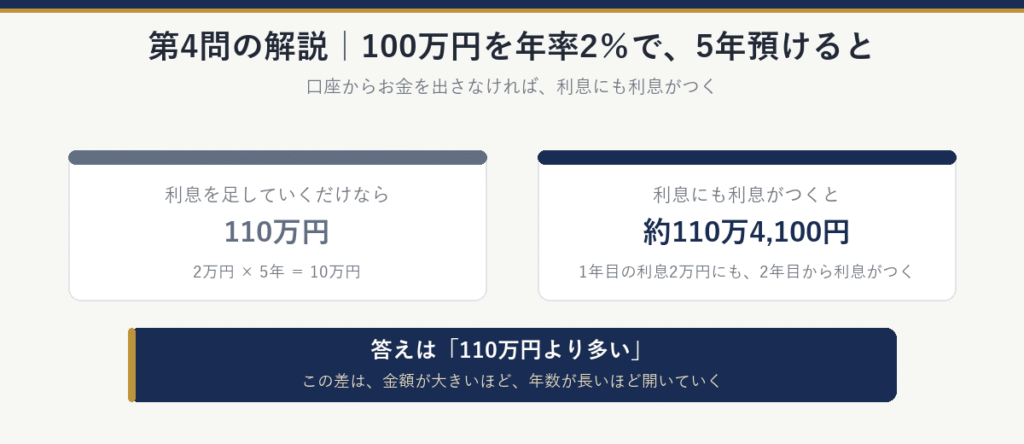
口座からお金を出していないので、1年目についた利息の2万円にも、2年目から利息がつきます🌱
- 1年後:102万円
- 2年後:104万400円
- 3年後:約106万1,200円
- 4年後:約108万2,400円
- 5年後:約110万4,100円
答えは、110万円より約4,100円多くなりました💰
「たった4,000円?」と思うかもしれません。でも、この差は、金額が大きいほど、年数が長いほど、どんどん開いていきます。第3問の借金が、あっという間に倍になったのと、同じ仕組みです🔁
第5問:1社の株と投資信託、安全なのはどっち?
問題
次の文章は、正しいでしょうか、間違っているでしょうか。
1社の株を買うことは、通常、株式投資信託(※)を買うよりも安全な投資である
※何社かの株式に投資する金融商品
答え
正解は「間違っている」です。
正答率は51.6%。「わからない」は41.3%、「正しい」を選んだ人は7.1%でした🧐
やさしい解説
「卵は1つのカゴに盛るな」という言葉があります。カゴを落としたら、全部割れてしまうからです🥚
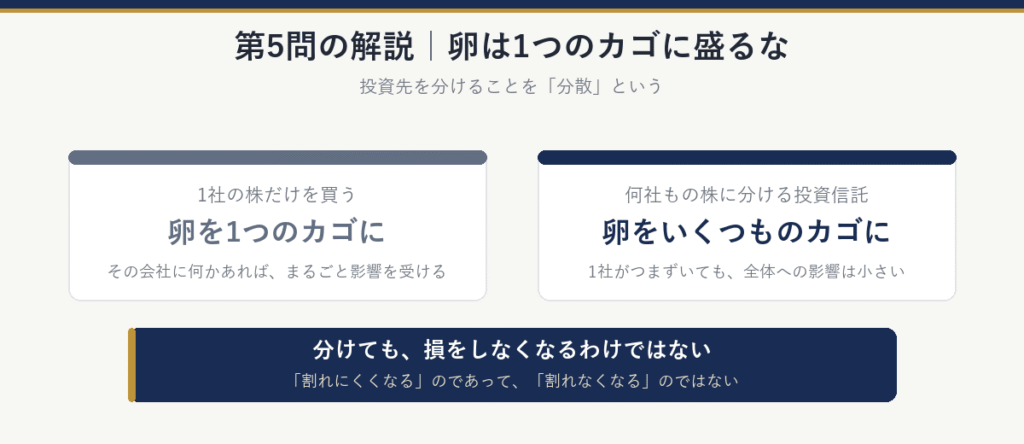
1社の株だけを買うのは、卵を1つのカゴに盛るのと同じです。その会社に何かあれば、自分のお金がまるごと影響を受けます💥
何社もの株に分けて投資する投資信託なら、1社がつまずいても、全体への影響は小さくてすみます。これが「分散」です🧺
ただし、分けたからといって、損をしなくなるわけではありません。株式市場全体が下がれば、投資信託の値段も下がります。「割れにくくなる」のであって、「割れなくなる」のではない、と覚えておいてください📌
私が選んでいるのも、たくさんの国や会社に幅広く分散された投資信託です。これから投資を始める人にも、1社の株より、まずはこちらをおすすめします🌍
若い人ほど正答率が低い。でも、それは仕方がない
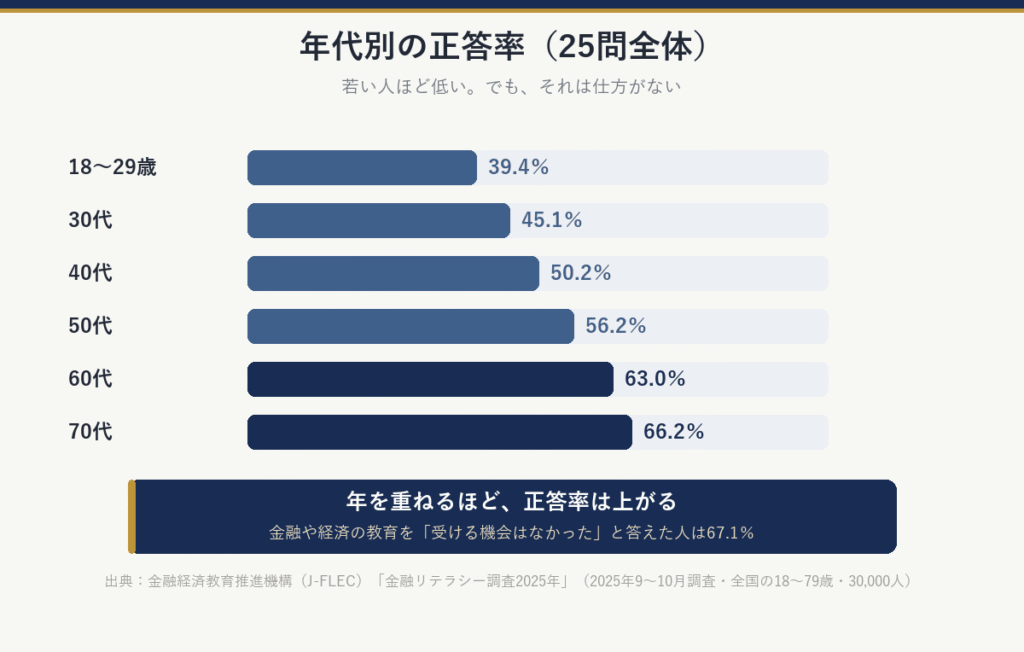
25問全体の正答率を年代別に見ると、きれいな階段になっています🪜
- 18〜29歳:39.4%
- 30代:45.1%
- 40代:50.2%
- 50代:56.2%
- 60代:63.0%
- 70代:66.2%
若い人ほど、正答率は低くなっています。でも、これは仕方がないことだと、私は思います🙂
これまで、お金のことは、学校で教わってきませんでした。同じ調査でも、金融や経済の教育を「受ける機会はなかった」と答えた人が、67.1%います🏫
学校で教わらない以上、お金の知識は、人生の経験を重ねた人や、自分から学ぼうとした人だけが、身につけてきた分野です。年を重ねるほど正答率が上がるのは、その経験の分なのでしょう🌳
若い人は、これからです。今日の5問が、その最初の一歩になればうれしいです👣
おまけ:アメリカの人と比べてみると
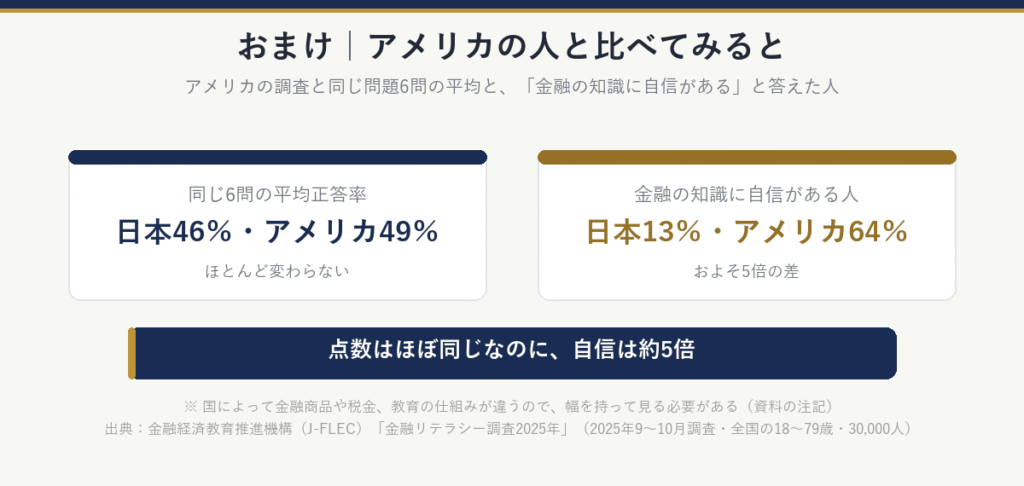
この調査には、アメリカの調査と同じ問題が6問あります。その正答率を比べると、平均は日本46%、アメリカ49%。ほとんど変わりません🤝
- 日本のほうが高かった問題:投資先を分ける効果(日本52%・アメリカ41%)、借金が倍になる年数(38%・29%)
- アメリカのほうが高かった問題:5年後の預金残高(日本43%・アメリカ69%)、インフレ(55%・58%)、住宅ローン(63%・69%)
- ほぼ同じだった問題:金利と債券の値段(日本26%・アメリカ25%)
勝ったり負けたりで、いい勝負です。そして、第1問の債券の問題は、アメリカでも正解は4人に1人でした。海の向こうでも、難問だったのですね🌊
ところが、「自分は金融の知識に自信がある」と答えた人は、日本13%、アメリカ64%。およそ5倍の差があります😳
点数はほぼ同じなのに、自信は5倍。日本の人は、もう少し自信を持ってもいいのかもしれません💪
なお、国によって金融商品や税金、教育の仕組みが違うので、この数字は幅を持って見る必要がある、と資料は注記しています📎
まとめ:答え合わせ
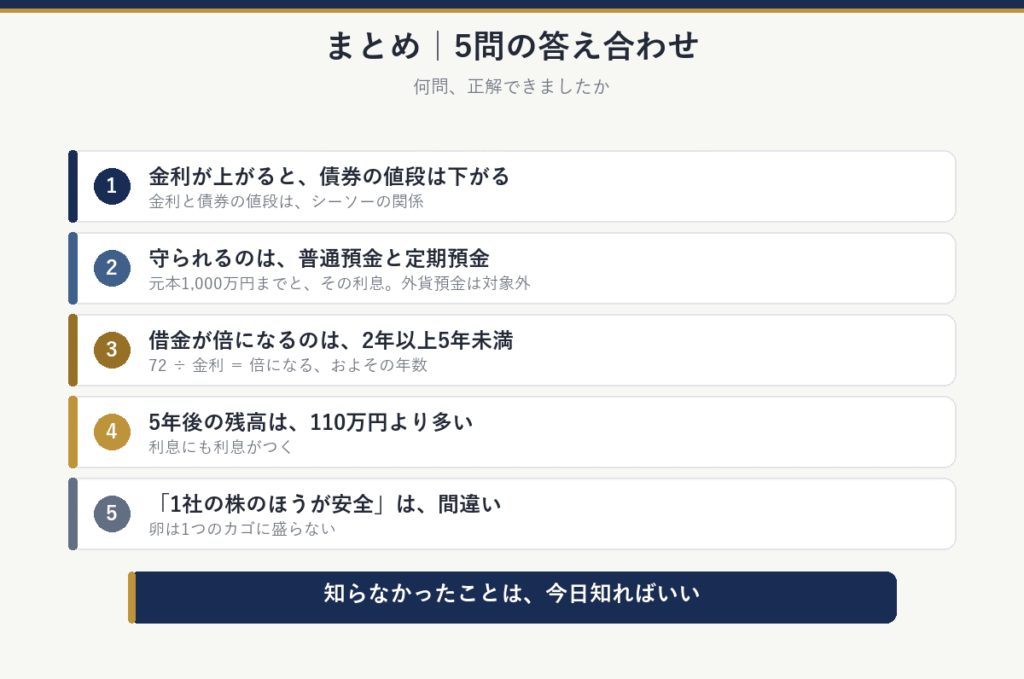
| 正解 | 覚えておきたいこと | |
|---|---|---|
| 第1問 | 債券の値段は下がる | 金利と債券の値段は、シーソー |
| 第2問 | 普通預金と定期預金 | 元本1,000万円まで。外貨預金は対象外 |
| 第3問 | 2年以上5年未満 | 72 ÷ 金利 = 倍になる年数 |
| 第4問 | 110万円より多い | 利息にも利息がつく |
| 第5問 | 間違っている | 卵は1つのカゴに盛らない |
何問、正解できましたか✋
全問正解の方は、お見事です。1問も解けなかった方も、大丈夫。この記事を読み終えた今、5問分、前より詳しくなっています🎉
知らなかったことは、今日知ればいい。 お金の知識は、それで十分、間に合います⏳
あとがき
面白そうなクイズを見つけたので、今回は記事にしてみました。皆さんは、何問解けましたか😊
この調査でいちばん「へぇ〜」となったのは、アメリカです。日本より金融教育が進んでいる国だと聞いていたので、てっきり「債券の問題? 朝飯前さ」という人ばかりだと思っていました😅
同じ調査によると、学校などで金融教育を受けたと答えた人は、日本の9%に対して、アメリカは19%。たしかに、日本の約2倍です。でも、アメリカでも5人に1人ほど。「みんなが学んでいる国」というわけでは、なさそうです🤨
そして、ふたを開けてみれば、正答率は日本とほぼ同じ。あの債券の問題にいたっては、あちらでも正解できたのは4人に1人です。なんだか、急に親近感がわいてきました🤗
本文にも書きましたが、皆さん、自信を持っていいですよ。金融教育を受けた人が2倍いるアメリカさんと、ほぼ同じ点数です。これは、胸を張っていい。私たちに足りないのは、知識よりも、あの堂々とした自信のほうかもしれません😎
かく言う私も、最初から分かっていたわけではありません。投資を始める前にこのクイズを出されていたら、「わからない」を連打していたと思います🤯
今の知識は、投資を始めてから、気になったことをメモして調べたり、投資系のYouTubeを聞き流したりしているうちに、少しずつ身についたものです。それでも、やっと「投資の基礎ぐらい」です📚
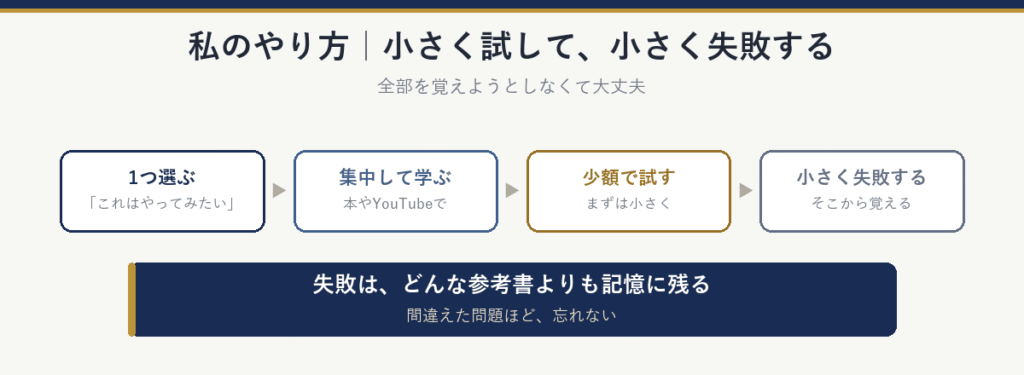
投資のやり方は、山ほどあります。全部を覚えようとしなくて大丈夫。「これはやってみたい」と思ったものを1つ選んで、本やYouTubeで集中して学び、少額で試してみる。そして、小さく失敗する。失敗は、どんな参考書よりも記憶に残ります。これが、いちばんの近道だと思っています🚀
今日のクイズも同じです。間違えた問題ほど、忘れません。つまり、間違えた方は、おめでとうございます。もう覚えましたね🎊