はじめに
病気、失業、急な出費。「もしも」は、予告なしにやってきます⚡そのとき、しばらく暮らせるだけのお金は、手元にありますか💰
金融経済教育推進機構(J-FLEC)が2025年9月26日〜10月17日に、全国の18〜79歳の30,000人に聞いた「金融リテラシー調査2025年」に、こんな質問があります。「病気、失業、不景気等の万が一の事態に備えて、3か月間分の生活費を確保してありますか」。
「確保している」と答えた人は、54.9%。およそ半分でした📊
裏を返せば、もう半分の人は、確保していないか、自分でも分からない、ということです🤔
投資を始めようと思うと、「どの商品を買おうか」と考えたくなりますよね。でも、ちょっと待ってください✋この記事では、その前に用意しておきたい、手をつけない現金(生活防衛資金)の話をします。
こんな人に読んでほしい
- これから投資を始めたい人
- 貯金と投資、どちらを先にすればいいか迷っている人
- 貯金はしているけれど、いざという時に足りるか不安な人
- 毎月いくら使っているのか、正直よく分かっていない人
この記事の目的
いざという時のお金を、何のために、いくら置いておくのか。自分の目安を出すための最初の一歩です。
結論:投資より先に、手をつけない現金を。目安は生活費の半年〜1年分
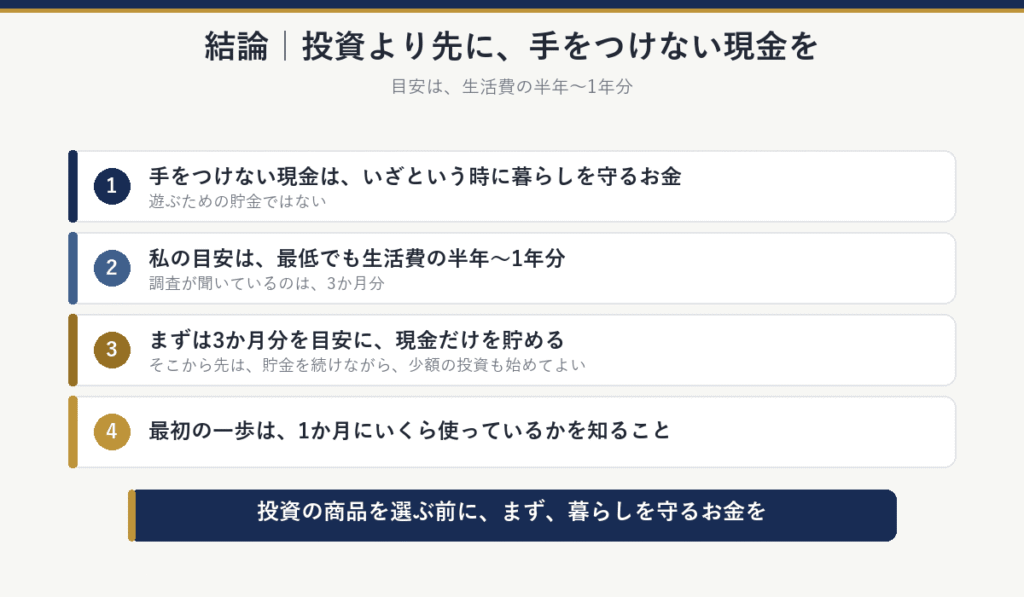
- 手をつけない現金は、いざという時に暮らしを守るためのお金。遊ぶための貯金ではない
- 私の目安は、最低でも生活費の半年〜1年分(調査が聞いているのは、3か月分)
- まずは3か月分を目安に、現金だけを貯める。そこから先は、貯金を続けながら、少額の投資も始めてよい
- 最初の一歩は、1か月にいくら使っているかを知ること
3か月分の生活費を確保している人は、約半分
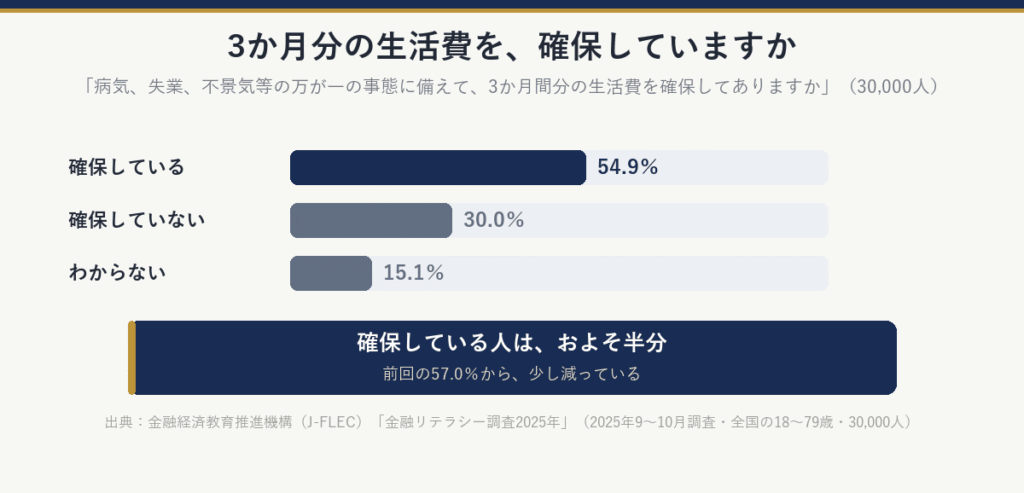
同じ調査で、3か月分の生活費を「確保している」と答えた人は54.9%、「確保していない」は30.0%、「わからない」は15.1%でした(30,000人中)。「確保している」は、前回の57.0%から少し減っています📉
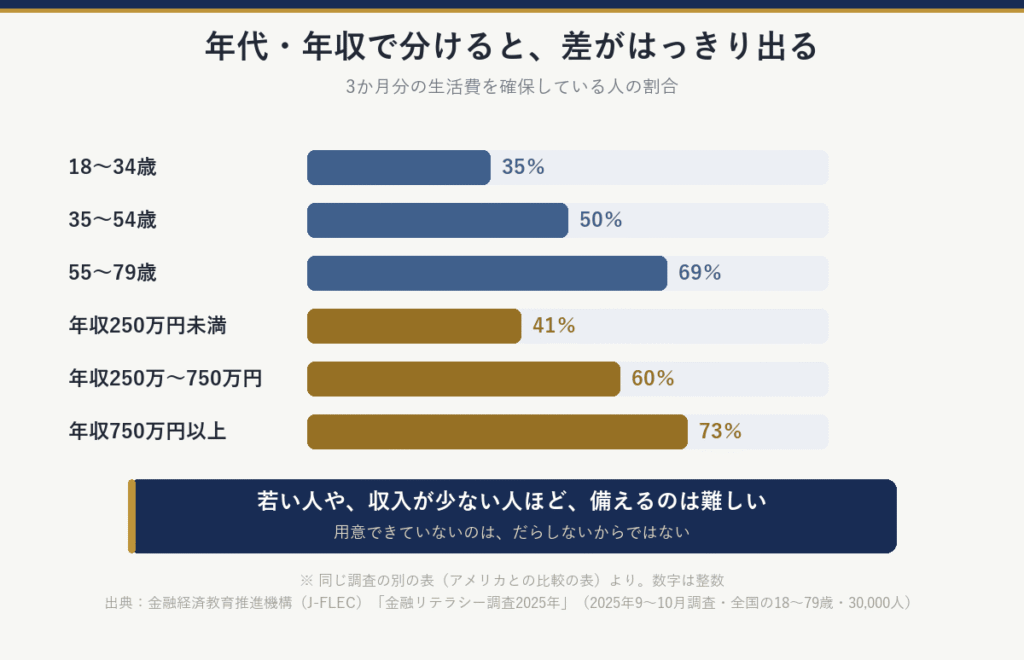
年代や年収で分けると、差がはっきり出ます(同じ調査の別の表より。数字は整数)。
- 18〜34歳:35%
- 35〜54歳:50%
- 55〜79歳:69%
- 年収250万円未満:41%
- 年収250万〜750万円:60%
- 年収750万円以上:73%
若い人や、収入が少ない人ほど、備えるのは難しい。当たり前といえば、当たり前です🙂用意できていないのは、だらしないからではありません🙅
手をつけない現金は、お金の「防災リュック」
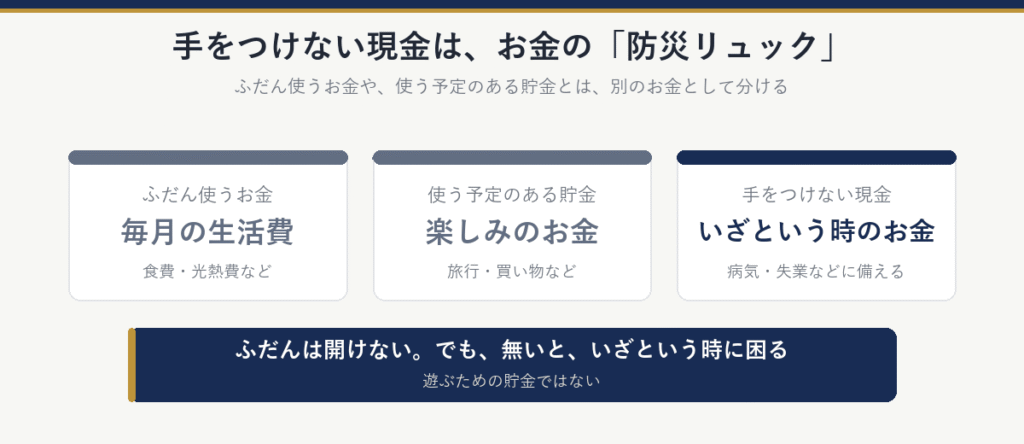
手をつけない現金(生活防衛資金)は、病気や失業などで、ふだんどおりの収入や暮らしが続けられなくなった時に、生活を守るためのお金です🛡️
たとえるなら、防災リュック。ふだんは開けません。でも、無いと、いざという時に困ります🎒
だから、このお金は、遊ぶための貯金ではありません。毎月の食費や光熱費に使うお金とも、旅行や買い物のように使う予定のある貯金とも、別のお金として分けて考えます🗂️
目安は、最低でも生活費の半年〜1年分
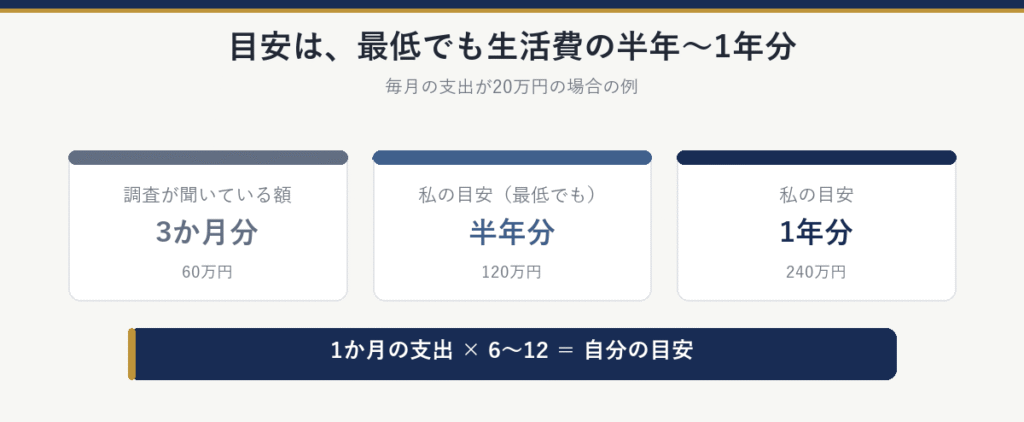
調査が聞いているのは「3か月分」です。私は、最低でも生活費の半年〜1年分を、手をつけない現金として置いておく、と考えています💴
たとえば、毎月の支出が20万円なら、半年分で120万円、1年分で240万円です🧮
貯めること自体が、投資の土台になる
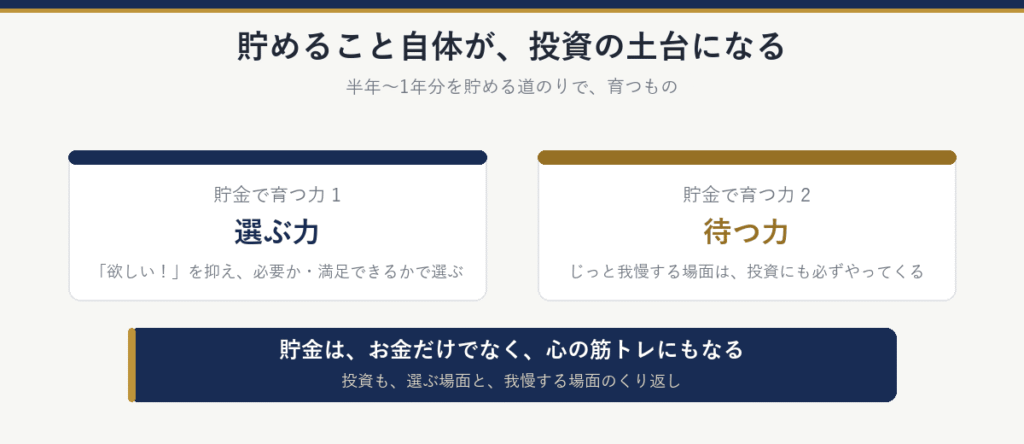
なぜ、半年〜1年分なのか。私は、これだけの金額を貯めること自体が、投資の土台になると考えています🧱
貯金は、ただお金を置いておくことではありません。「欲しい!」という気持ちを抑える。本当に必要か、買って満足できるかを考えて、選ぶ。貯めているあいだ、この取捨選択を、何度もくり返すことになります🔁
投資も、同じです。たくさんの種類の中から選ぶ場面も、じっと我慢する場面も、必ずやってきます🌊
半年〜1年分を貯める道のりは、その「選ぶ力」と「待つ力」を育てる時間でもあります。貯金は、お金だけでなく、心の筋トレにもなるのです💪
いきなり目指さなくて大丈夫
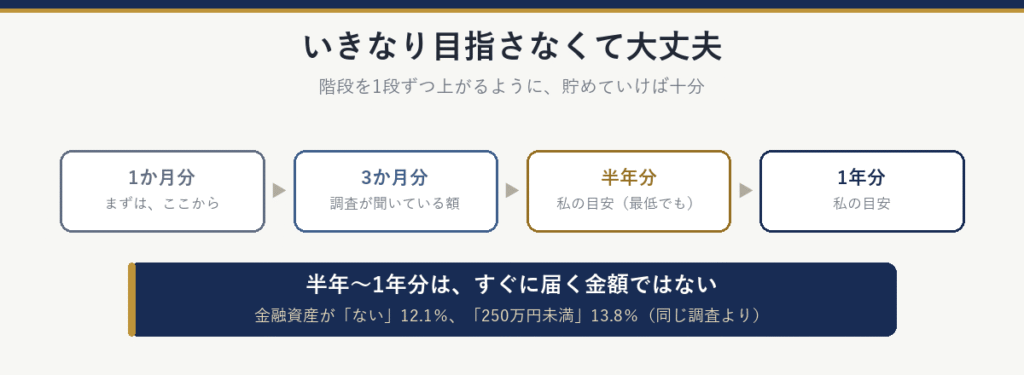
「そんな大金、ムリ!」と思った方。大丈夫です😌
同じ調査で、金融資産(預貯金や株式など)について、「資産はない」と答えた人は12.1%、「250万円未満」と答えた人は13.8%でした。半年〜1年分は、多くの人にとって、すぐに届く金額ではありません🏔️
まずは1か月分。次に3か月分。そして半年分、1年分。階段を1段ずつ上がるように、貯めていけば十分です🪜
投資は、3か月分を目安に現金を貯めてから
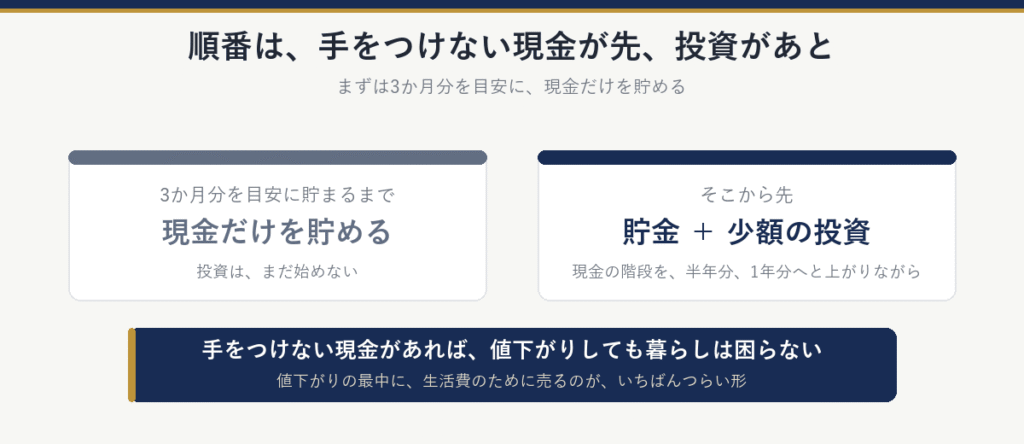
順番は、手をつけない現金が先、投資があとです➡️
とはいえ、「半年〜1年分がたまるまで、投資はおあずけ」というわけではありません🙆
まずは3か月分を目安に、現金だけを貯めます。 調査が聞いているのと同じ、3か月分です。そこから先は、貯金を続けながら、少額の投資も始めてかまいません。現金の階段を、半年分、1年分へと上がりながら、です👣
なぜ、現金が先なのか。投資したお金は、必要になった時に、増えているとは限りません。値下がりしている最中に、生活費のために売ることになる。これが、いちばんつらい形です😢
手をつけない現金があれば、投資したお金が値下がりしても、暮らしは困りません。そう分かっているだけで、値下がりの怖さは、ずいぶん小さくなります🍵
「今は、投資より貯金を優先する時期だ」という判断も、立派な判断です👏
最初の一歩は、1か月の支出を知ること
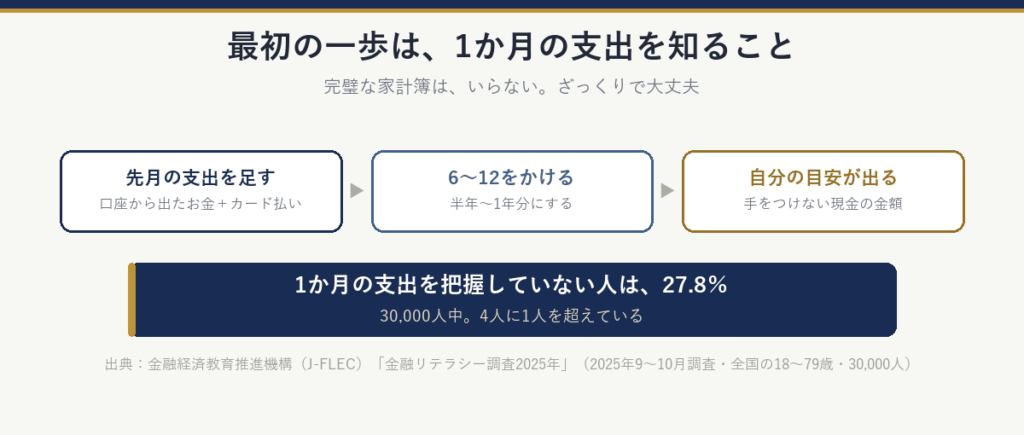
自分の「半年〜1年分」がいくらなのかは、1か月にいくら使っているかが分からないと、出せません❓
同じ調査で、1か月の支出を把握していないと答えた人は、27.8%いました(30,000人中)。4人に1人を超えています😮
完璧な家計簿は、いりません。まずは、先月、口座から出ていったお金と、カードで払ったお金を足してみる。ざっくりで大丈夫です👌
その金額に、6〜12をかける。それが、あなたの「手をつけない現金」の目安になります🎯
おまけ:知識の点数が高い人ほど、備えている人が多い
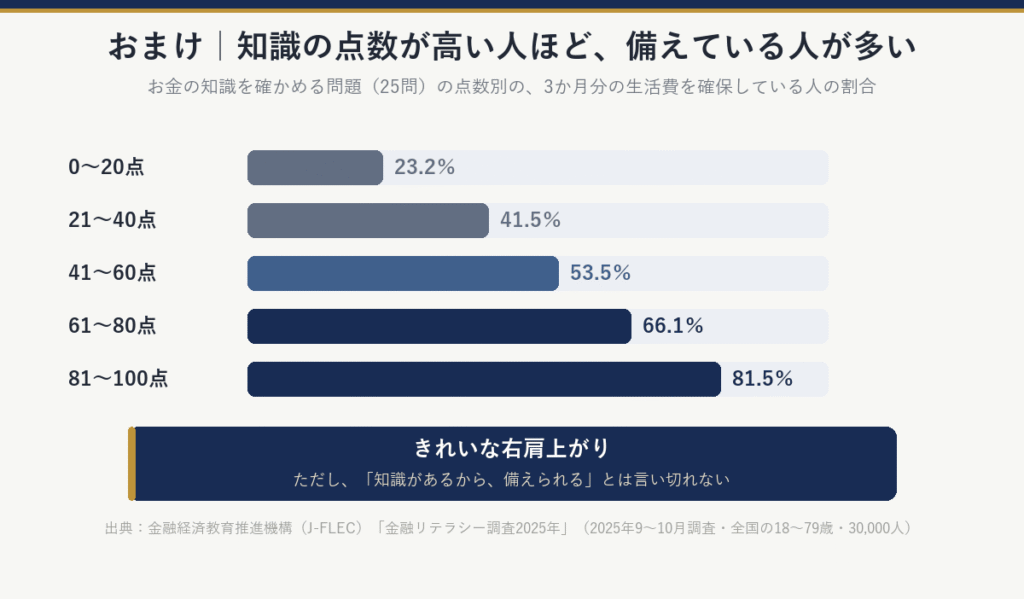
同じ調査には、お金の知識を確かめる問題(25問)があります。その点数で分けると、3か月分の生活費を「確保している」と答えた人の割合は、こうなりました👇
- 0〜20点:23.2%
- 21〜40点:41.5%
- 41〜60点:53.5%
- 61〜80点:66.1%
- 81〜100点:81.5%
きれいな右肩上がりです📈ただし、「知識があるから、備えられる」とは言い切れません。収入や資産が多い人ほど、点数も高い傾向があるからです⚖️
まとめ
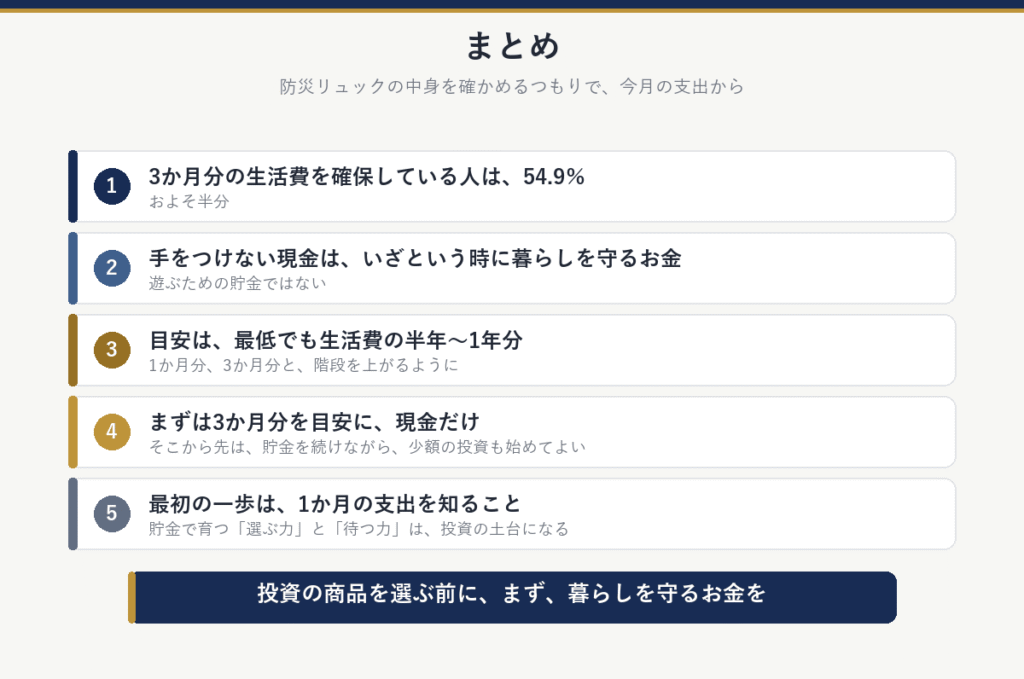
- 3か月分の生活費を確保していると答えた人は、54.9%。およそ半分
- 手をつけない現金は、いざという時に暮らしを守るお金。遊ぶための貯金ではない
- 私の目安は、最低でも生活費の半年〜1年分。いきなり目指さず、1か月分、3か月分と、階段を上がるように
- まずは3か月分を目安に、現金だけ。そこから先は、貯金を続けながら、少額の投資も始めてよい
- 貯金で育つ「選ぶ力」と「待つ力」は、投資の土台になる
- 最初の一歩は、1か月の支出を知ること
投資の商品を選ぶ前に、まず、自分の暮らしを守るお金を。 防災リュックの中身を確かめるつもりで、今月の支出から見てみましょう🌱
あとがき
社会人になったとき、親に言われたのは、「保険に入りなさい」と「毎月、少しずつでも貯金しておきなさい」の2つでした👪
「あったら、使う!」。自分のそういう性格はよく知っていたので、給与と同じ口座に置いておくのはダメだなぁ、と思いました。そこで、誰に教わったわけでもなく始めたのが、最強の貯金術「先取り貯金」です🏆
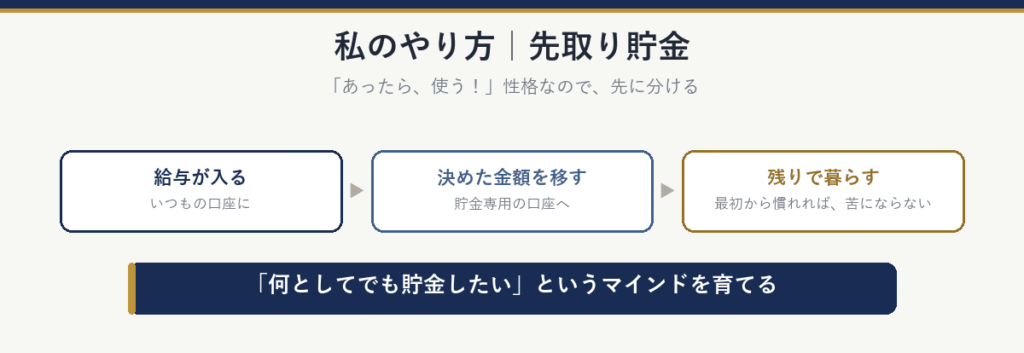
同じ銀行に、貯金専用の口座をもう1つ作る。給与が入ったら、ATMに行って、決めた金額を貯金専用の口座に移す。これだけです✨社会人になってすぐに始めたので、「貯金したあとの残りで暮らす」ことに最初から慣れていて、苦ではありませんでした😊
とはいえ、若いうちは、何十万円か貯まるたびに「これ欲しいなぁ〜」「うわ〜、壊れた〜」と、使う理由が次々と湧いて出てきます。貯まったら修理、貯まったら家電や車の部品の買い替え。必要な出費ばかりでしたが、なんやかんやで、いっこうに百万円の大台には届きませんでした(涙)😭
それでも、今にして思えば、独身の頃の先取り貯金は、最強の貯金術でした💯
家庭を持つと、決まった金額を先取りするのが難しい場面も出てきます。なんやかんやで支出が変わり、余らせられない月もあったり……😅
そんなときは、支出管理シートとライフプランシートで、「今月は、これぐらいなら使わないお金にできる」と確かめてから、貯金と投資へ回しています。「先月は余らせられなかったから、今月は……」「今月はボーナスだから、これぐらいは余らせる!」などなど📒
気づいてみれば、給与やボーナスを少しでも余らせて、貯金と投資へ回すことを、ずっと意識しているのだなぁと、この記事を書いていて思いました💭
貯金をするという行動よりも、「何としてでも貯金したい」というマインドを育てること。それが、いちばん大切なのだと思います🔥