はじめに
いきなりですが、質問です。次の2つから選べるとしたら、あなたはどちらを選びますか🤔
- A:今、10万円をもらう
- B:1年後に、11万円をもらう
どちらも、必ずもらえます。もらいそこねる心配は、ありません🙆
1年待つだけで、1万円多い。金額だけを見れば、Bのほうがお得です💡
ところが、金融経済教育推進機構(J-FLEC)が2025年9月26日〜10月17日に、全国の18〜79歳の30,000人に聞いた「金融リテラシー調査2025年」では、半分近くの人が「今の10万円を選ぶ」と答えました😮
1万円多いと分かっているのに、なぜでしょうか❓
この記事では、お金の選び方を人の心理から考える「行動経済学」の見方を借りて、今のお金を選びたくなる理由と、貯金や積立を続けるための工夫をまとめます📝
こんな人に読んでほしい
- 将来のために貯めたいけれど、目の前の楽しみも捨てがたい人
- 貯金を始めても、いつの間にか使ってしまう人
- 「投資は長く続けるのが大事」と聞くけれど、待つのが苦手な人
- 「自分は意志が弱いのかな」と、落ち込んだことがある人
この記事の目的
目の前のお金が大きく見える理由を知り、気持ちに頼らずにお金を残す最初の一歩です。「今の10万円」を選ぶ人を、責める記事ではありません🙅
結論:気持ちで頑張らず、仕組みに任せる
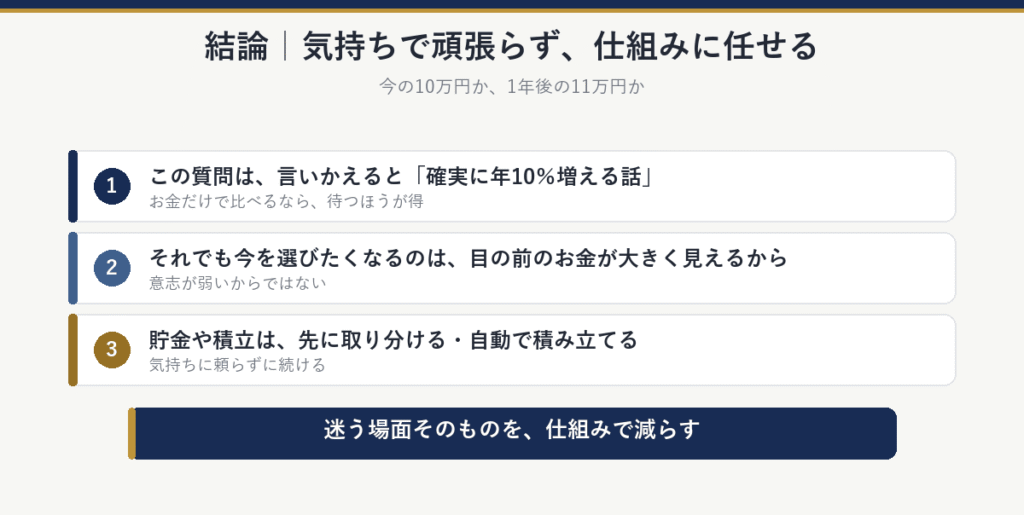
- この質問は、言いかえると「確実に年10%増える話」。お金だけで比べるなら、待つほうが得
- それでも今を選びたくなるのは、目の前のお金が大きく見えるから。意志が弱いからではない
- 貯金や積立は、先に取り分ける・自動で積み立てるの2つで、気持ちに頼らずに続ける
半分近くの人が、「今の10万円」を選ぶ
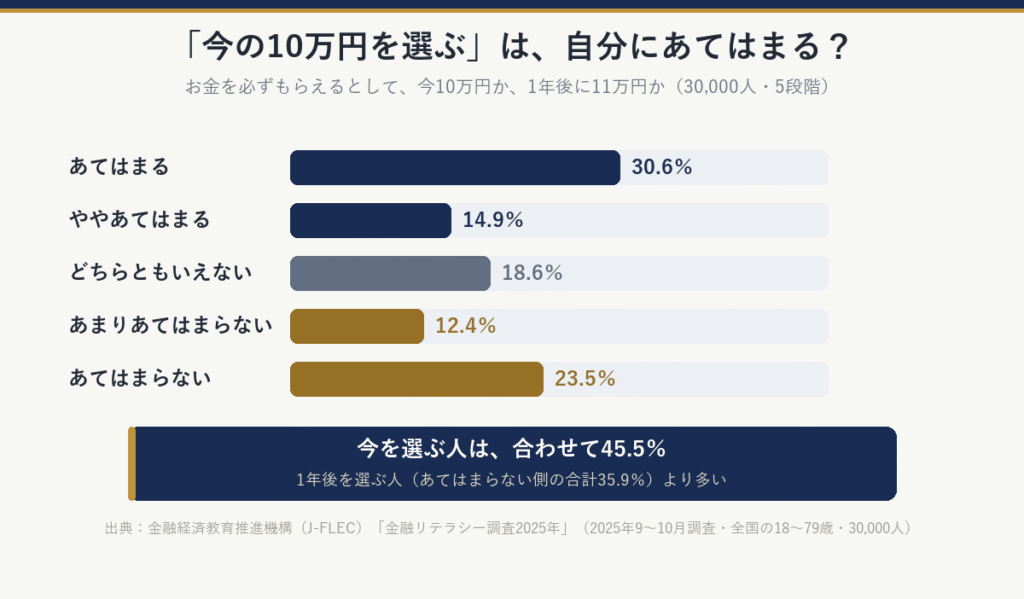
同じ調査は、「お金を必ずもらえるとの前提で、今10万円をもらうか、1年後に11万円をもらうか、という2つの選択があれば、今の10万円を選ぶ」という文が自分にあてはまるかを、5段階で聞いています(30,000人)。
- あてはまる:30.6%
- ややあてはまる:14.9%
- どちらともいえない:18.6%
- あまりあてはまらない:12.4%
- あてはまらない:23.5%
「あてはまる」と「ややあてはまる」を合わせると、45.5%。「あてはまらない」側の合計は35.9%なので、1年後を選ぶ人より、今を選ぶ人のほうが多いのです😲
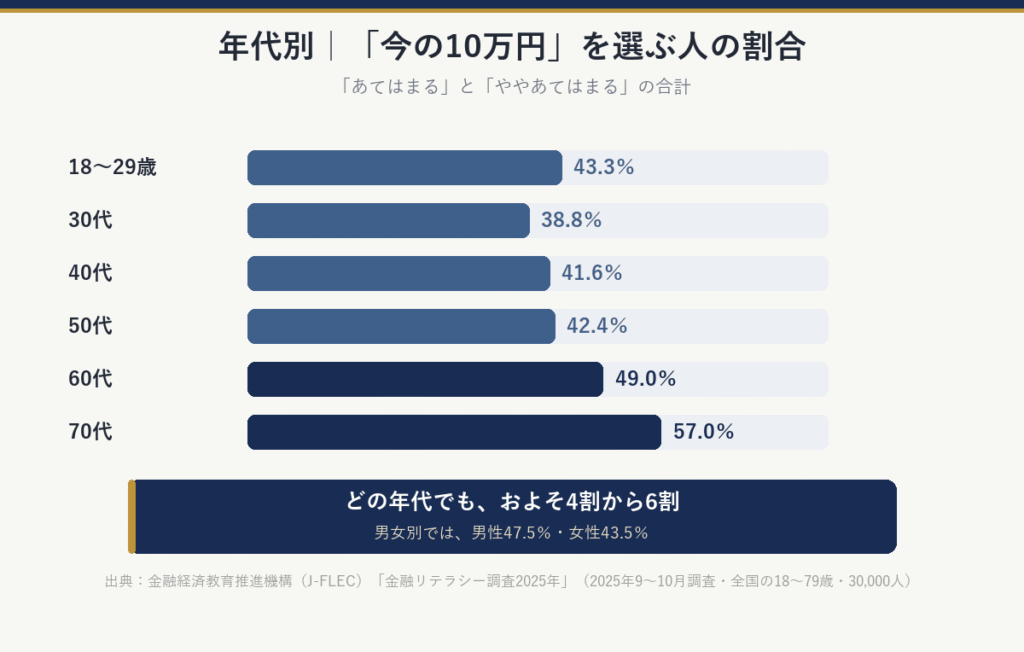
男女別では、男性47.5%、女性43.5%。年代別に見ると、こうなります👇
- 18〜29歳:43.3%
- 30代:38.8%
- 40代:41.6%
- 50代:42.4%
- 60代:49.0%
- 70代:57.0%
いちばん低いのは30代、高いのは60代・70代です。どの年代でも、およそ4割から6割。今の10万円を選びたくなるのは、特別な人だけの気持ちではありません🤝
1年で1万円増える、は「確実に年10%」
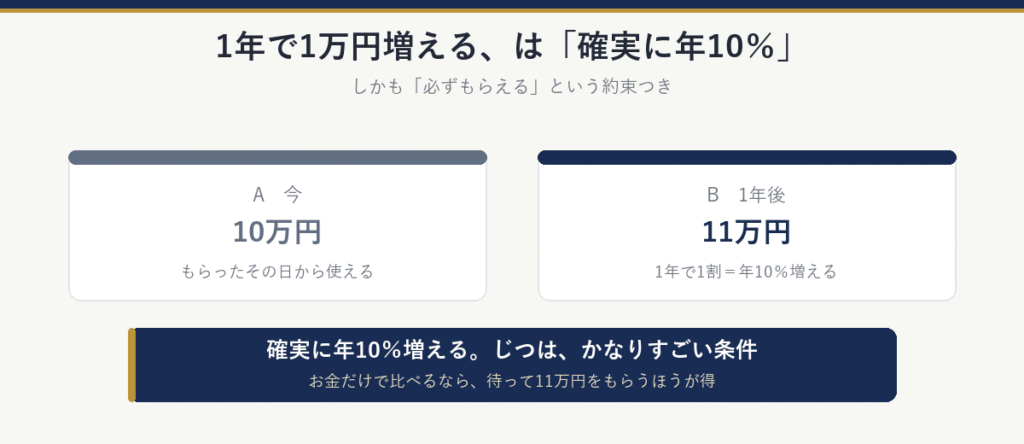
ここで、この質問をもう一度よく見てみます🔍
10万円が、1年で11万円になる。1年で1割、つまり年10%増える、ということです。しかも、「必ずもらえる」という約束つきです📜
確実に年10%増える。じつはこれ、かなりすごい条件です✨どのくらいすごいのかは、あとがきで、実際の数字と比べてみました📊
だから、お金だけで比べるなら、待って11万円をもらうほうが得です。それでも、半分近くの人が今を選ぶ。ここに、人の心理が顔を出します🧠
なぜ、今の10万円が大きく見えるのか
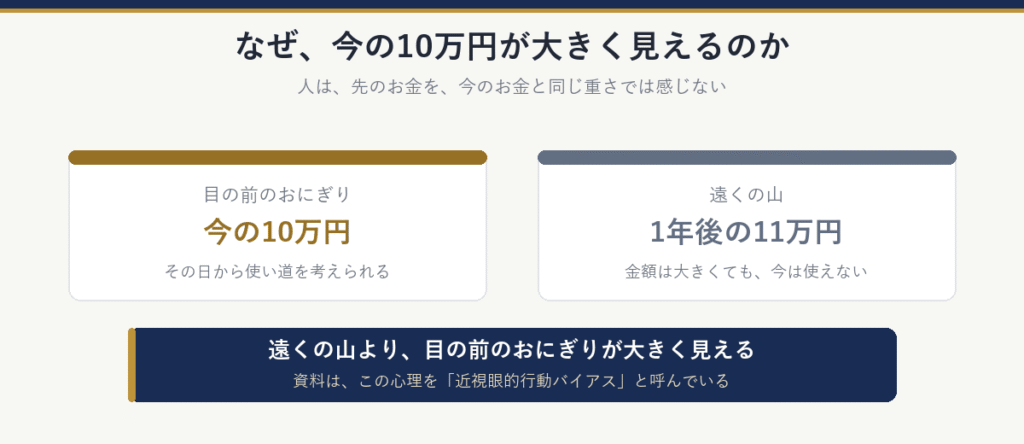
人は、先のお金を、今のお金と同じ重さでは感じません⚖️
今の10万円なら、もらったその日から使い道を考えられます。欲しかったものを買うことも、生活費に回すこともできます。1年後の11万円は、金額は大きくても、今は使えません⏳
遠くの山より、目の前のおにぎりのほうが大きく見える。そんな感覚です🍙
「将来の自分が喜ぶこと」より、「今の自分がうれしいこと」を優先したくなる。調査の資料は、この心理を「近視眼的行動バイアス」と呼んでいます🏷️
同じ調査で、「先行きのためにお金を貯めるより、今お金を使う方が満足感が高いと思う」にあてはまると答えた人は、25.4%いました(30,000人中)。4人に1人です👥
知識があっても、今を選びたくなる
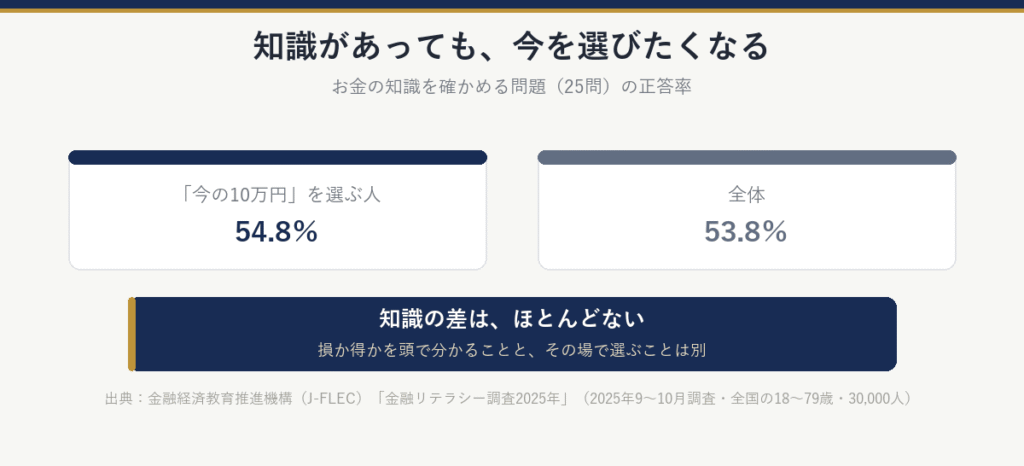
「今を選ぶのは、お金の知識がないからでは?」と思うかもしれません。でも、そうではなさそうです🙂
同じ調査で、お金の知識を確かめる問題の正答率は、「今の10万円」を選ぶ人で54.8%、全体で53.8%。ほとんど変わりません📏
損か得かを頭で分かっていることと、その場でどちらを選びたくなるかは、別の話なのです💭
一方で、「今の10万円」を選ぶ人は、お金を借りすぎていると感じている人の割合が17.1%と、全体の11.7%より高くなっていました。どちらが原因で、どちらが結果かは、調査からは分かりません。ただ、目の前のお金が大きく見える気持ちと、うまく付き合う工夫は、持っておいて損はなさそうです🧰
今を選んでいい時もある
今の10万円を選ぶのが、間違いというわけではありません👌
今すぐ生活費が必要な人にとっては、1年後の1万円より、今使える10万円のほうが大事です。年齢や、家庭の事情でも変わります🏠
どちらが正しい、ではありません。目的によって、受け取る時期が変わるだけです。
待つのが苦手なら、仕組みに助けてもらう
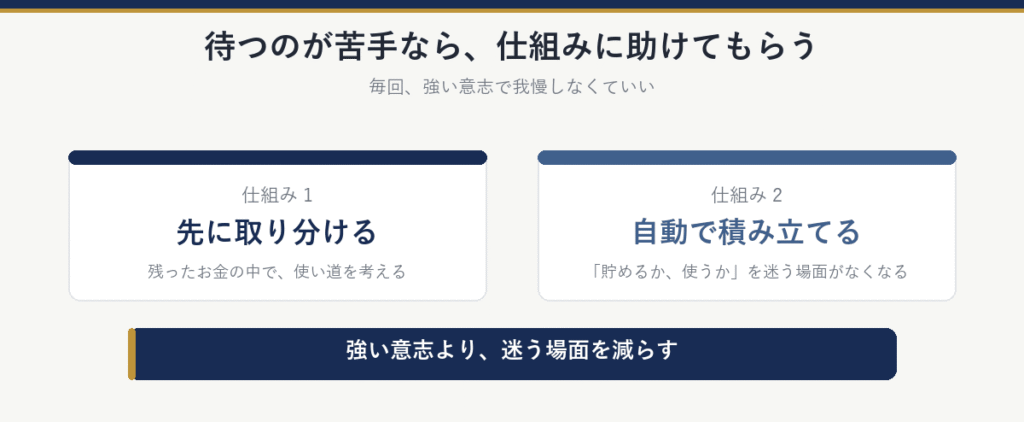
問題は、「貯めたい」と思っているのに、目の前の気持ちに負けて使ってしまうときです😅
毎回、強い意志で我慢する必要はありません。「使うか、貯めるか」を迷う場面そのものを、減らしてしまいましょう✂️
先に取り分ける
「余ったら貯金しよう」だと、使ったあとの残りが貯金になります。そして、たいてい残りません💸
先に取り分けておけば、残ったお金の中で使い道を考えるだけです。生活に必要なお金まで削る必要はありません。自分の暮らしに合う金額で、十分です👍
自動で積み立てる
毎月「今月も貯めよう」と決め直す方法だと、その時の予定や気分で迷います🌀
決めた金額が自動で積み立てられる仕組みなら、迷う場面がありません。最初から大きな金額にしなくて大丈夫。続けられる金額にしておくのが、いちばんです🏆
どちらも、今の楽しみを全部我慢するための方法ではありません。将来のために残したいお金を、目の前の気持ちだけで使い切らないための工夫です🛡️
まとめ
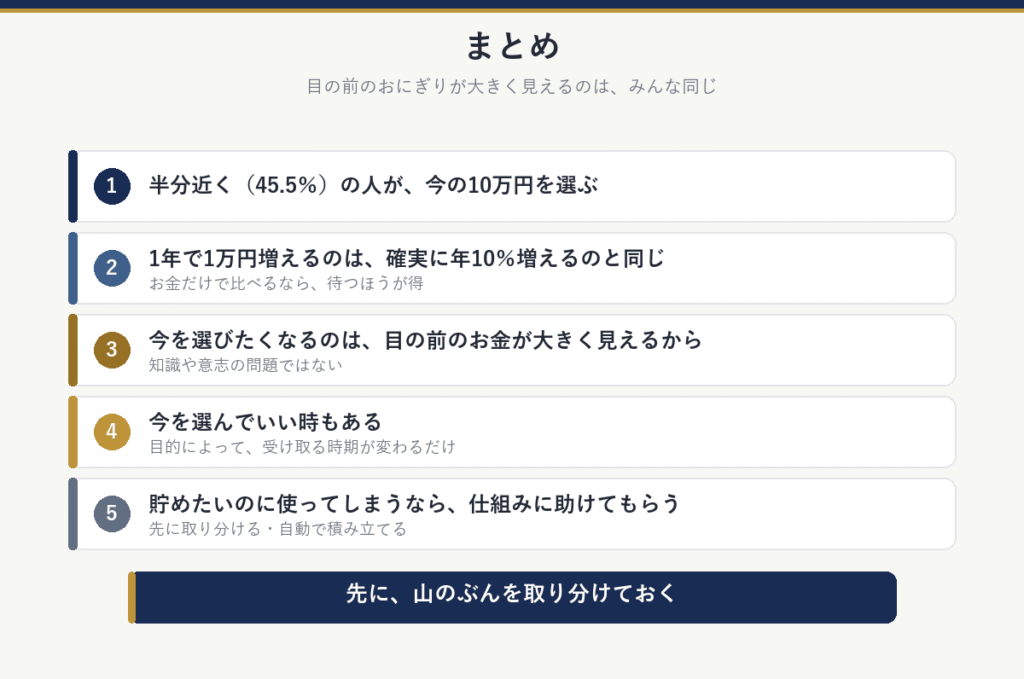
- 「今10万円」か「1年後に11万円」か。半分近く(45.5%)の人が、今を選ぶ
- 1年で1万円増えるのは、確実に年10%増えるのと同じ。お金だけで比べるなら、待つほうが得
- それでも今を選びたくなるのは、目の前のお金が大きく見えるから。知識や意志の問題ではない
- 今を選んでいい時もある。目的によって、受け取る時期が変わるだけ
- 貯めたいのに使ってしまうなら、先に取り分ける・自動で積み立てる。仕組みに助けてもらう
今のお金を大切にすることと、将来のお金を大切にすることは、ぶつかりません。 目の前のおにぎりが大きく見えるのは、みんな同じ。だからこそ、先に山のぶんを取り分けておきましょう⛰️
あとがき
今の10万円か、1年後の11万円か。年利にすると、10%です。しかも、どちらを選んでも100%もらえる、うれしいゲームです🎮
では、今10万円をもらって、自分で運用したら、どうでしょう。1年で10%増やせる確率は、どのくらいあるのか。気になったので、AIに聞いてみました🤖
預金・国債などの安全な資産
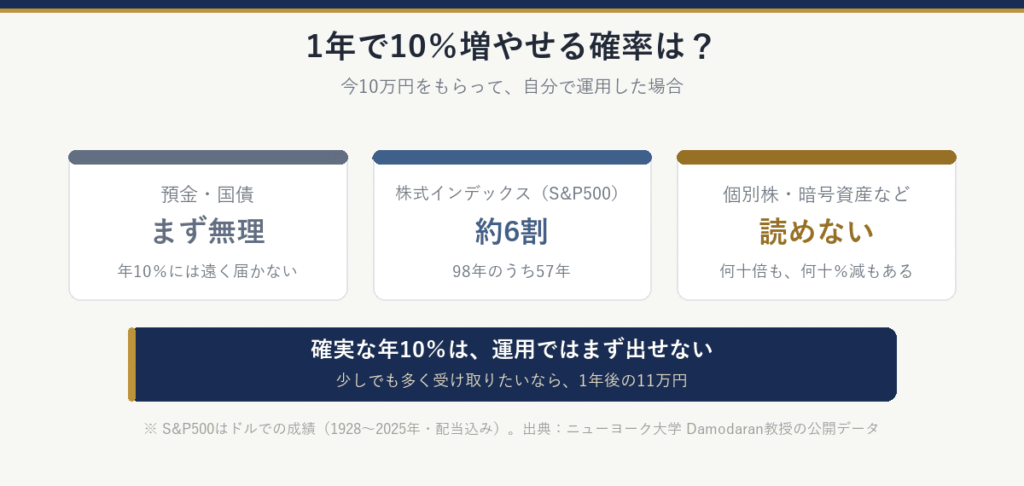
円の預金や日本の国債の金利は、年10%には遠く届きません。金利が高いと言われるアメリカの国債でも、年に数%です。確実に10%は、まず無理です🏦
株式のインデックス投資
アメリカの代表的な株価指数(S&P500)の過去の成績では、1年で10%以上増えた年は、98年のうち57年。およそ6割でした📈
10回のうち6回は、10%以上になる。この確率を「高い」と見るか。それとも、残りの4回を思い浮かべて、「素直に1年後の11万円をもらっておけばよかった〜」と思うか。ちなみに、1年でマイナスになった年も、4回に1回ほどあります📉
個別株・暗号資産・レバレッジ投資
10万円が何十倍になる可能性もあれば、何十%も減ることもあります。こうなると、投資というより、投機(ギャンブル)の色が濃くなってきます🎰
年利10%。思っていたより、ずっとハードルが高いかも……😵
少しでも多く受け取りたいなら、1年後に受け取ったほうがいい。私は、そう思いました🌱
今すぐ欲しいものがある方や、減るかもしれないのは承知のうえで「1万円以上に増やせる可能性に賭けてみたい!」という勝負師タイプの方は、今すぐ10万円、でしょうか🎲
本文にも書きましたが、どちらが正しい、ということはありません。目的によって、受け取る時期が変わるだけです。
正直に言うと、この記事を書く前の私は、「先に受け取って、運用でしょー!」と思っていました。でも、年利10%という数字をあらためて見て、考えが変わりました🔄この年利を確実に出すのは、私には無理だー!
出典:金融経済教育推進機構(J-FLEC)「金融リテラシー調査2025年」の結果
参考:ニューヨーク大学 Aswath Damodaran 教授の公開データ「Historical Returns on Stocks, Bonds and Bills」(S&P500の年ごとの成績。1928〜2025年・配当込み・ドルでの成績)