「投資信託って、名前からして難しそう……」
「株とは何が違うの?」
「プロに任せられるなら、初心者でも簡単なのかな?」
投資を始めようとすると、かなりの確率で登場するのが投資信託です。
「投資をしたいなぁ~」と思ったらよく目にする言葉かと思います。
「とりあえず投資信託を買えばいいの?」
と思っている人もいるかもしれません。
でも、ここで一度立ち止まってみましょう。
投資信託は、
「プロにお金を預けて、勝手に増やしてもらう商品」
ではありません。
中身を知ると、実はそれほど難しくありません。
この記事では、投資信託の仕組みから、メリット・注意点、初心者が最初に確認したいポイントまで、できるだけやさしく整理します。📗
こんな人に読んでほしい
🔰 投資を始めたいけれど、個別株は難しそう
💭 「投資信託」という言葉がそもそもよく分からない
🧺 一つの商品でいろいろな会社に投資できる仕組みを知りたい
📱 NISAで投資信託を買う前に、最低限の知識をつけておきたい
😵 「ランキング上位だから」という理由だけで商品を選びたくない
この記事で知ってほしいこと
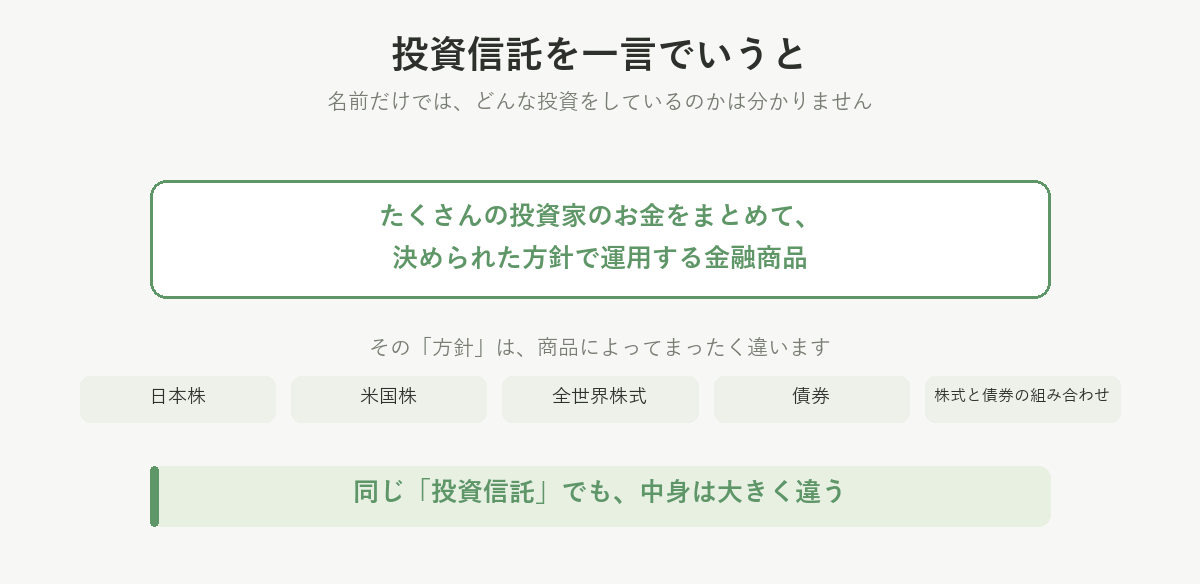
投資信託を一言で表すなら、
「たくさんの投資家のお金をまとめて、決められた方針で運用する金融商品」
です。
商品によって、
・日本株に投資する
・米国株に投資する
・世界中の株式に投資する
・債券に投資する
・株式と債券などを組み合わせる
など、中身は大きく違います。
つまり、
「投資信託」という名前だけでは、どんな投資をしているのか分からない
ということ。
ここが、初心者にとってかなり重要なポイントです。🔍
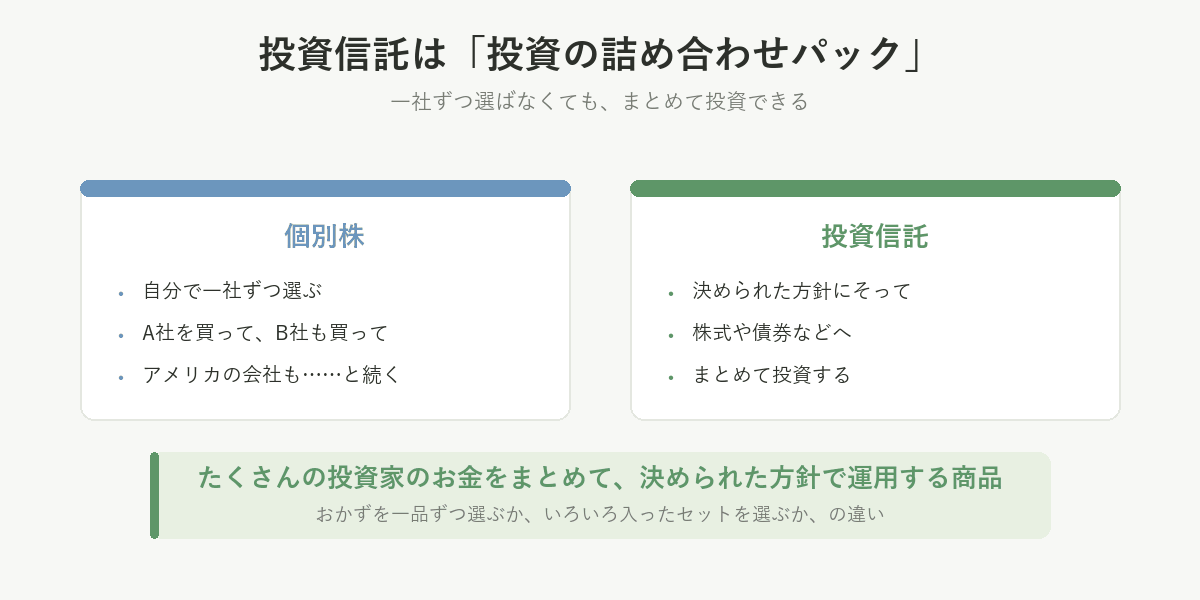
投資信託=「投資の詰め合わせパック」
まずは、難しい仕組みを忘れてイメージしてみましょう。
あなたが自分で、
「この会社の株を買おう」
「こっちの会社も買おう」
「アメリカの会社も買おう」
と、一社ずつ選んでいくのは大変ですよね。😥
そこで登場するのが投資信託です。
投資信託には、たくさんの投資家から集めたお金が入り、その資金を使って、商品ごとに決められた方針に沿って株式や債券などへ投資します。
イメージとしては、
🍱 個別株 → 自分でおかずを一品ずつ選ぶ
🧺 投資信託 → いろいろなおかずが入ったセットを選ぶ
こんな感じです。
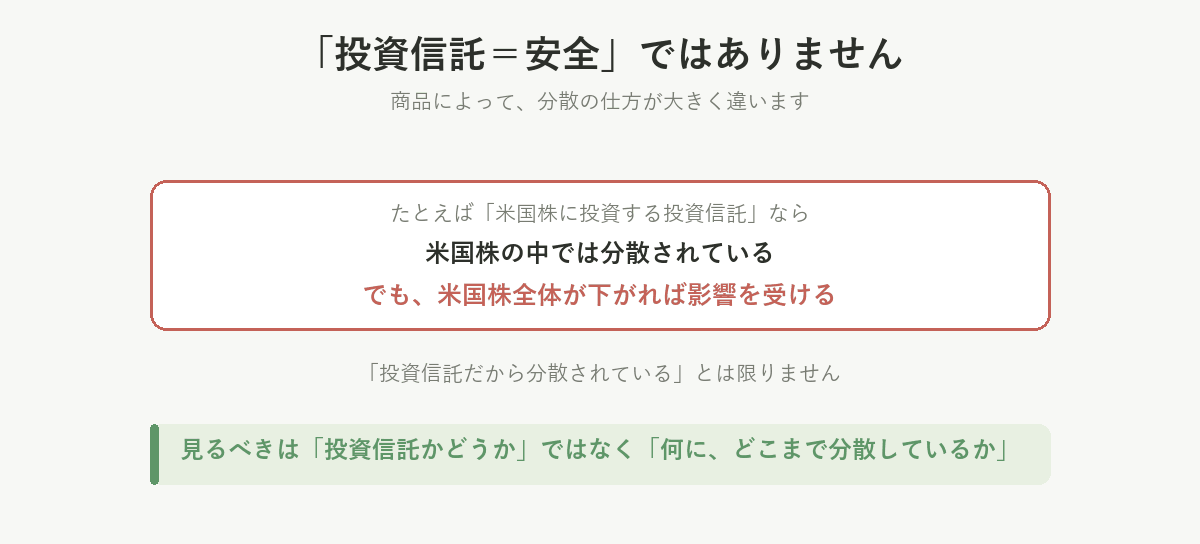
もちろん、投資信託なら必ず分散されているわけではありません。
たとえば「米国株に投資する投資信託」なら、米国株の中では分散されていても、米国株全体が下落すれば影響を受けます。
だから、
「投資信託=安全」ではなく、「商品によって分散の仕方が違う」
と覚えておきましょう。
投資信託のお金は誰が運用しているの?
「投資信託って、販売会社の人が全部やってくれるんでしょ?」
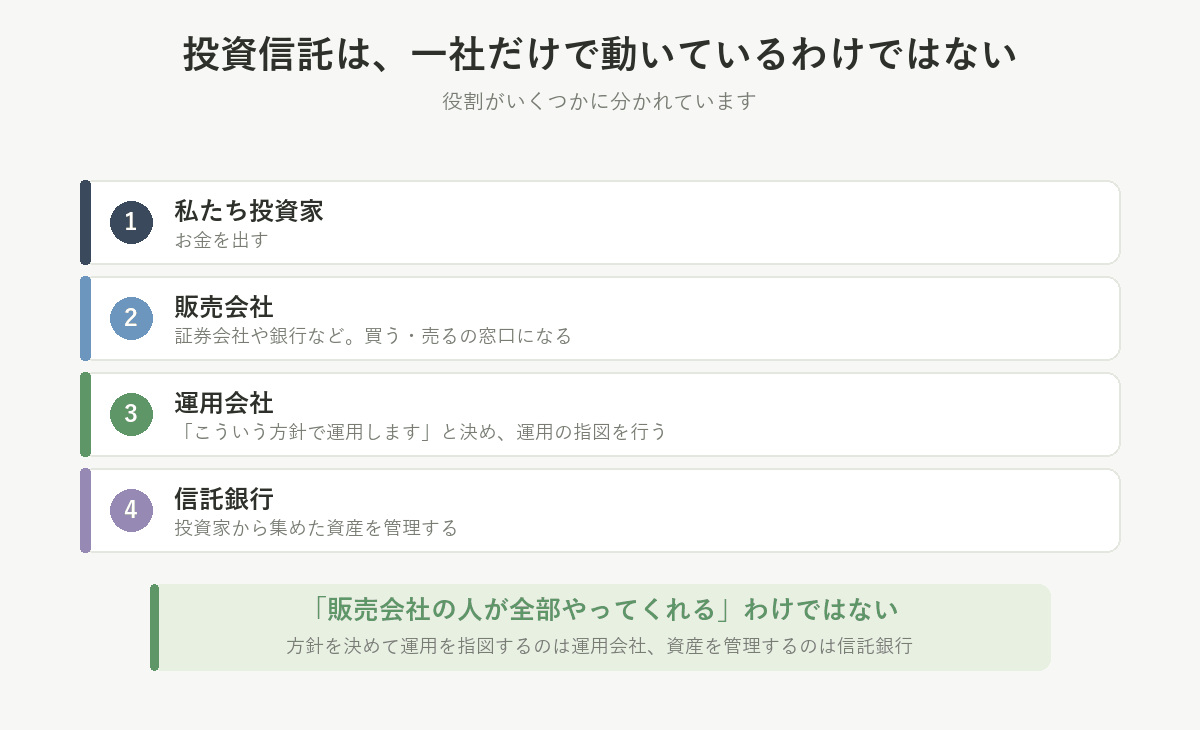
大まかにはそうですが、実際にはいくつかの役割に分かれています。
ざっくりイメージすると、
👤 私たち投資家 … お金を出す
🏦 販売会社 … 証券会社や銀行など(窓口的な存在)
🧑💼 運用会社 … 「この投資信託は、こういう方針で運用します」と決め、運用の指図を行います
🏛️ 信託銀行 … 投資家から集めた資産を管理します
このように、投資信託は一社だけですべてを行っているわけではありません。
「プロに任せる」=全部おまかせ、ではない
投資信託には、
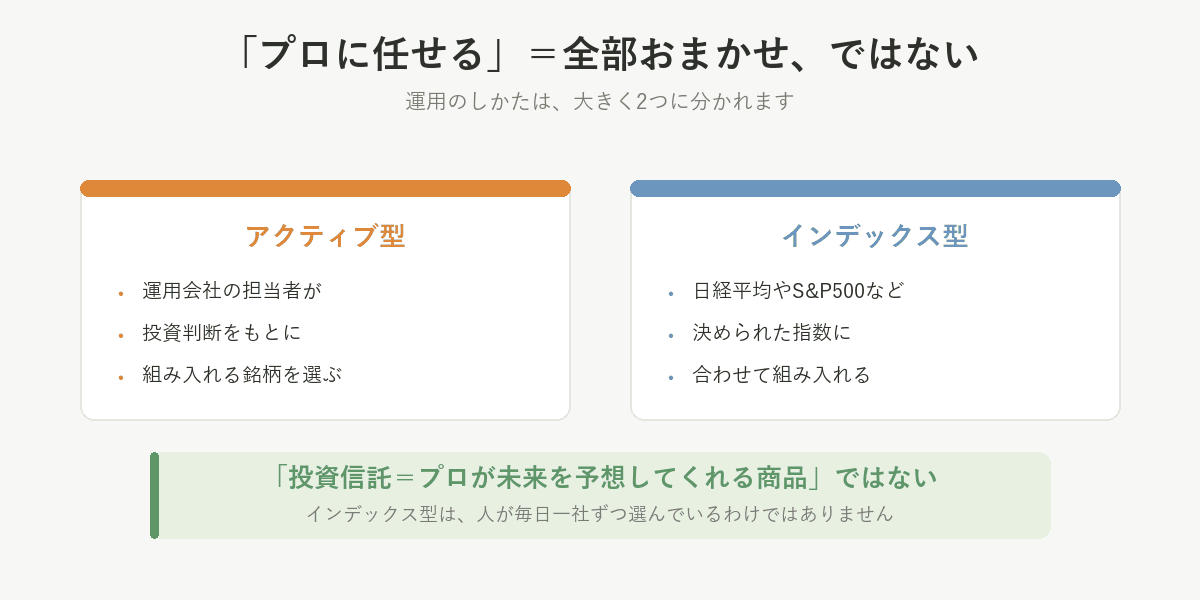
アクティブ型
と
インデックス型
などがあります。
アクティブ型は、運用会社の担当者(ファンドマネージャー)の投資判断をもとに運用します。
一方、インデックス型は、日経平均株価やS&P500など、特定の指数への連動を目指して運用します。
インデックス型は「指数に合わせて機械的に組み入れる」イメージなので、
「運用会社の人が毎日、『今日はこの会社を買おう!』『明日はこっちだ!』と一社ずつ判断している」
とは限りません。
ここを知っておくと、
「投資信託=プロが未来を予想してくれる商品」ではない
ということが分かります。
投資信託の大きなメリット
では、なぜ投資初心者に投資信託がよく使われるのでしょうか?
大きな理由の一つが、
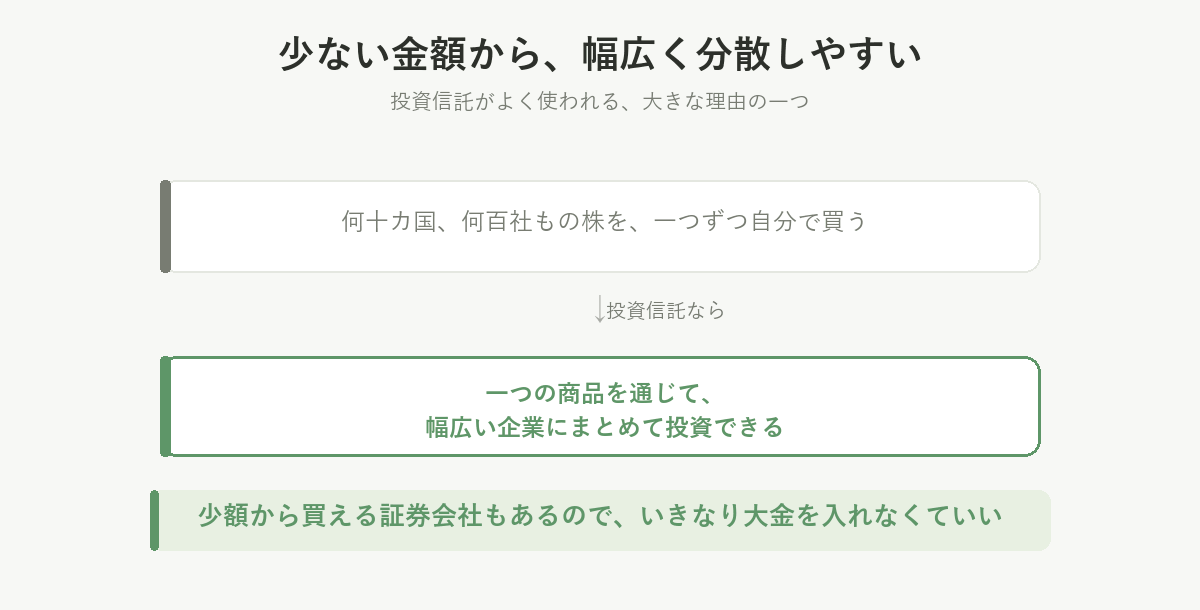
少ない金額から、複数の投資先に分散しやすいこと
です。
たとえば、世界中の企業に投資するタイプの投資信託なら、自分で何十カ国、何百社もの株を一つずつ買わなくても、投資信託を通じて幅広い企業に投資できます。🌏
これは個別株を一社ずつ買うより、初心者にとって管理しやすい方法の一つです。
さらに、証券会社によっては少額から投資信託を購入できるため、
「いきなり大金を投資するのは怖い……」
という人でも始めやすい仕組みになっています。
ただし「投資信託なら安心」は間違い
ここは前回の記事、
「リスクとリターンの基本」
ともつながります。
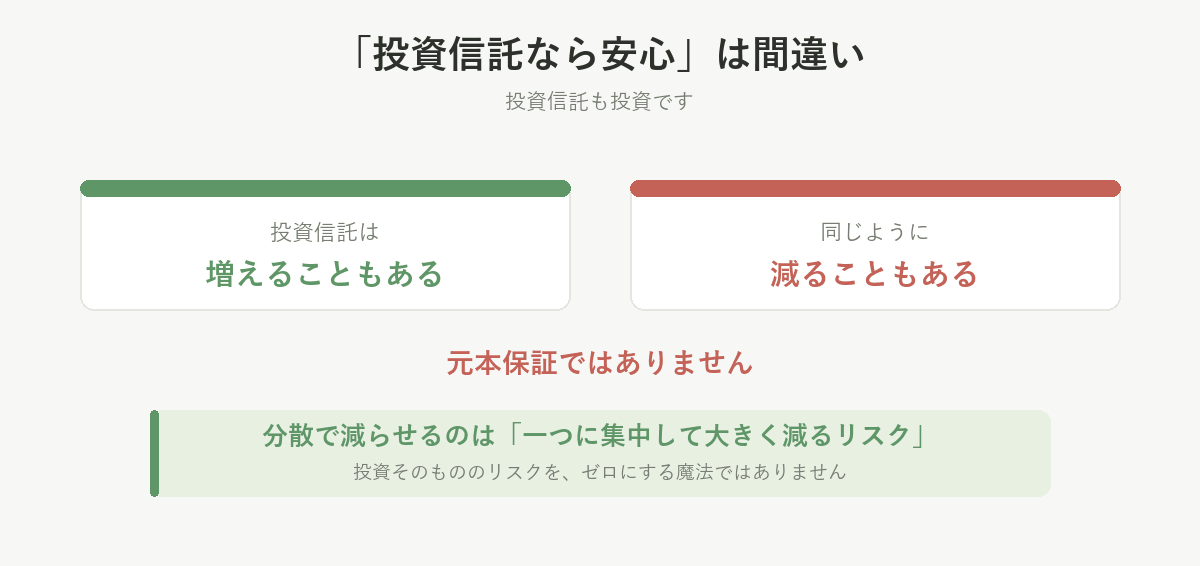
投資信託も投資です。
当然、
📈 増えることもある
📉 減ることもある
という商品です。
元本保証ではありません。⚠️
また、
「いろいろな会社に分散しているから絶対に安心」
というわけでもありません。
たとえば世界の株式に投資する投資信託でも、世界的な株安が起きれば大きく値下がりする可能性があります。
分散投資で減らせるのは、主に一つの投資先に集中して、倒産や長い不振で大きく資産が減るリスクです。
投資そのもののリスクをゼロにする魔法ではありません。
投資信託には「コスト」がある
投資信託を選ぶときに、ぜひ確認してほしいのがコストです。💰
代表的なのが、
信託報酬
です。
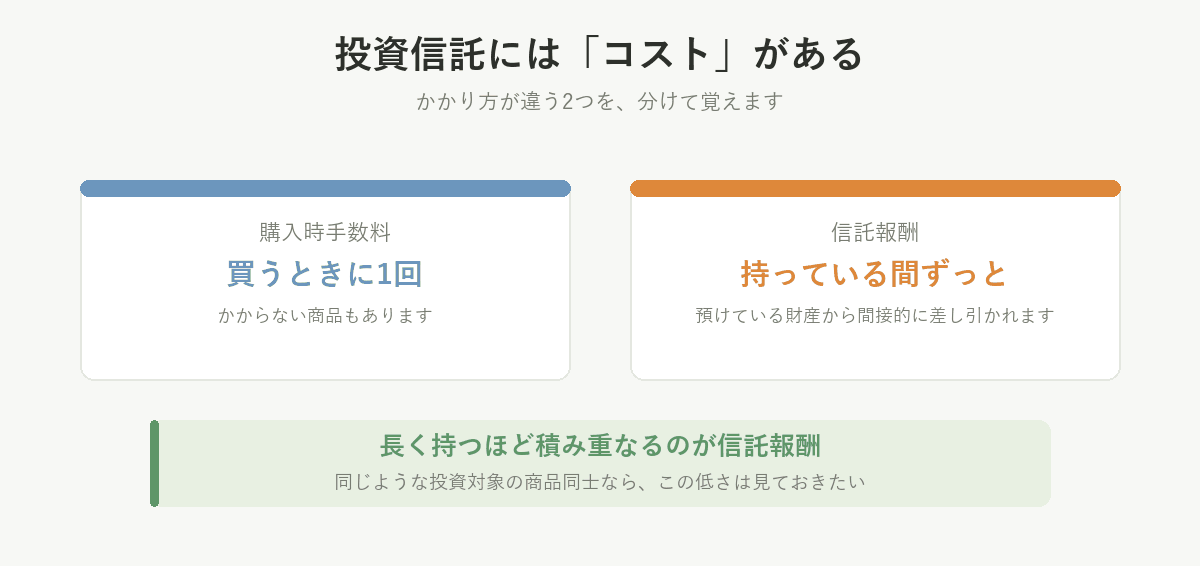
これは投資信託を運用・管理していくために、預けている財産から間接的に負担する費用です。
ポイントは、購入時手数料が「買うときに1回」なのに対して、信託報酬は「持っている間、ずっと」かかり続けるということ。
長く持つほど積み重なるので、同じような投資対象の商品同士なら、信託報酬の低さは見ておきたい部分です。
ほかにも購入時手数料など、商品によってさまざまなコストがあります。
だから、
「投資信託なら何でも同じ」
ではありません。
同じような投資対象でも、
・手数料
・信託報酬
・純資産総額
・運用方法
・連動を目指す指数
・分配方針
などが違います。
大切なのは、
「何%以下なら絶対OK」という数字だけで判断しないこと。
同じ投資対象の商品同士で、
「コストはどれくらい違う?」
と比較することです。
「オルカン」や「S&P500」って何?
投資信託を調べていると、
「オルカン」
「S&P500」
という言葉をよく見かけるようになります。
ここで大切なのは、
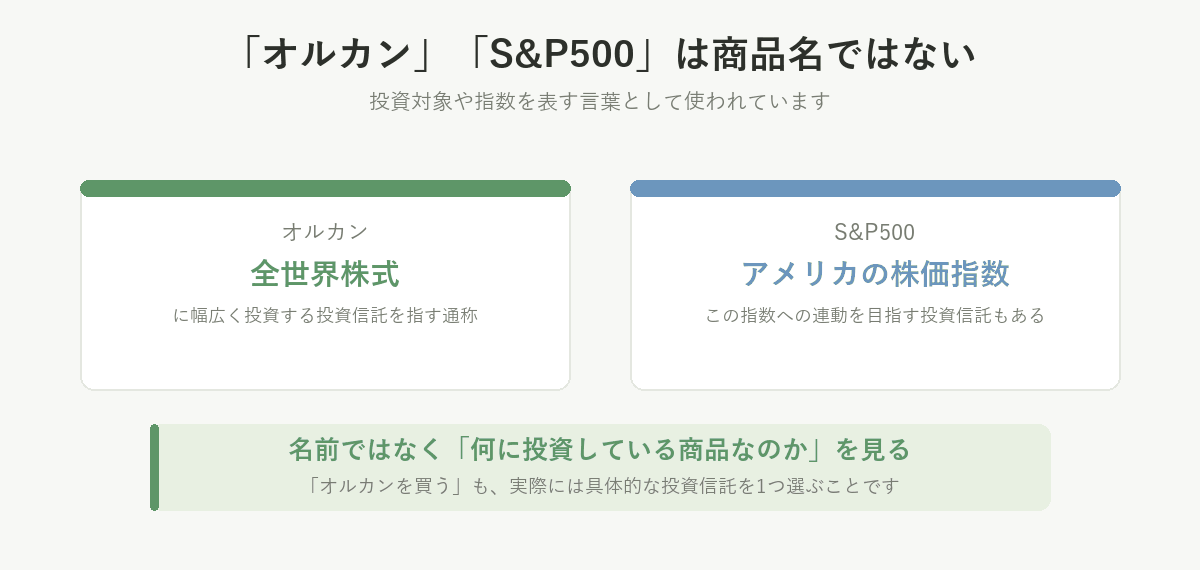
これらは投資信託そのものの名前ではなく、投資対象や指数を表す言葉として使われることが多い
ということです。
たとえば、
🌏 オルカン … 一般的には「全世界株式」に幅広く投資する投資信託を指す通称として使われています
🇺🇸 S&P500 … アメリカの代表的な株価指数の一つです。この指数への連動を目指す投資信託もあります
つまり、
「オルカンを買う」「S&P500を買う」
と言っても、
実際には、その指数などへの連動を目指す具体的な投資信託を選ぶ
ということになります。
名前だけで判断せず、
「何に投資している商品なのか?」
を見ることが大切です。
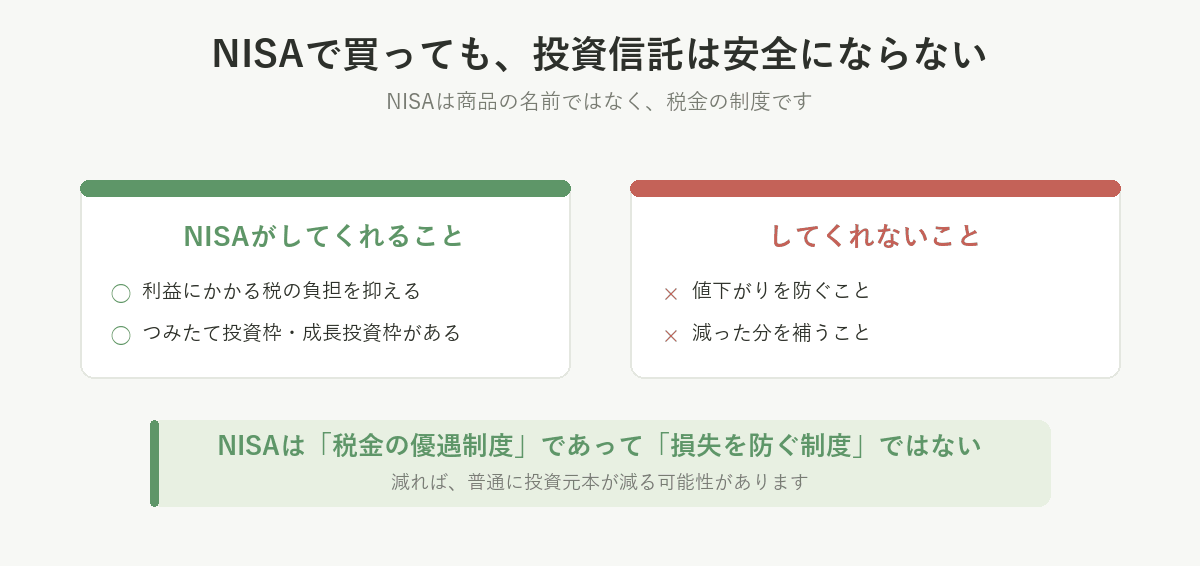
NISAで買えば投資信託は安全になる?
これも、かなり重要です。
NISAは投資信託そのものの名前ではありません。
投資による利益が一定の範囲で非課税になる制度です。
現在のNISAには、
・つみたて投資枠
・成長投資枠
があります。
つみたて投資枠では、金融庁が定めた基準を満たす一定の投資信託などが対象になっています。
ここで注意したいのは、
NISAだから損をしないわけではない
ということ。
NISAは「税金の優遇制度」であって、
「損失を防いでくれる制度」
ではありません。
📈 増えれば、利益に対する税負担を抑えやすい
📉 減れば、普通に投資元本が減る可能性がある
この違いは、最初に知っておきましょう。
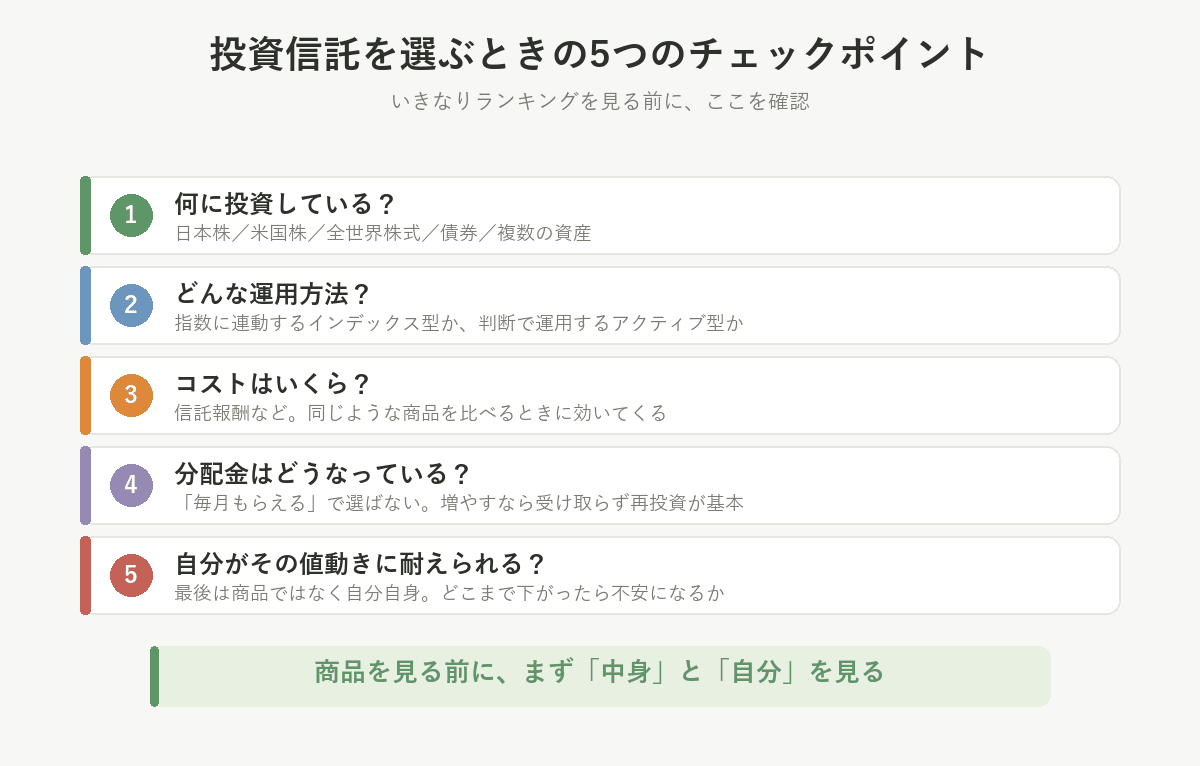
初心者が投資信託を選ぶときの5つのチェックポイント
いきなりランキングを見る前に、まずここを確認してみましょう。
① 何に投資している?
日本株? 米国株? 全世界株式? 債券? 複数の資産?
まず「中身」を確認します。
② どんな運用方法?
指数への連動を目指すインデックス型なのか。
運用担当者の判断で運用するアクティブ型なのか。
ここも確認。
③ コストはいくら?
信託報酬などのコストを確認します。
投資対象が同じ商品なら、コストは安いほど有利です。年1.5%は危険水域です。⚠️
④ 分配金はどうなっている?
「毎月お金がもらえる!」
これだけで選ばないこと。
投資信託の分配金には、運用収益から支払われるものだけでなく、元本の一部を払い戻す形の「元本払戻金(特別分配金)」が含まれる場合があります。
つまり、
「分配金が出ている=投資で儲かっている」
とは限りません。
ここは、私自身が身をもって学んだところです。😂
そして、もう一つ大事なのが分配金の扱い方です。
資産を効率よく増やしたいなら、分配金は受け取らずに再投資に回す(分配金を出さない・自動で再投資するタイプを選ぶ)ほうが有利です。
受け取って使ってしまうと、そのぶん複利が働かなくなるからです。とくに「毎月分配型」は、この複利の効果が削がれやすくなります。
「増やす」ことが目的なら再投資が基本です。毎月分配型は長期の資産形成に向かないとして、NISAの対象からも外されています。💡
⑤ 自分がその値動きに耐えられる?
最後は商品ではなく、
自分自身。
株式中心の投資信託なら、大きく値下がりする場面もあります。
「このくらい下がったら、自分はどう感じるだろう?」
と考えておくことも大切です。
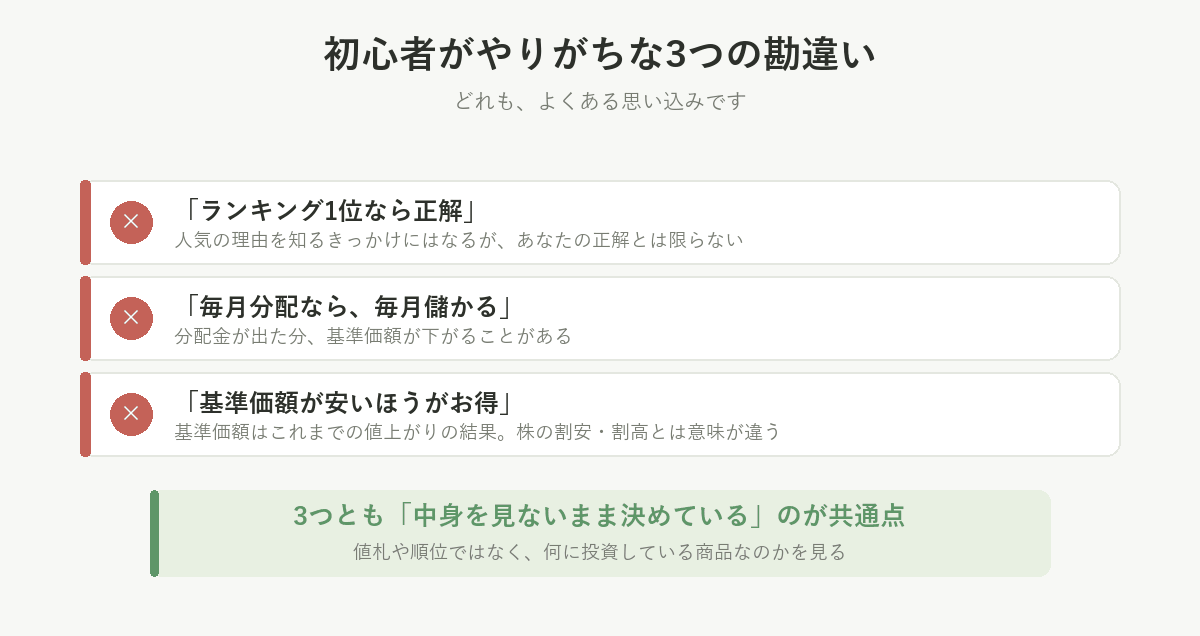
初心者がやりがちな3つの勘違い
「ランキング1位なら正解」
証券会社のランキングは、
あなたにとっての正解ランキングではありません。
人気がある理由を知るきっかけにはなりますが、
「1位だから買う」
ではなく、
「なぜ人気なのか?」
まで確認しましょう。
「毎月分配なら、毎月儲かる」
これも違います。
分配金が出ても、その分だけ基準価額が下がることがあります。
さらに、元本払戻金(特別分配金)の場合は、実質的に自分のお金の一部が戻ってきているだけということもあります。
「毎月もらえる=利益」ではありません。
「基準価額が安いほうがお得」
「こっちは1万円、こっちは3万円。安いほうがたくさん買えるし、お得では?」
これも違います。
基準価額は、その投資信託がこれまでどれだけ値上がりしたかの結果であって、株でいう「割安・割高」とは意味が違います。
基準価額が高いのは、多くの場合「これまで順調に増えてきた」というだけ。
安いから買い得、高いから買いそこねた、という話ではありません。
見るべきは値札の数字ではなく、何に投資している商品なのかです。
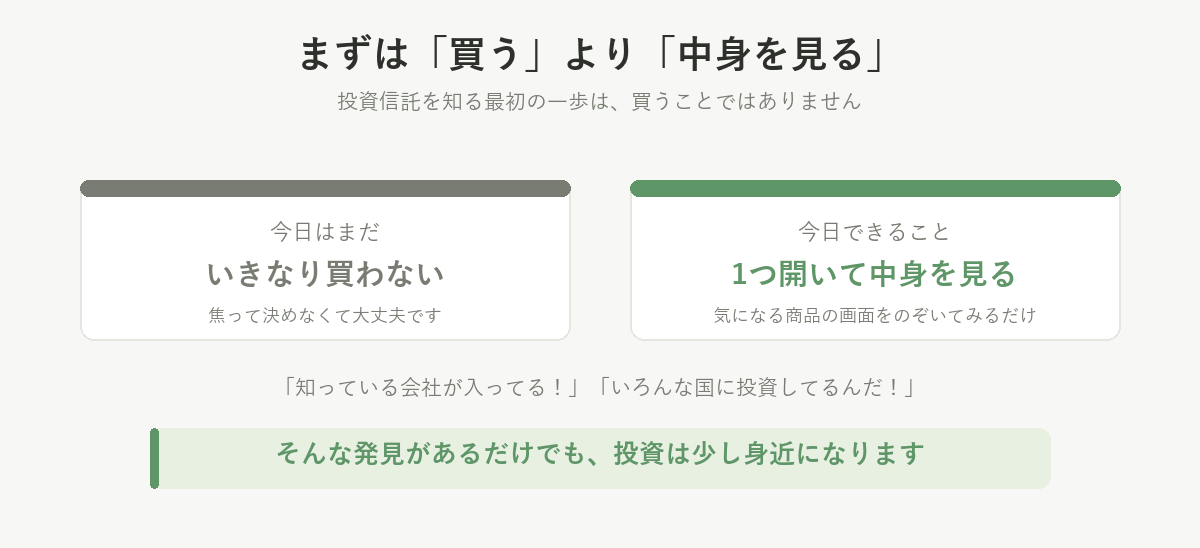
まずは「買う」より「中身を見る」
投資信託を知る最初の一歩は、
いきなり買うことではありません。
証券会社などで気になる投資信託を1つ開いて、中身をのぞいてみる。
それだけで十分です。
上で挙げた5つのチェックポイントを、実際の商品の画面で探してみるだけでも、見え方が変わります。
「自分の知っている会社が入っている!」
「思ったよりいろんな国に投資してる!」
そんな発見があるだけでも、投資が少し身近になります。🌱
私が投資信託で最初にやらかした話
ここからは、少し個人的な話です。
投資信託って、名前だけで
「ウゲェ〜😫」
ってなりませんか?
私はなってました。笑
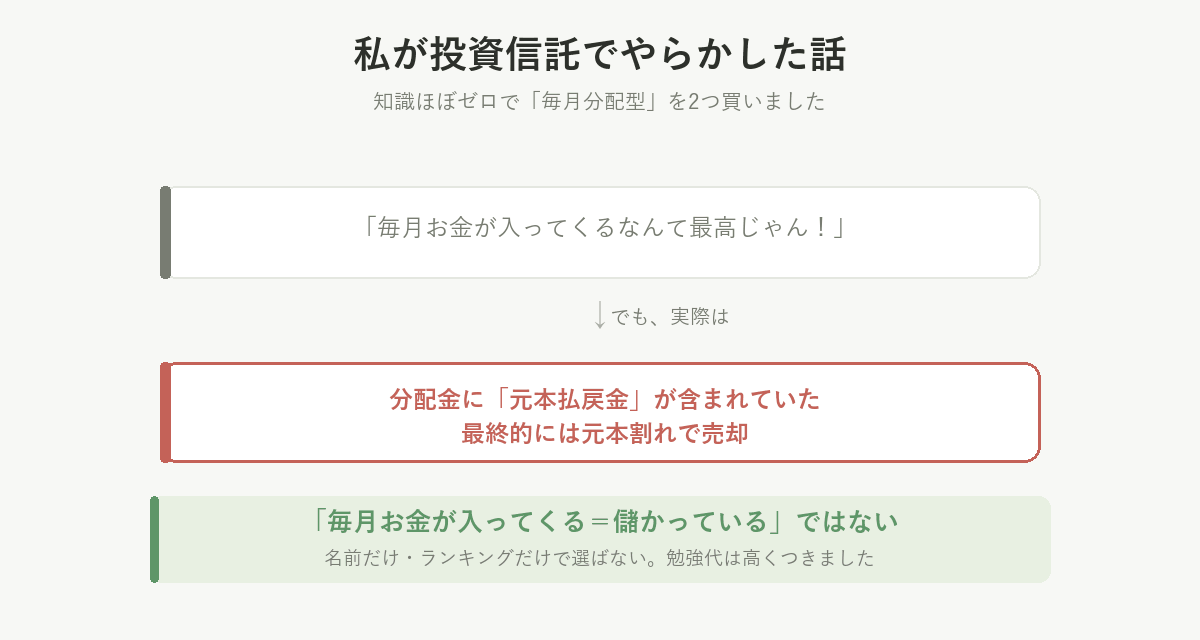
そんな私は、知識ほぼゼロの状態で、
「毎月分配型」
の投資信託を2つ買いました。
当時の私は、
「毎月お金が入ってくるなんて最高じゃん!💰✨」
くらいに思っていました。
ところが……
勉強していくうちに、
「あれ?」
となりました。
分配金って、
必ずしも運用で得た利益だけから出ているわけじゃないんだ……
と知ったんです。
実際、私が買った商品の分配金には「元本払戻金(特別分配金)」が含まれていました。
そして、最終的には元本割れで売却。
そこで初めて、
「毎月お金が入ってくる=儲かっている」ではない
ということを身をもって学びました。
いや〜……勉強代、高かった。😂
でも、この経験があったからこそ、
「投資信託って、名前だけ・ランキングだけで選んじゃダメなんだ」
と強く実感しました。
もし当時、
「オルカンって何?」「S&P500って何?」「インデックスって何?」「分配金って何?」
ということを知っていたら、選び方はかなり違っていたと思います。
全部覚えなくて大丈夫
ここまで読んで、
「なんだか難しいな……」
と思った人もいるかもしれません。
でも、最初から全部覚える必要はありません。
まずは、
投資信託=みんなのお金をまとめ、決められた方針で運用する商品
これだけ覚えておけば十分です。
そして次に、
「この投資信託は、何に投資しているんだろう?」
を見る。
これだけでも、大きな一歩です。👍
よくある質問
投資信託とは何ですか?
たくさんの投資家からお金を集めて、あらかじめ決められた方針にそって運用する金融商品です。1つ買うだけで複数の投資先に分散できるため、「投資の詰め合わせパック」とイメージすると分かりやすくなります。ただし同じ「投資信託」でも中身は商品ごとに大きく違います。
投資信託なら安心ですか?
安心とは限りません。投資信託も投資であり、元本保証ではありません。「いろいろな会社に分散しているから絶対に安心」ということもなく、世界の株式に投資する投資信託でも、世界的な株安が起きれば大きく値下がりする可能性があります。分散投資で減らせるのは、主に一つの投資先に集中して倒産や長い不振で大きく資産が減るリスクです。
信託報酬とは何ですか?
投資信託を運用・管理していくために、預けている財産から間接的に負担する費用です。購入時手数料が「買うときに1回」なのに対して、信託報酬は「持っている間、ずっと」かかり続けます。長く持つほど積み重なるため、同じような投資対象の商品同士なら、信託報酬の低さは見ておきたい部分です。
「オルカン」や「S&P500」は投資信託の名前ですか?
投資信託そのものの名前ではなく、投資対象や指数を表す言葉として使われることが多い言葉です。オルカンは一般的に「全世界株式」に幅広く投資する投資信託を指す通称、S&P500はアメリカの代表的な株価指数の一つで、この指数への連動を目指す投資信託があります。
NISAで買えば投資信託は安全になりますか?
なりません。NISAは投資による利益が一定の範囲で非課税になる制度であって、損失を防いでくれる制度ではありません。増えれば利益に対する税負担を抑えやすくなりますが、減れば普通に投資元本が減る可能性があります。
毎月分配型なら、毎月儲かるのですか?
違います。分配金が出ても、その分だけ基準価額が下がることがあります。さらに元本払戻金(特別分配金)の場合は、実質的に自分のお金の一部が戻ってきているだけ、ということもあります。「毎月もらえる=利益」ではありません。長期の資産形成には向かず、NISAの対象からも外されています。
基準価額が安い投資信託のほうがお得ですか?
お得ではありません。基準価額は、その投資信託がこれまでどれだけ値上がりしたかの結果であって、株でいう「割安・割高」とは意味が違います。基準価額が高いのは、多くの場合「これまで順調に増えてきた」というだけです。見るべきは値札の数字ではなく、何に投資している商品なのかです。
まとめ
今回のポイントを整理すると、
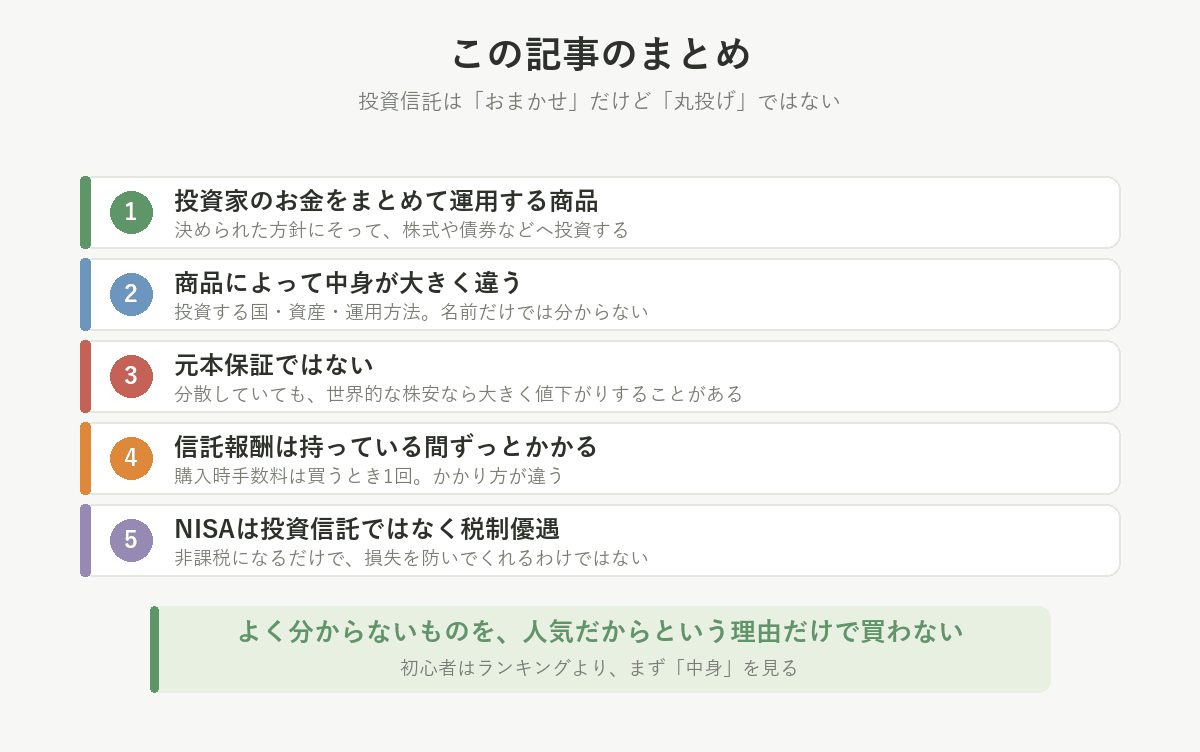
🧺 投資信託は、投資家から集めたお金をまとめて運用する金融商品
🌏 商品によって投資する国・資産・運用方法は大きく違う
🧑💼 「プロに任せる」といっても、すべての投資信託が人の判断で運用されるわけではない
📉 投資信託も元本保証ではなく、値下がりすることがある
💰 信託報酬などのコストが、持っている間ずっとかかる
💸 分配金=利益とは限らない
🏦 NISAは投資信託ではなく、税制上の優遇制度
🔍 初心者はランキングより、まず「中身」を見る
そして何より、
「よく分からないものを、人気だからという理由だけで買わない」
これが大切です。
私自身、それを身をもって学びました。😂
今日からできる小さな一歩
投資信託をまだ買っていないなら、
今日は買わなくてもOKです。
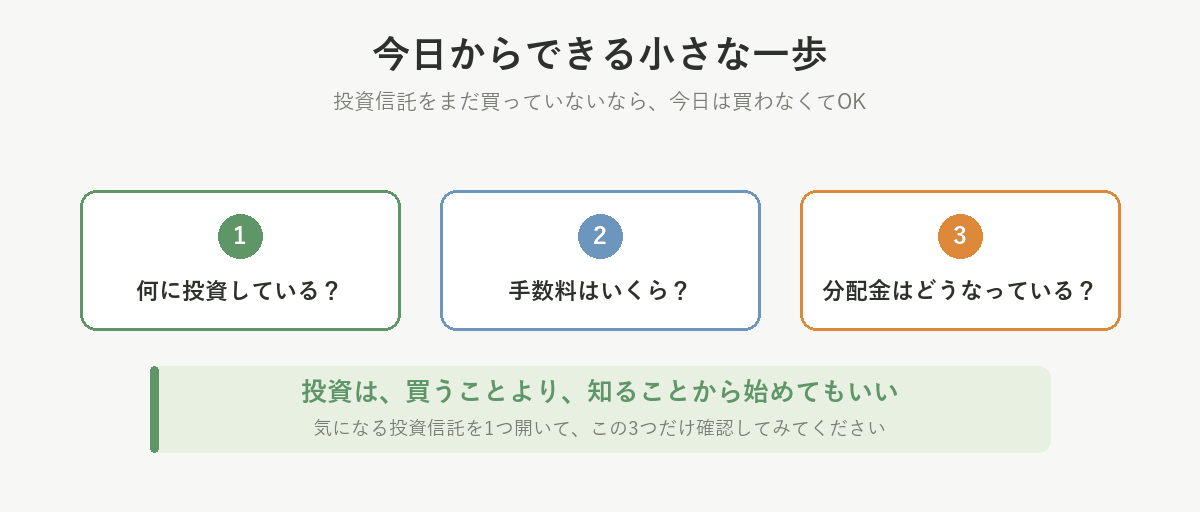
まず証券会社などで気になる投資信託を1つ開いて、
「何に投資している?」
「手数料はいくら?」
「分配金はどうなっている?」
この3つだけ確認してみてください。
投資は、
買うことより、知ることから始めてもいい。
これくらいの気持ちで大丈夫です。🌱
あとがき
私が投資信託で失敗したときは、
「知らないって、こんなに怖いんだ……」
と感じました。
でも、逆に言えば、
知れば、怖さの正体が見えてきます。
投資信託も、
「なんか難しそう」
から、
「なるほど、こういう仕組みなのね」
に変われば、かなり身近になります。
私のように、
「毎月お金が入ってくる!最高!💰」
だけで選ばないためにも、
まずは商品の中身を見る。
それだけでも、投資との付き合い方は変わってきます。
これから投資を始める人が、
私みたいな遠回りをしませんように。🙏
そして、
「知らなかったから損した」
を少しでも減らせますように。
そんな気持ちで、このシリーズを書いています。