「ETFって投資信託と何が違うの?」
投資を始めると、こんな疑問が出てきます。
ETFは「上場投資信託」と呼ばれています。
つまり、ETFも投資信託の仲間です。
「じゃあ、普通の投資信託と何が違うの?」
と思いますよね。
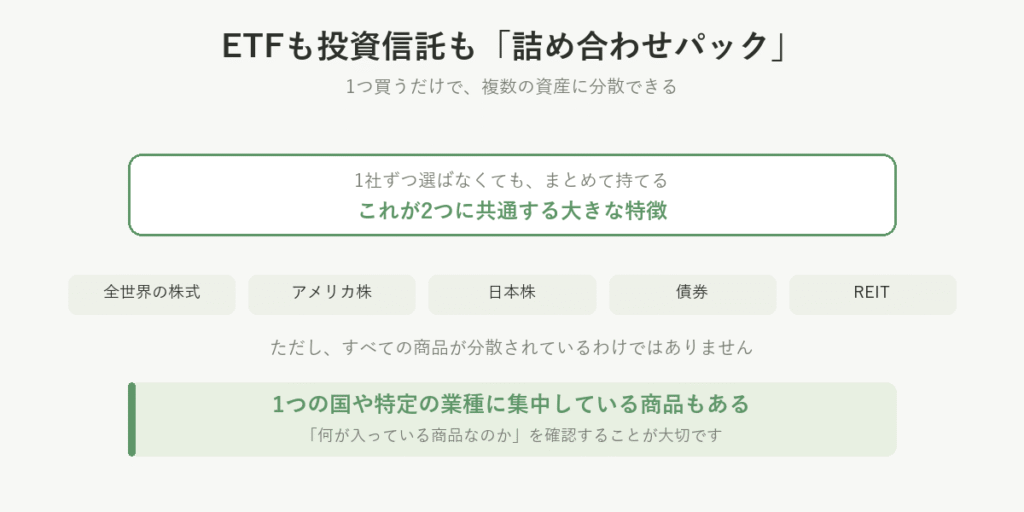
実は、どちらも複数の株式や債券などをまとめて買える「詰め合わせパック」のような商品です。
ただし、売買の仕組み、分配金の仕組み、コスト、商品の選び方や使い勝手などに違いがあります。
この記事では、ETFと投資信託の違いを、投資初心者でもイメージしやすいように整理していきます。
「ETFと投資信託、結局どっちがいいの?」
そんな疑問をスッキリさせていきましょう。📗
こんな人に読んでほしい
🔰 投資を始めたばかり
💭 ETFと投資信託の違いがよくわからない
📱 NISAで投資信託を買っている
💰 「ETFのほうが手数料が安い」と聞いたことがある
🤔 ETFにも興味があるけど、難しそう
🧭 自分にはどちらが向いているのか知りたい
ETFという言葉を聞いて、
「なんだか投資上級者っぽい……」
と思った人も大丈夫です。
仕組みを知ると、意外とシンプルです。
この記事で知ってほしいこと
まず結論から。
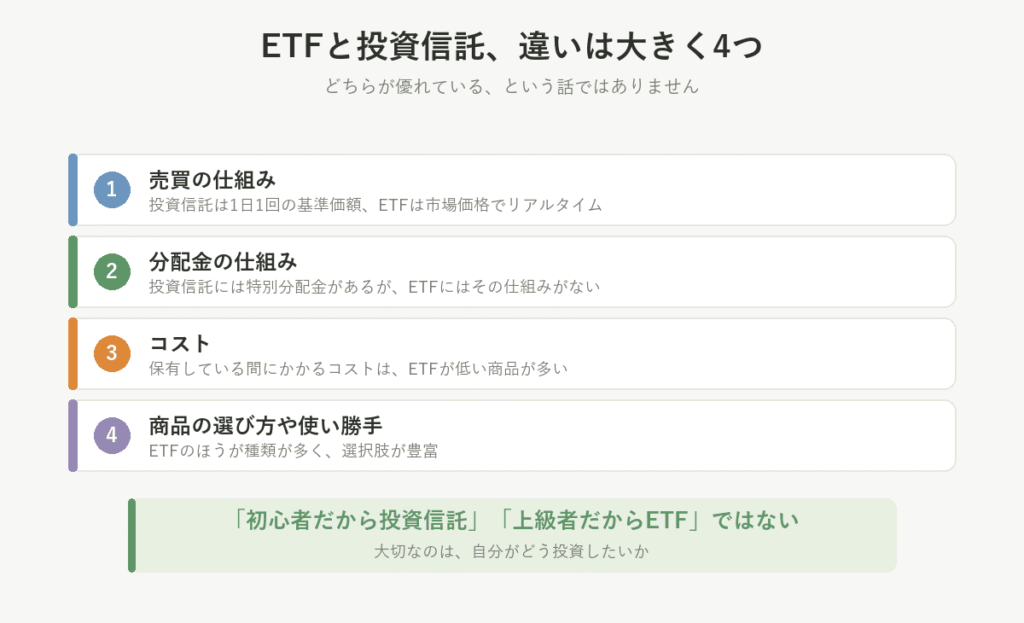
ETFと投資信託は、どちらが優れているという話ではありません。
どちらも「いろいろな資産をまとめて買える商品」という共通点があります。
大きな違いは、
・① 売買の仕組み
・② 分配金の仕組み
・③ コスト
・④ 商品の選び方や使い勝手
です。
ざっくりイメージすると、
投資信託 → 毎月コツコツ、自動で積み立てたい
ETF → 自分で価格を見ながら、好きなタイミングで売買したい
という違いがあります。
「初心者だから投資信託」「上級者だからETF」と決めつける必要はありません。
大切なのは、
自分がどう投資したいか
です。
まずは共通点 ―どちらも「詰め合わせパック」
ETFと投資信託の一番わかりやすい共通点は、
「詰め合わせパック」
だということです。
例えば、
「アメリカの会社をまとめて買いたい」
と思ったとします。
1社ずつ買う方法もありますが、それでは会社選びが大変です。
そこで、「アメリカのいろいろな会社をまとめて持つ」という商品を選ぶことができます。
これがETFや投資信託の大きな特徴です。
例えば、
・全世界の株式
・アメリカ株
・日本株
・債券
・REIT(不動産に投資する商品)
など、さまざまな詰め合わせがあります。
1つの商品を買うだけで、複数の資産に分散できる。これがETFや投資信託の便利なところです。🧺
ただし、すべての商品が必ず分散されているわけではありません。
ETFでも投資信託でも、1つの国や特定の業種などに集中している商品があります。
「何が入っている商品なのか」を確認することが大切です。
一番大きな違いは「売買のしくみ」
ETFと投資信託の違いを理解するうえで、まず知っておきたいのが、
「どうやって売買するのか」
という違いです。
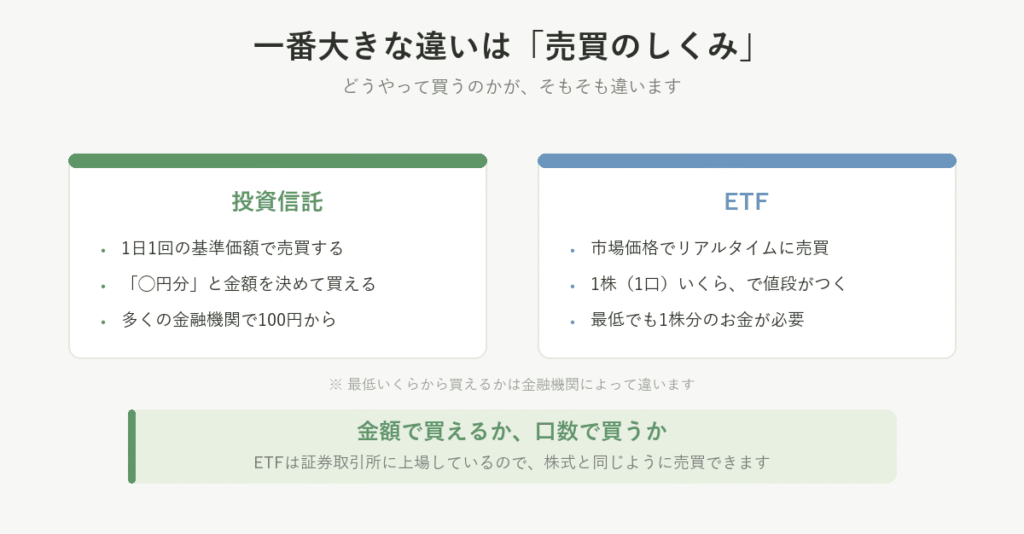
投資信託は、1日1回の基準価額で売買する
投資信託は、基本的に「基準価額」をもとに売買します。
基準価額は、原則として1日に1回算出されます。
そのため、「今この瞬間の価格を見て買う」という買い方には向いていません。
そのかわり、投資信託には株やETFにない特徴があります。
「◯円分」と金額を決めて買えることです。
株やETFは「1株(1口)いくら」という形で値段がついています。
だから、買うときは最低でも1株分のお金が必要です。1株が3万円の商品なら、3万円用意しないと買えません。
投資信託には、この決まりがありません。
多くの金融機関で100円から、しかも金額を自分で決めて買えます。
「今月は余裕があるから、5,000円だけ足しておこう」
「ボーナスが出たから、今回は3万円分」
こんなふうに、手元にあるお金に合わせて調整できるわけです。
⚠️ 最低いくらから買えるかは、金融機関によって違います。100円からのところもあれば、1,000円からのところもあります。
金額を自分で決められる。
だから投資信託は、毎月コツコツ積み立てる使い方と相性がいいのです。
例えば、毎月1万円を自動で積み立てる。
これを設定しておけば、あとは淡々と続けられます。
相場を毎日チェックしなくてもいい。これが投資信託の大きな魅力です。
ETFは、株式のようにリアルタイムで売買できる
ETFは「上場投資信託」です。
名前のとおり、証券取引所に上場しています。
そのため、株式と同じように、市場が開いている時間ならリアルタイムで売買できます。
「今の価格で買いたい」
「この価格になったら買いたい」
といった注文もできます。
つまり、
投資信託 → 基準価額をもとに売買
ETF → 株式のように市場価格でリアルタイムに売買
という違いです。
ETF=海外商品、ではありません
ここは私自身も最初に勘違いしていたポイントです。
「ETFってアメリカの株を買うもの?」と思ってしまう人もいるかもしれません。
でも、ETF=海外商品ではありません。
日本にもETFがあります。日本の証券取引所に上場しているETFなら、日本円で売買できます。
例えば、
・日本株のETF
・海外株のETF
・債券ETF
・REIT ETF
・特定の業種に投資するETF
などがあります。
もう一つの大きな違い「分配金」
ここは初心者が特に混乱しやすいところです。
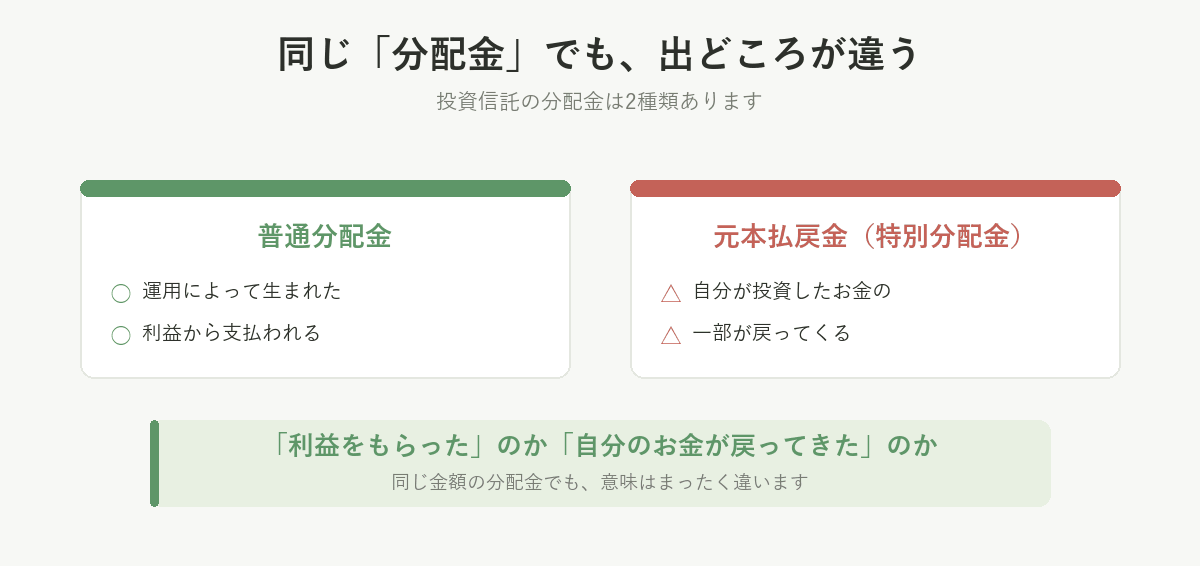
投資信託の分配金には、大きく分けて
「普通分配金」
と
「元本払戻金(特別分配金)」
があります。
まず、この2つの違いを見てみましょう。
普通分配金とは?
普通分配金は、運用によって生まれた利益を原資として支払われる分配金です。
例えば、投資信託を10万円で購入して、その後の運用によって評価額が11万円になったとします。
この状態で5,000円の分配金が支払われた場合、その分配金が利益部分から支払われていれば「普通分配金」となります。
つまり、「運用で増えた部分から支払われる分配金」と考えるとイメージしやすいでしょう。
元本払戻金(特別分配金)とは?
一方、元本払戻金(特別分配金)は、意味が大きく違います。
これは簡単に言えば、自分が投資したお金の一部が戻ってくるというものです。
例えば、10万円を投資しているとします。
そこから5,000円の分配金が支払われた。
「5,000円も利益が出た!」と思うかもしれません。
しかし、その5,000円が運用による利益ではなく、自分が投資した元本の一部だった場合、それは「特別分配金」です。
つまり、「利益をもらった」のではなく、「自分のお金が戻ってきた」ということです。
なぜ注意が必要? ―クリーニング屋さんの5,000円
こんな経験、ありませんか。😂
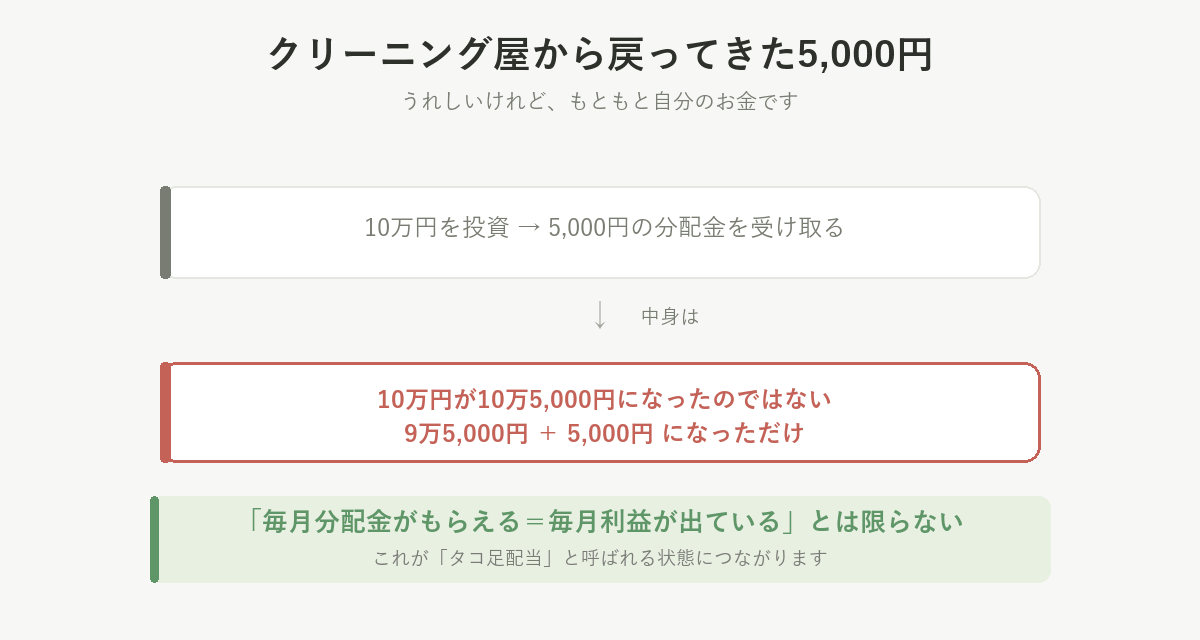
財布に10万円入っていて、買い物のお釣りの5,000円をポケットに入れた。
そのまま忘れて、その服をクリーニングに出してしまった。
後日、クリーニング屋さんから「ポケットに入っていましたよ」と5,000円を渡される。
なんだか得した気分になります。
でも、もともと自分のお金です。
特別分配金は、これによく似ています。
数字で見ると、こうなります。
10万円を投資 → 5,000円の特別分配金を受け取る
10万円が10万5,000円になったわけではありません。
10万円の中から5,000円を取り出して、9万5,000円+5,000円になっただけです。
これが、いわゆる「タコ足配当」と呼ばれる状態につながります。
だから、「毎月分配金がもらえる=毎月利益が出ている」とは限りません。⚠️
分配金を見るときは、「いくらもらえるか」だけではなく、「そのお金はどこから出ているのか」を見ることが大切です。
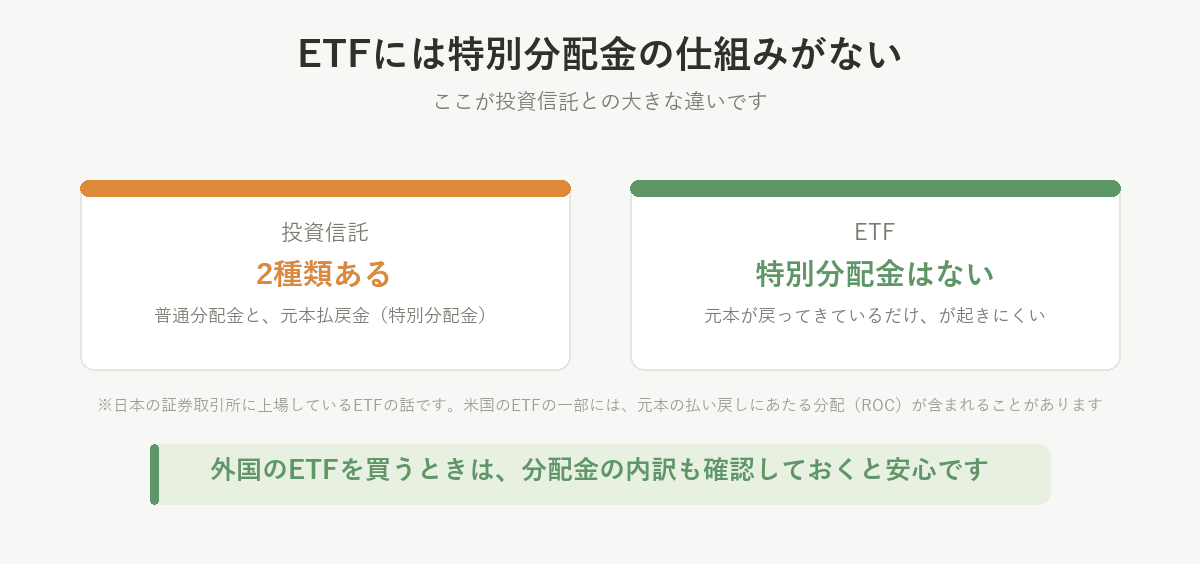
ETFには特別分配金の仕組みがない
ETFにも分配金はあります。
ただし、ETFには、投資信託のような「元本払戻金(特別分配金)」の仕組みがありません。
ここは投資信託との大きな違いです。
まずは、
投資信託 → 普通分配金と特別分配金がある
ETF → 特別分配金の仕組みはない
と覚えておけば大丈夫です。
※これは日本の証券取引所に上場しているETFの話です。米国のETFの一部には、元本の払い戻しにあたる分配(ROC)が含まれることがあります。外国のETFを買うときは、分配金の内訳も確認しておくと安心です。
ETFは、分配金が自動で再投資されない
もう一つ、知っておきたい違いがあります。
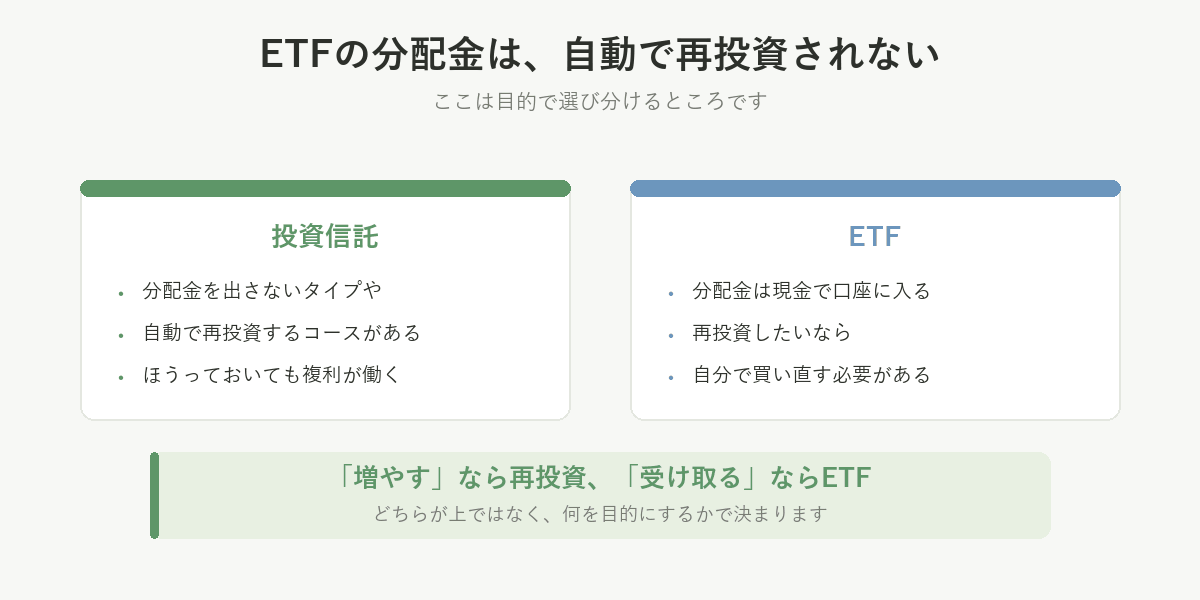
投資信託には、分配金を出さずに内部で再投資するタイプや、分配金を自動で再投資してくれるコースがあります。ほうっておいても複利が働きます。
一方、ETFの分配金は、口座に現金として入ってきます。
再投資したいなら、自分でもう一度買い直す必要があります。
つまり、
「増やす」ことが目的なら → 分配金を受け取らず再投資に回すほうが有利。投資信託の無分配・自動再投資型なら手間がかかりません
「受け取る」ことが目的なら → 分配金が現金で入ってくるETFのほうが分かりやすい
ということです。
ここは、目的で選び分けるところです。
手数料はどっちが安い?
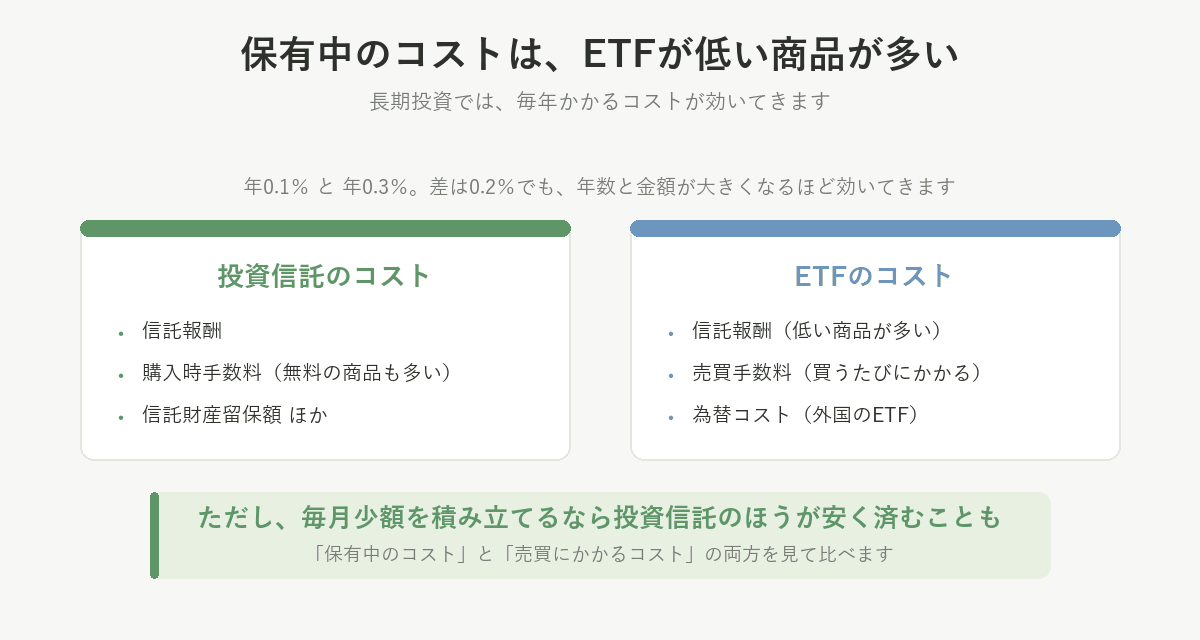
保有している間にかかるコストは、ETFのほうが低い商品が多いです。💰
特に長期投資では、「保有している間、毎年かかるコスト」が効いてきます。
例えば、ETFの保有コストが年0.1%、投資信託が年0.3%だったとします。
差は0.2%です。
「たった0.2%?」と思うかもしれません。
でも、投資は何年も続けることがあります。投資金額が大きくなれば、差も大きくなります。
そのため、長期投資では、保有中のコストが低いことは大きなメリットになります。
投資信託でかかる主なコスト
・信託報酬
・購入時手数料
・信託財産留保額
・その他の運用にかかる費用
最近では、購入時手数料が無料の商品も多くあります。
ETFでかかる主なコスト
・信託報酬
・売買手数料
・為替に関するコスト(外国のETFの場合)
ETFは信託報酬が低い商品が多いのが強みです。
ただし、買うたびに売買手数料がかかります。外国のETFなら為替のコストもかかります。
そのため、毎月少額を積み立てるなら、投資信託のほうが安く済むこともあります。
「保有中のコスト」と「売買にかかるコスト」の両方を見て、自分の投資スタイルで比べるのが確実です。
商品の選択肢にも違いがある
一般的に、ETFのほうが商品の種類が多く、選択肢が豊富です。
特に米国ETFは種類が多く、
・高配当株
・特定の業種
・特定の国や地域
・債券
・REIT
・特定のテーマ
など、さまざまな商品があります。
中には、ETFにしかないような、かなり細かく投資対象を絞った商品もあります。
つまりETFは、「いろいろな選択肢の中から、自分が投資したい分野を選びやすい」という特徴があります。
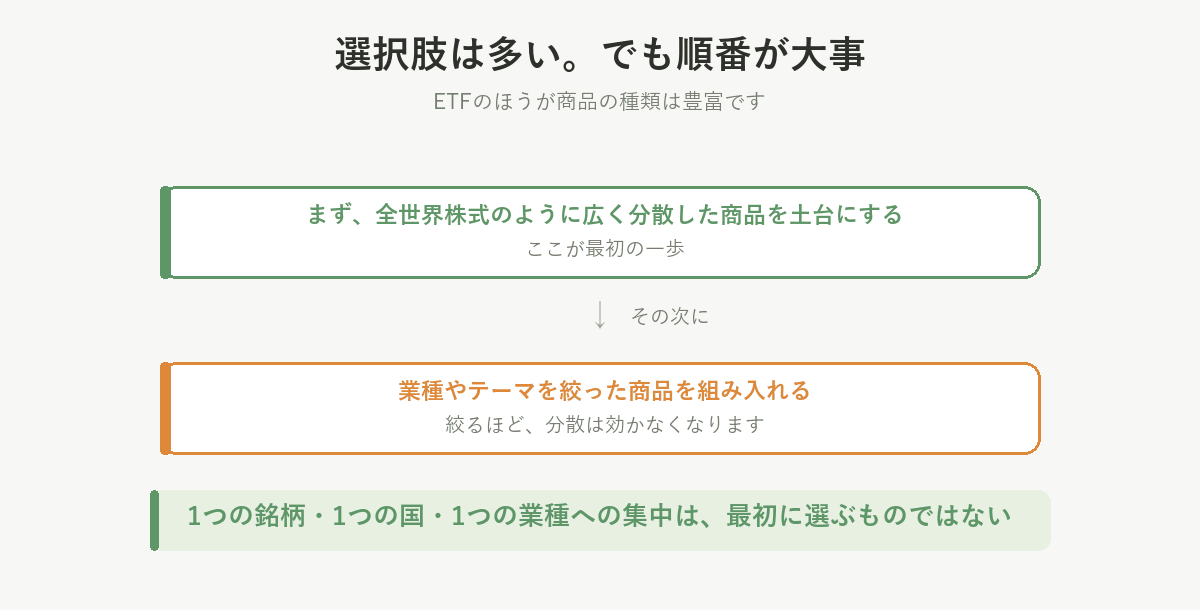
ただし、ここは順番が大事です。
業種やテーマを絞るほど、分散は効かなくなります。
まずは全世界株式のように広く分散した商品を土台にする。業種やテーマを絞るのは、その次の段階です。
No.15「リスクとリターンの基本」でも書いたとおり、1つの銘柄・1つの国・1つの業種への集中は、初心者が最初に選ぶものではありません。
NISAではどう考える?
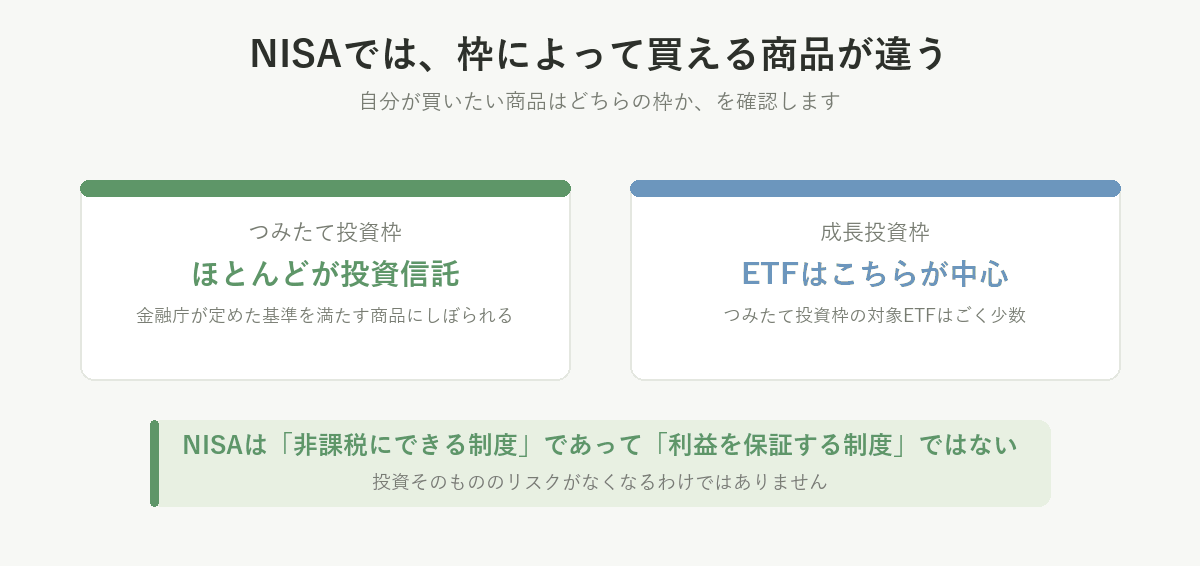
NISAを利用する場合、つみたて投資枠と成長投資枠があります。
それぞれ対象となる商品に条件があります。
つみたて投資枠の対象は金融庁が定めた基準を満たす商品にしぼられていて、そのほとんどが投資信託です。 ETFは対象がごく少数で、成長投資枠が中心になります。
「自分が買いたい商品は、どちらの枠で買えるのか」を確認しておきましょう。
そして、ここも重要。
NISA=利益が保証される制度ではありません。
NISAは、投資で得た利益を非課税にできる制度です。
投資そのもののリスクがなくなるわけではありません。⚠️
結局、初心者はどっち?
と思いますよね。
ざっくり整理すると、こうなります。
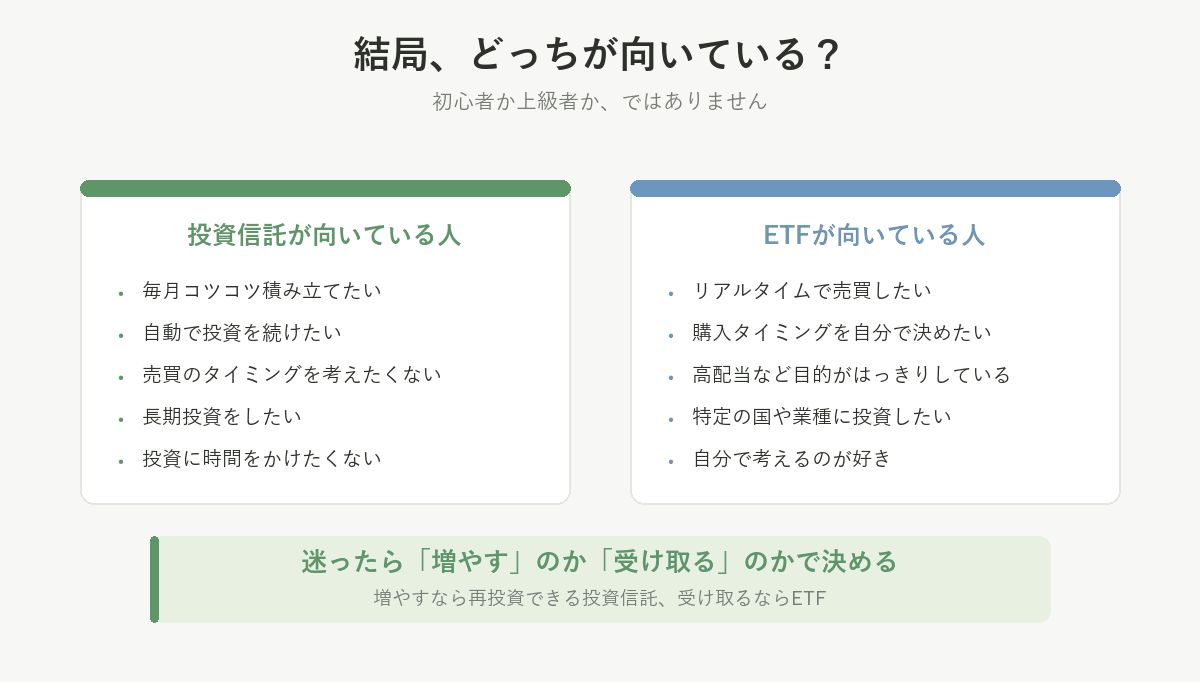
投資信託が向いている人
・毎月コツコツ積み立てたい
・自動で投資を続けたい
・できるだけ売買のタイミングを考えたくない
・長期投資をしたい
・投資にあまり時間をかけたくない
こんな人は、投資信託と相性がいいでしょう。
ETFが向いている人
・リアルタイムで売買したい
・自分で購入タイミングを決めたい
・高配当など特定の目的で投資したい
・特定の国や業種に投資したい
・投資について自分で考えることが好き
こんな人は、ETFと相性がいいでしょう。
迷ったら「増やす」のか「受け取る」のかで決める
それでも迷うなら、目的で決めるのがいちばん分かりやすいです。
資産を効率よく増やしたいなら → 分配金を受け取らず再投資に回す。投資信託の無分配・自動再投資型が手間もかからず、複利がそのまま働きます
分配金を受け取りながら運用したいなら → ETF。国内のETFには元本を取り崩す特別分配金の仕組みがないぶん、受け取り方が分かりやすくなります
大切なのは、初心者か上級者かではなく、「自分の目的に合っているか」です。🧭
私が「毎月分配型」で学んだこと
ここで、私自身の失敗談を少し。
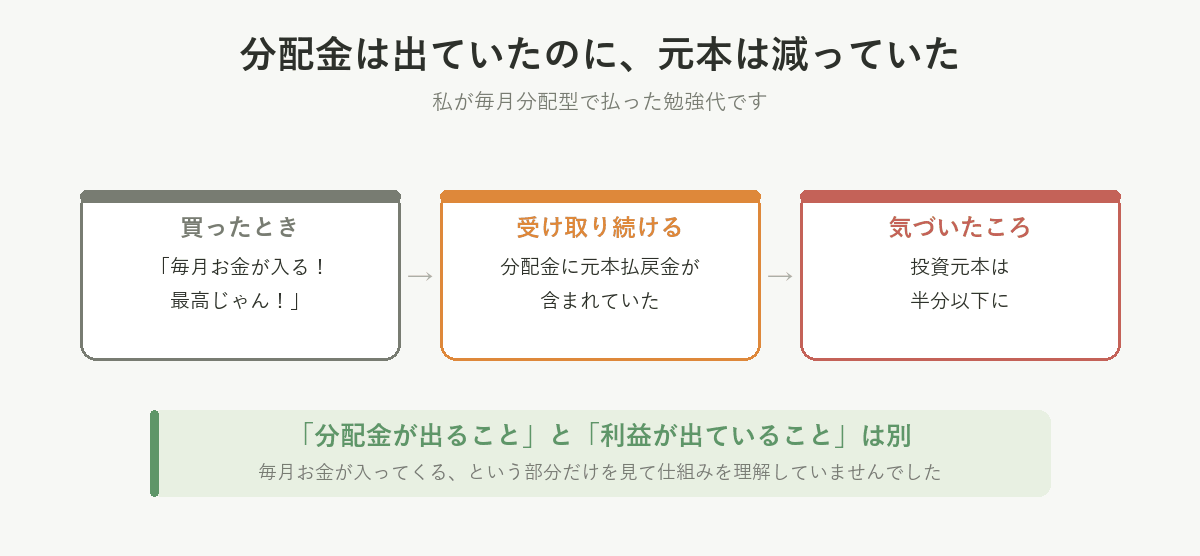
私は以前、「毎月分配金がもらえる投資信託」を購入したことがあります。
当時は、「毎月お金が入ってくるなんて、なんて素晴らしい商品なんだ!」と思っていました。
ところが、勉強していくうちに、「その分配金、利益とは限らないよ」ということを知りました。
先ほどの特別分配金が、私が受け取っていた分配金に含まれていたのです。
知らず知らずのうちに投資元本が減っていき、気づいたころには半分以下になっていました。😥
最終的には、その商品を売却。結果はもちろん損失でした。
「毎月お金がもらえる!」という部分だけを見て、商品の仕組みを理解していなかったんですね。
まさに、勉強代、高かった。😂
この経験から学んだのは、「分配金が出ること」と「利益が出ていること」は別ということでした。
(この話は No.6「投資信託ってなに?」でも書いています)
私にとってETFは「詰め合わせパック」
私はETFを調べていく中で、「ETFって、投資対象ごとの詰め合わせパックなんだ」と思うようになりました。
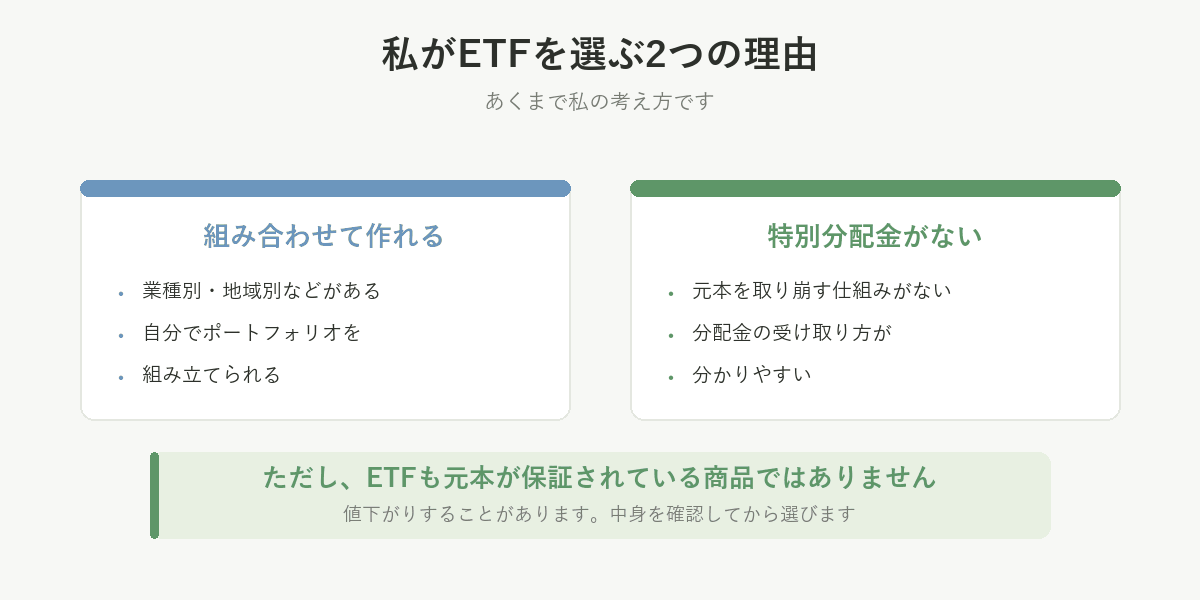
しかも、ETFは業種別など、特定の分野に特化した商品が多いのも面白いところです。
「この分野にも投資したい」と思ったときに、その業種にまとめて投資できるETFを選ぶことができます。
さらに、複数のETFを組み合わせて、自分なりのポートフォリオを作るという楽しみ方もできます。
自分で一社ずつ企業を選ぶのではなく、「この業種と、この業種を組み合わせてみよう」と考えられる。
私にとって、ETFの面白さはここにもあります。
そして、もう一つ私がETFを選ぶ理由が、「元本払戻金(特別分配金)がないこと」です。
さきほど書いたとおり、私は毎月分配型で元本を取り崩す仕組みに痛い目を見ました。
元本が減れば、その後の上昇局面で受けられる利益も小さくなります。
だから私は、「分配金を受け取りながら運用したい」なら、ETFを選ぶという考え方をしています。
もちろんETFにも価格変動のリスクはあります。元本が保証されている商品ではありません。⚠️
それでも、「何に投資しているのか」「分配金は何を原資としているのか」を確認したうえで、自分なりのポートフォリオを作れる。
この自由度が、私にとってETFの魅力です。
よくある質問
ETFと投資信託の違いは何ですか?
大きく4つあります。①売買の仕組み:投資信託は1日1回の基準価額、ETFは市場価格でリアルタイム。②分配金の仕組み:投資信託には元本払戻金(特別分配金)がありますが、ETFにはその仕組みがありません。③コスト:保有している間にかかるコストはETFのほうが低い商品が多いです。④商品の選び方や使い勝手:ETFのほうが種類が多く選択肢が豊富です。
初心者はETFと投資信託、どちらを選べばいいですか?
「初心者だから投資信託」「上級者だからETF」ではありません。迷ったら、増やしたいのか受け取りたいのかで決めてください。増やすなら分配金を自動で再投資できる投資信託、受け取るならETF、という考え方です。
投資信託は「◯円分」と金額を決めて買えますか?
買えます。株やETFは「1株(1口)いくら」という形で値段がついているため、買うときは最低でも1株分のお金が必要です。投資信託にはその決まりがなく、多くの金融機関で100円から、金額を自分で決めて買えます。ただし最低いくらから買えるかは金融機関によって違います。
ETFの分配金は自動で再投資されますか?
されません。ETFの分配金は現金で口座に入るため、再投資したい場合は自分で買い直す必要があります。投資信託には分配金を出さないタイプや自動で再投資するコースがあり、ほうっておいても複利が働きます。
特別分配金(元本払戻金)とは何ですか?
運用によって生まれた利益から支払われる「普通分配金」に対して、自分が投資したお金の一部が戻ってくるものが元本払戻金(特別分配金)です。10万円を投資して5,000円の分配金を受け取っても、10万円が10万5,000円になったのではなく、9万5,000円と5,000円になっただけ、ということが起こります。ETFにはこの仕組みがありません。
コストはETFのほうが安いのですか?
保有している間にかかるコストは、ETFのほうが低い商品が多いです。ただしETFには売買手数料が買うたびにかかり、外国のETFなら為替コストもかかります。毎月少額を積み立てるなら投資信託のほうが安く済むこともあるため、「保有中のコスト」と「売買にかかるコスト」の両方を見て比べてください。
NISAではETFと投資信託のどちらを買えますか?
枠によって違います。つみたて投資枠はほとんどが投資信託で、金融庁が定めた基準を満たす商品にしぼられています。ETFは成長投資枠が中心で、つみたて投資枠の対象になっているETFはごく少数です。自分が買いたい商品がどちらの枠かを先に確認してください。
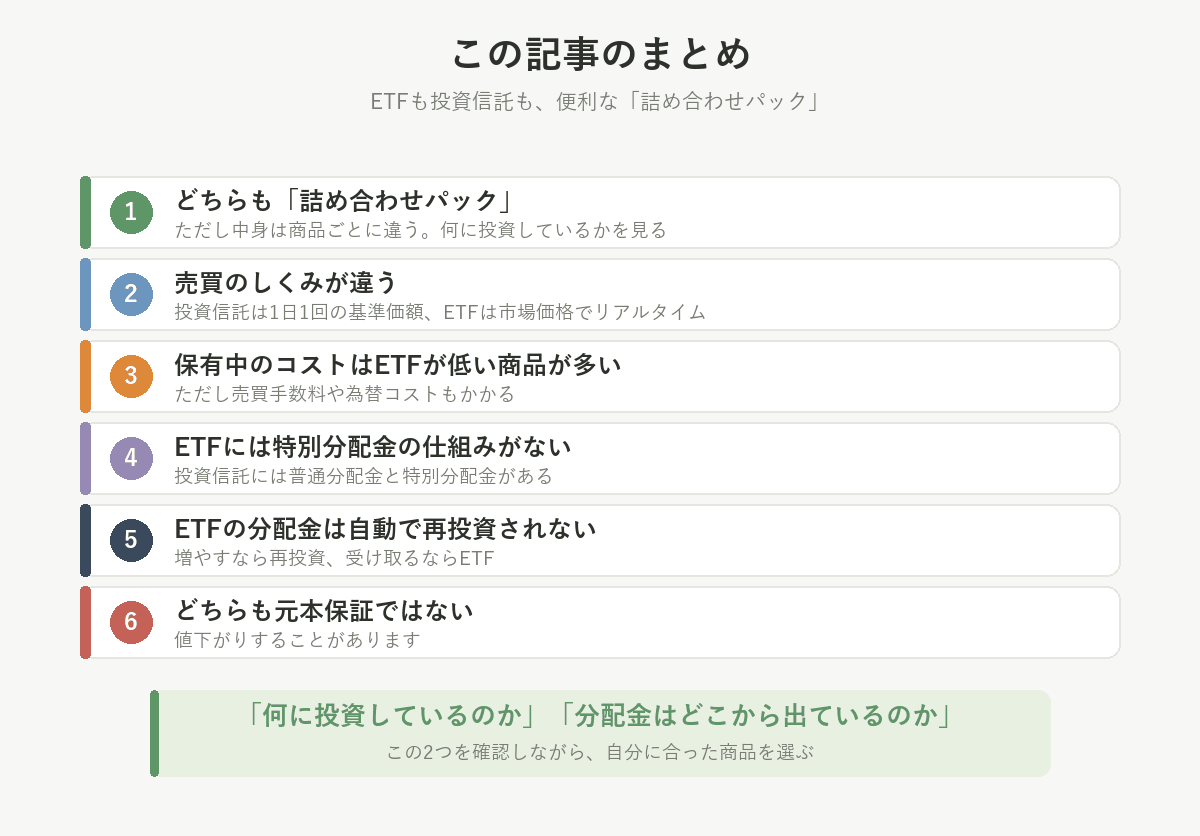
まとめ
ETFと投資信託は、どちらも複数の資産にまとめて投資できる商品です。
🧺 どちらも「詰め合わせパック」。ただし中身は商品ごとに違う
📈 投資信託は1日1回の基準価額、ETFは市場価格でリアルタイム売買
💰 保有中のコストはETFが低い商品が多い。ただし売買手数料や為替コストもかかる
💸 投資信託には特別分配金があるが、ETFにはその仕組みがない
🔁 ETFの分配金は自動で再投資されない。増やすなら再投資、受け取るならETF
🏦 NISAのつみたて投資枠は、ほとんどが投資信託
📉 どちらも元本保証ではない。値下がりすることがある
そして何より、
「何に投資しているのか」「分配金はどこから出ているのか」
を確認しながら、自分に合った商品を選ぶことが大切です。
ETFも投資信託も、便利な「詰め合わせパック」。
あとは、自分はどんな詰め合わせが欲しいのか?を考えて選んでみましょう。🌱
あとがき
私自身、最初はETFについて、「ETFってアメリカ株を買うもの?」くらいのイメージしかありませんでした。😂
ところが調べてみると、日本にもETFがある。
さらに、高配当ETF、業種別ETF、REIT ETFなど、いろいろな種類があります。
特に面白いと思ったのが、ETFを組み合わせて、自分なりのポートフォリオを作れること。
「この分野も組み入れたい」と考えながら、自分なりの「詰め合わせ」を作ることができます。
投資信託で痛い勉強代を払ったからこそ、「分配金がいくらもらえるか」だけではなく、「そのお金はどこから出ているのか?」を見るようになりました。
ETFは、商品を選んで、組み合わせて、自分なりのポートフォリオを作る。
私にとっては、そんなところも含めて、「ちょっと面白い投資商品」です。
もちろん、面白いからといって中身を確認せずに買ってはいけません。😂
詰め合わせパックだからこそ、
「中身を見てから買う」
これは投資でも忘れないようにしたいと思っています。🌱