投資信託を買おうとして、購入ボタンの手前で止まったことはありませんか。
「投資信託説明書(目論見書)をご確認ください」
そう表示されて、リンクを開いてみる。
そして出てくるのが、漢字だらけのPDFです。
「……これ、全部読むんですか?」😇
正直に言うと、私も最初は読みませんでした。
「有名なファンドだし、大丈夫でしょ」と思って、確認ボタンを押していました。
でも、投資を続けるうちに気づきます。
中身を知らない商品は、値下がりしたときに持ち続けられない。
「なぜ下がったのか」が分からないからです。
とはいえ、目論見書を1ページ目から全部読む必要はありません。
見るべき場所は、だいたい決まっています。
この記事では、目論見書のどこを見ればいいのかを、重要な順に10項目にしぼって整理します。📖
こんな人に読んでほしい
🔰 投資信託を買う前に目論見書を開いたけれど、閉じてしまった
📄 分厚いPDFのどこを見ればいいのか分からない
💰 信託報酬という言葉は知っているが、何%なら高いのか分からない
🤔 「これなら大丈夫」と聞いた商品を、それ以上調べていない
🧭 自分で商品を比べられるようになりたい
この記事で知ってほしいこと
まず結論から。
目論見書は、投資信託の「説明書」です。
そして、
全部を理解する必要はありません。
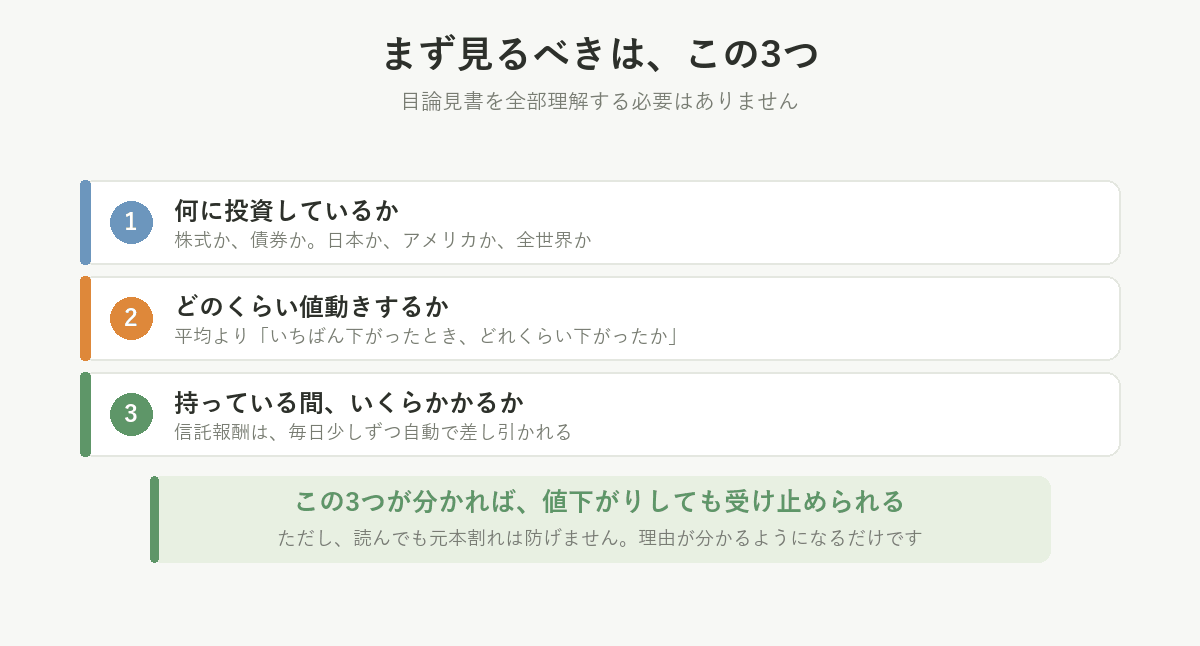
初心者が最初に見るべきなのは、この3つです。
・何に投資しているか
・どのくらい値動きするか
・持っている間、いくらかかるか
この3つが分かれば、値下がりしたときに「そういう商品だから」と受け止められます。
逆にこの3つを知らないまま買うと、下がったときに慌てて売ってしまいます。
⚠️ なお、目論見書を読んだからといって損をしなくなるわけではありません。投資信託は元本が保証された商品ではなく、値下がりすることがあります。目論見書は「どんな値下がりが起こりうる商品なのか」を先に知るための書類です。
目論見書は、投資信託の「説明書」
目論見書とは、その投資信託がどんな商品なのかを説明した書類です。
家電を買うと説明書がついてくるのと同じで、投資信託にも説明書があります。
書かれているのは、こんな内容です。
・どんな商品か
・どんな方針で運用するか
・どんなリスクがあるか
・手数料はいくらか
そして、これは読み物ではなく、法律にもとづいて作られている書類です。
だから読みにくいのです。分かりやすさより、正確さが優先されています。
「交付目論見書」と「請求目論見書」がある
ここは知っておくと、ぐっと気が楽になります。
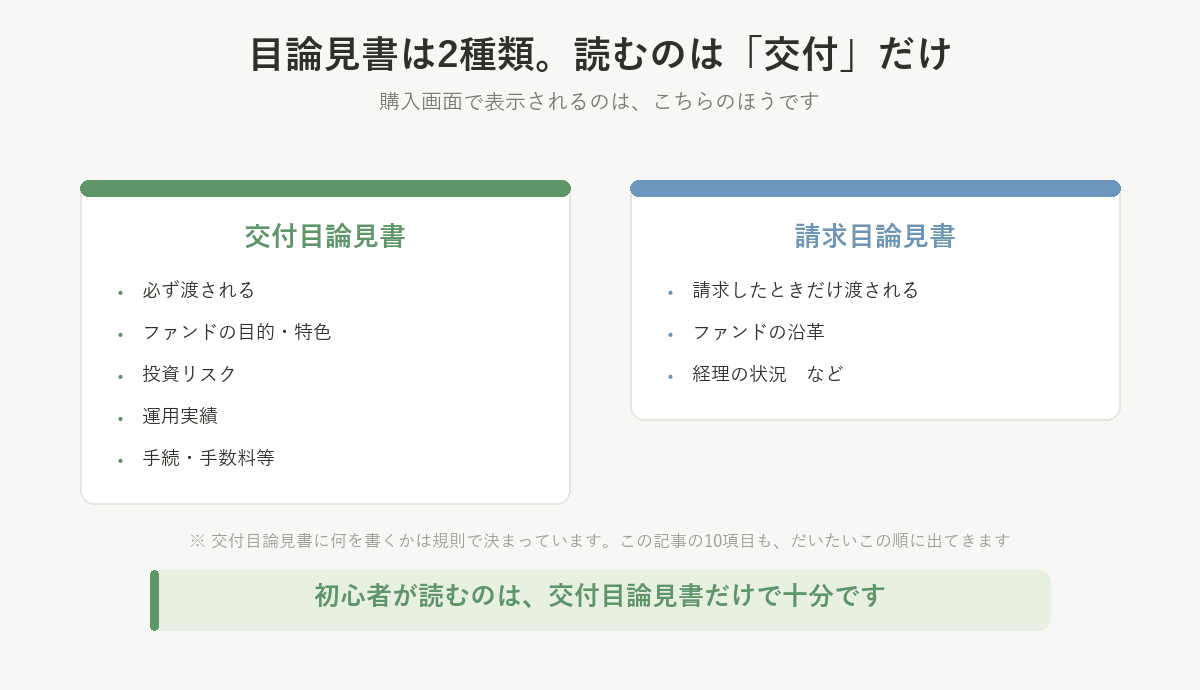
目論見書は2種類あります。
交付目論見書
販売会社が投資家に必ず渡さなければならないもの。中身は規則で決まっていて、「ファンドの目的・特色」「投資リスク」「運用実績」「手続・手数料等」の4つでできています。この記事の10項目も、だいたいこの順に出てきます。
請求目論見書
投資家から請求があったときに渡すもの。ファンドの沿革や経理の状況など、より詳しい情報が載っています。
つまり、
購入画面で表示されるのは交付目論見書のほうです。
そして、
初心者が読むのは、交付目論見書だけで十分です。
「分厚くて読めない」と感じるあの書類、実はもう短いほうなのです。😅
どこで手に入るのか
わざわざ探さなくても、たいてい目の前に出てきます。
・証券会社や銀行の商品ページ(購入画面の手前にリンクがあります)
・運用会社の公式サイト(ファンドのページにPDFが置かれています)
買う前に必ず表示されるので、「確認しました」を押す前に開く、それだけで十分です。
全部を理解する必要はありません
正直に言います。
私も、目論見書のすべてを理解しているわけではありません。
「マザーファンド」「ベビーファンド」とは何か、いま説明しろと言われたら怪しいです。😂
でも、それで困ったことはありません。
大事なのは、
全部を理解することではなく、確認すべき場所を知っていること。
説明書と同じです。家電を買って、全ページ読む人はあまりいません。でも「電源の入れ方」と「やってはいけないこと」は読みますよね。
目論見書も同じです。
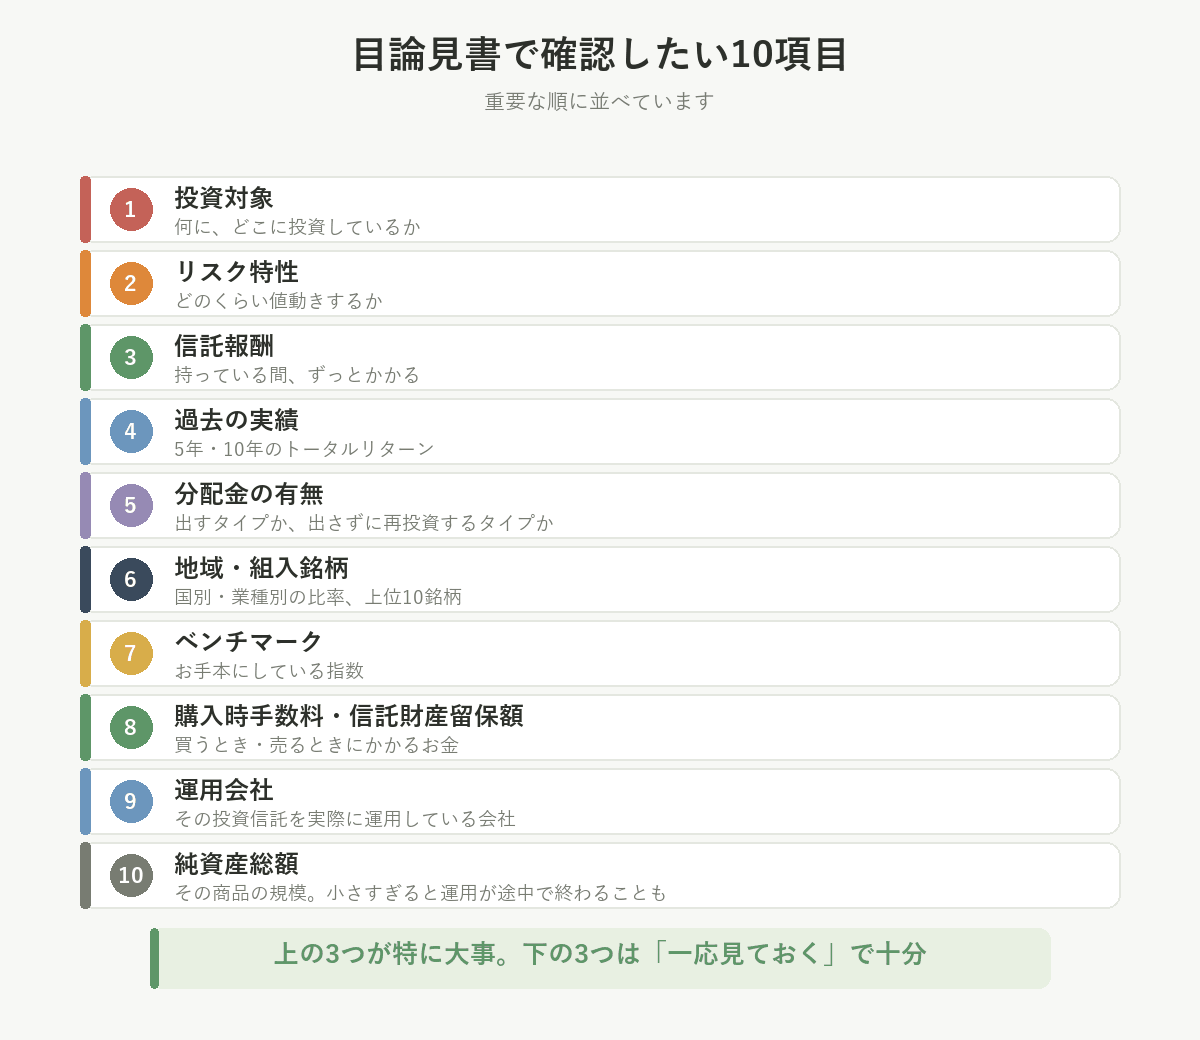
確認したい10項目 ―重要な順に
ここからが本題です。
この順番は、いくつかのAIに「初心者が投資信託の目論見書で確認すべき項目を、重要度順に挙げてください」と質問して、その結果をまとめたものです。
そして正直なところ、
私自身が実際に見ている項目と重要視している項目は、ほぼ同じでした。
だから、そこそこ信用できる物だと思っています。
① 投資対象 ―何に投資しているか
いちばん大事です。ここだけは必ず見てください。
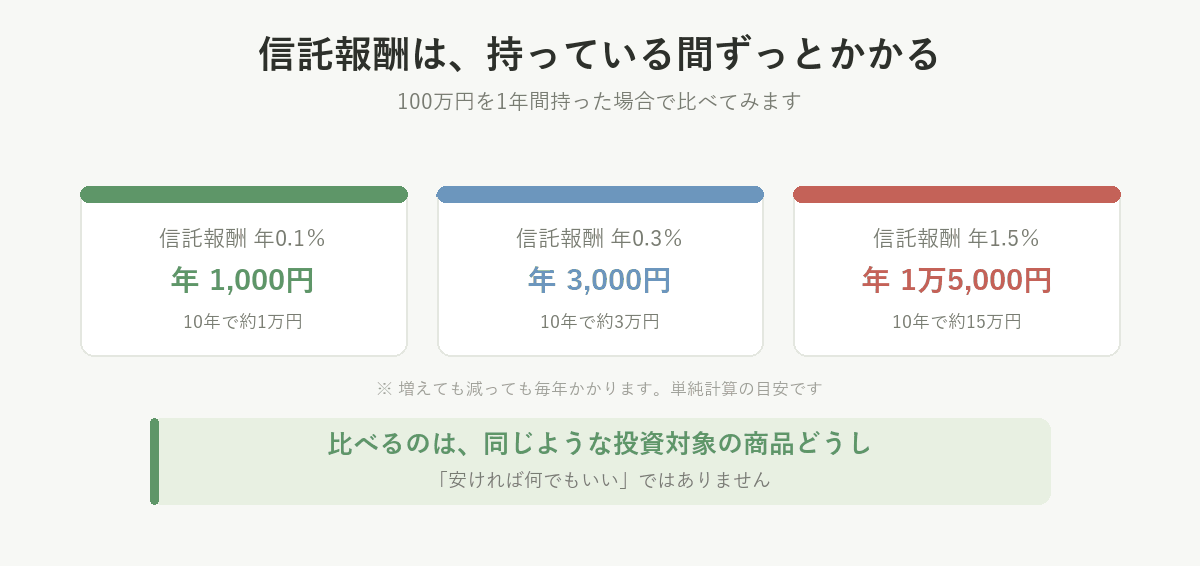
確認するのはこの2つです。
何に投資しているか
株式か、債券か、不動産(REIT)か、金などのコモディティか。
どこに投資しているか
日本か、先進国か、新興国か、全世界か。
例えば、
・全世界株式型 … 世界中の数千社に分散して投資する
・日本の中小型株型 … 投資先が絞られるぶん、値動きは大きくなりやすい
同じ「投資信託」でも、この時点でまったく別の商品です。
(このあたりは No.6「投資信託ってなに?」でも書きました)
② リスク特性 ―どのくらい値動きするか
次に見るのが、値動きの大きさです。
目論見書には、たいてい次のようなものが載っています。
・過去の年間騰落率(1年間でどれだけ上がった/下がったか)
・同じ資産クラスとの比較グラフ
・標準偏差(価格のブレ幅を表す数字)
ここで確認したいのは、平均リターンではありません。
いちばん下がったとき、どれくらい下がったかです。
そして、
その下落が起きても、自分は持ち続けられるか。
100万円が70万円になったとき、眠れるかどうか。ここが本当のリスク確認です。
(値動きの考え方は No.15「リスクとリターンの基本」で詳しく書いています)
③ 信託報酬 ―持っている間、ずっとかかるお金
初心者がいちばん見落としやすく、いちばん効いてくる項目です。
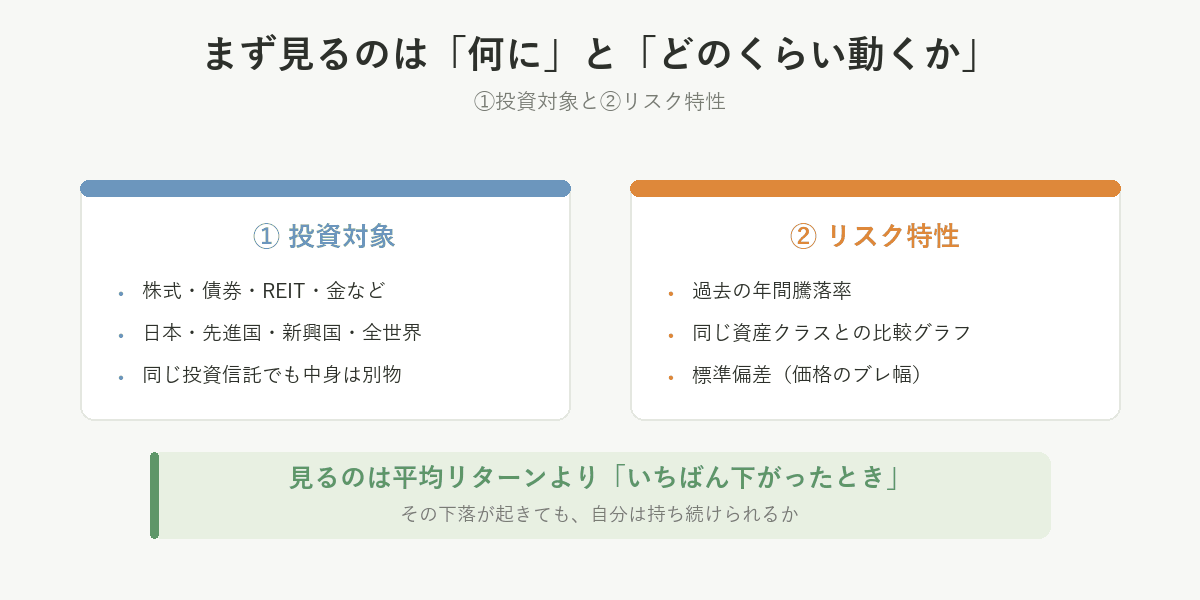
信託報酬は、投資信託を運用・管理してもらうための費用です。
ポイントは2つ。
持っている間、毎日少しずつ、自動的に差し引かれます。
自分で振り込むわけではないので、払っている実感がありません。
表示されている%は、年間の率です。
目安を書きます。
| 種類 | 信託報酬の目安 |
|---|---|
| インデックスファンド | 年0.1〜0.3%程度(最近は0.05〜0.1%台の商品もあります) |
| アクティブファンド | 年1%を超えるものも珍しくありません |
年1.5%と書かれていたら、いったん立ち止まってください。
100万円に対して年1.5%なら、単純計算で年間1万5,000円。10年で15万円です。
これが、増えても減っても毎年かかります。
⚠️ 同じ指数に連動するインデックスファンドどうしでも、コストには差があります。似た商品が複数あるときは、信託報酬を並べて比べてください。
④ 過去の実績
5年・10年のトータルリターンが載っています。
ここで注意したいのは、
過去の成績は、将来を約束するものではない
ということです。目論見書自体にも、そう書かれています。
見るなら「よく上がった年」ではなく、下がった年に何が起きたかを見てください。
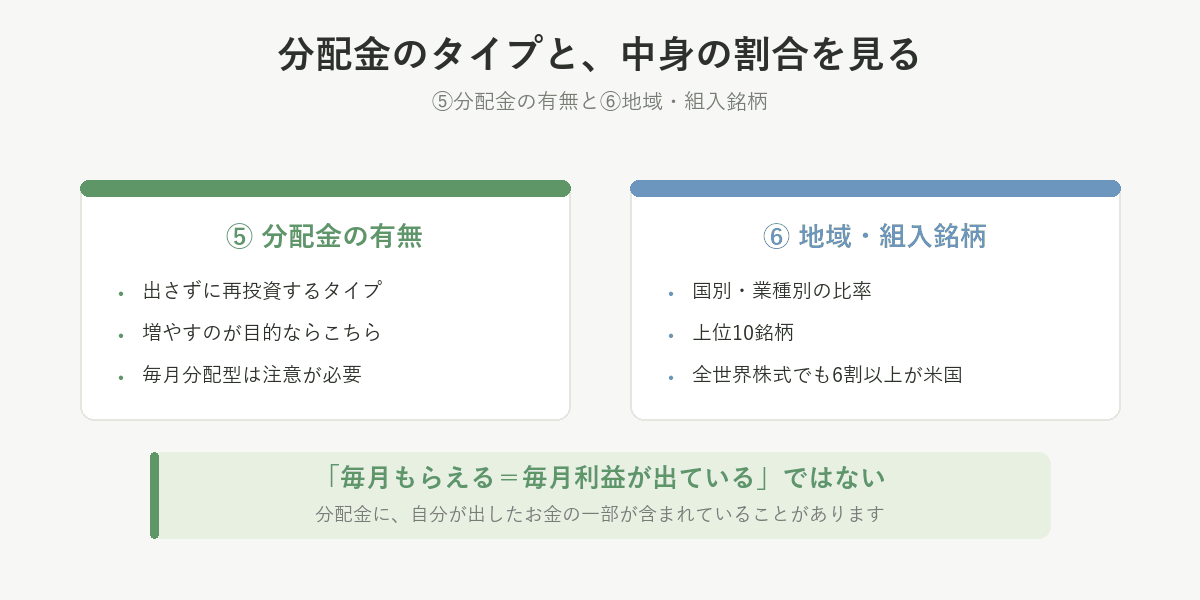
⑤ 分配金の有無
分配金を出すタイプか、出さずに再投資するタイプかが書かれています。
資産を増やすことが目的なら、分配金を出さずに再投資するタイプを選びます。
理由は単純で、受け取ってしまうと、そのお金はもう運用されないからです。
そして、
⚠️ 毎月分配型には注意してください。
分配金の中に、運用の利益ではなく自分が出したお金の一部が含まれていることがあります。これを元本払戻金(特別分配金)といいます。
「毎月お金がもらえる=毎月利益が出ている」ではありません。
(この話は No.6「投資信託ってなに?」と No.18「ETFと投資信託の違い」で詳しく書きました)
⑥ 地域・組入銘柄
組入銘柄とは、その投資信託が実際に持っている個々の株式や債券のことです。
目論見書には、
・国別の比率
・業種別の比率
・上位10銘柄
などが載っています。
ここを見ると、
「全世界株式」と書いてあっても、実際は6割以上がアメリカ
といったことが分かります。これは悪いことではなく、世界の株式市場に占めるアメリカの割合が大きいからです。
ただ、「全世界に分散しているから安心」と思い込む前に、実際の中身を見ておくと、値動きの理由が分かるようになります。
⑦ ベンチマーク ―お手本にしている指数
ベンチマークとは、その投資信託がお手本にしている「平均点」のことです。
例えば、
・S&P500 … アメリカの代表的な500社で構成される株価指数
・MSCI ACWI … 全世界の株式市場を幅広く対象とする指数
・TOPIX … 東証に上場する銘柄を幅広く対象とする指数
「この指数に連動する投資成果を目指します」と書かれていたら、
その指数と同じような値動きを目指している商品
ということです。
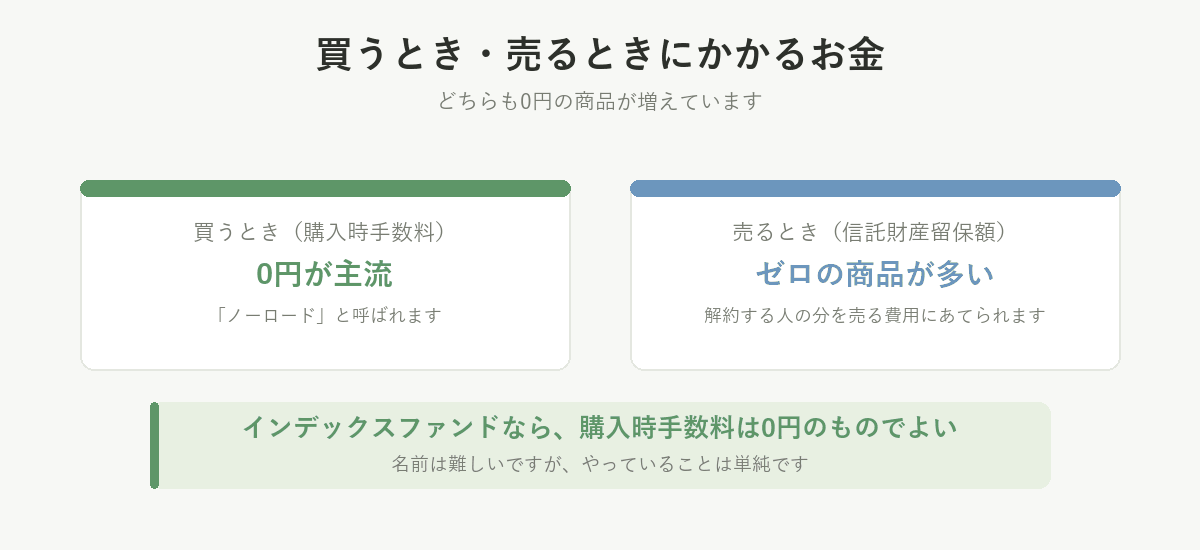
⑧ 購入時手数料・信託財産留保額
買うときと売るときにかかるお金です。
購入時手数料
買うときに販売会社に支払う手数料。現在は0円(ノーロード)の商品が主流です。インデックスファンドを買うなら、ここは0円のものを選んで問題ありません。
信託財産留保額
売るときに差し引かれるお金です。解約する人の分の株や債券を売る必要があるため、その費用を解約する人に負担してもらう、という仕組みです。こちらもゼロの商品が多くなっています。
名前は難しいですが、やっていることは単純です。
⑨ 運用会社
その投資信託を実際に運用している会社です。
目論見書を開くと、
・三菱UFJアセットマネジメント
・SBIアセットマネジメント
・楽天投信投資顧問
といった国内の運用会社や、
・バンガード社
・ブラックロック社
といった海外の運用会社の名前が出てきます。
聞いたことのある名前が多いはずです。
ちなみに、バンガード社とブラックロック社は世界最大級の運用会社です。この2社の名前を知っていると、投資の話をするときに少しだけ詳しそうに見えます。😂
⑩ 純資産総額 ―その商品の規模
その投資信託に、いま全体でいくら集まっているかを表す数字です。
なぜ見るかというと、
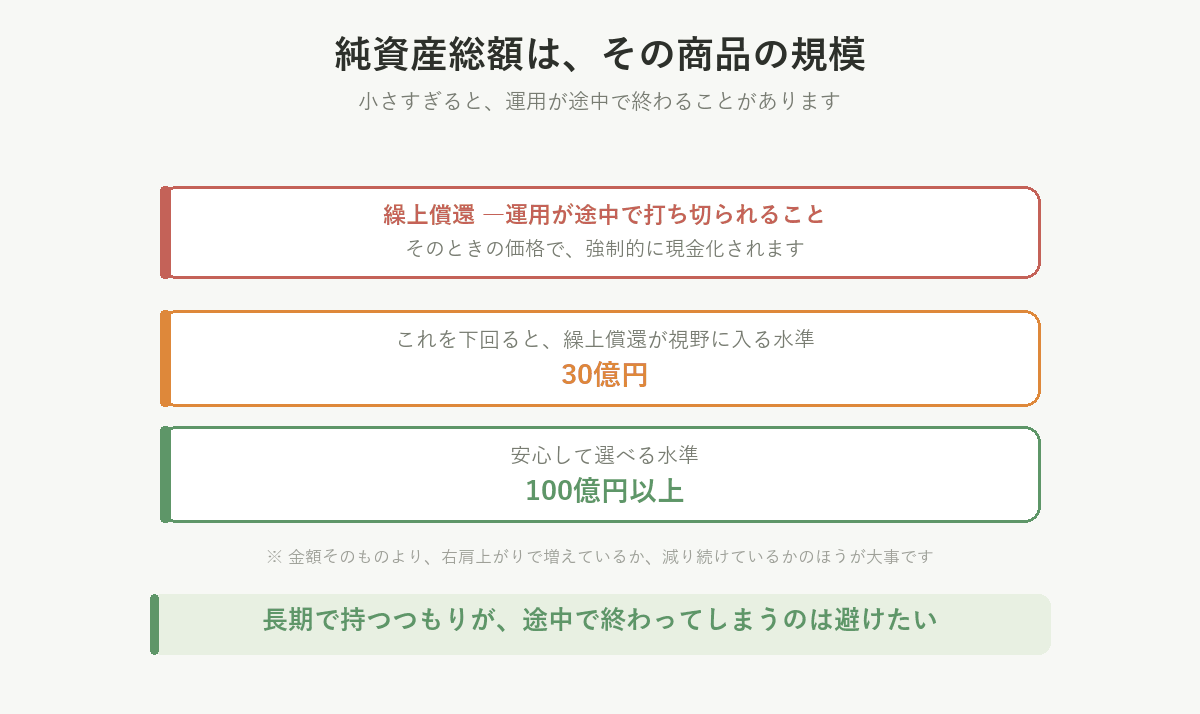
規模が小さすぎると、運用が途中で終わることがあるからです。
これを繰上償還といいます。運用が打ち切られ、そのときの価格で強制的に現金化されます。
自分は長期で持つつもりだったのに、途中で終わってしまう。これは避けたいところです。
目安を書きます。
・30億円 … これを下回ると、繰上償還が視野に入る水準
・100億円以上 … 安心して選べる水準
そして、
純資産総額は、増えているかどうかも見てください。
金額そのものより、右肩上がりで増えているか、減り続けているかのほうが大事です。減り続けているファンドは、資金が流出しているということです。
信託報酬のほかにも、コストはかかります
ここは目論見書だけを見ていると気づきにくい部分です。
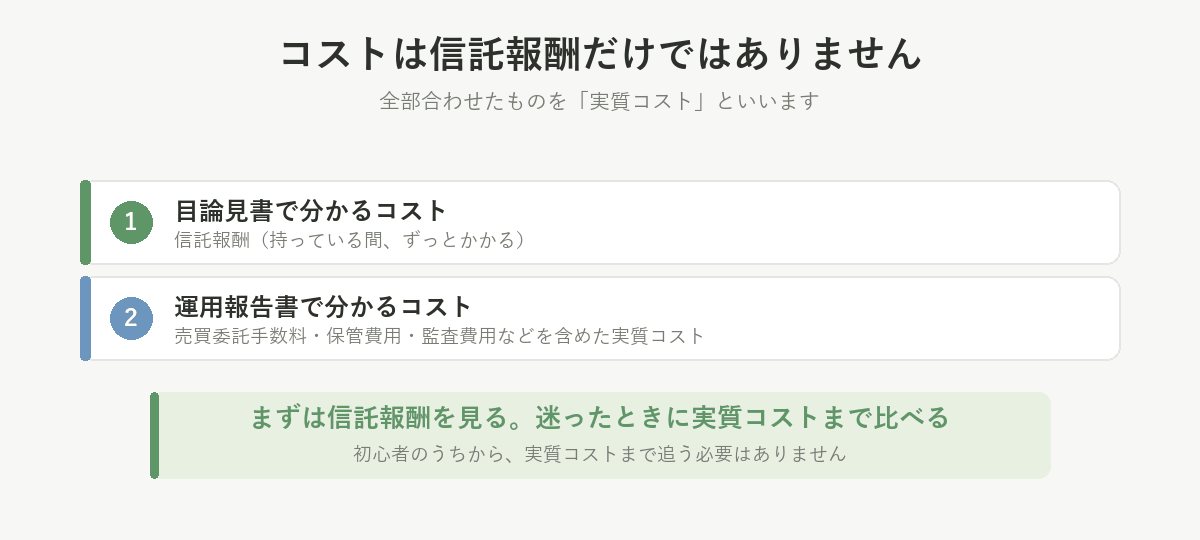
投資信託にかかるコストは、信託報酬だけではありません。
ほかにも、
・株式などを売買するときの売買委託手数料
・海外資産を保管するための費用
・監査費用
などがかかります。
これらを全部合わせたものを実質コストといいます。
実質コストは目論見書ではなく、運用報告書という別の書類に載っています。
とはいえ、初心者のうちからここまで追う必要はありません。
まずは信託報酬を見る。同じような商品で迷ったときに、実質コストまで比べる。
この順番で十分です。
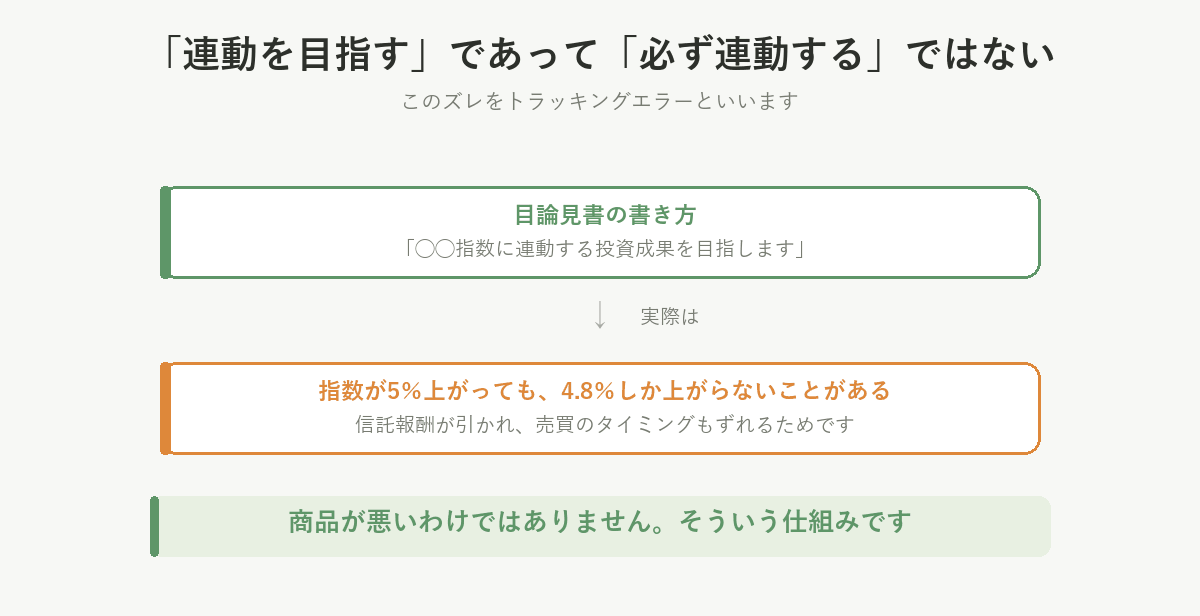
「連動を目指す」であって「必ず連動する」ではない
これは、知っておくと納得できる話です。
目論見書には、こう書かれています。
「◯◯指数に連動する投資成果を目指します」
目指します、です。
「連動します」とは書いていません。
実際には、指数と完全に同じ動きにはなりません。信託報酬が差し引かれますし、売買のタイミングのずれもあるからです。
このズレをトラッキングエラーといいます。
だから、
「S&P500が5%上がったのに、自分の投資信託は4.8%しか上がっていない」
ということは普通に起こります。
これは商品が悪いわけではありません。そういう仕組みです。
目論見書だけでは分からないこと
書類にはそれぞれ役割があります。ここを分けて覚えておくと混乱しません。
| 書類 | 何が分かるか | いつ見るか |
|---|---|---|
| 交付目論見書 | どんな商品か(これからの説明) | 買う前 |
| 月次レポート | 今どうなっているか(毎月の状況) | 持っている間 |
| 運用報告書 | 実際にいくらかかったか(実質コスト) | 年に1回ほど |
目論見書は「買う前の説明書」です。
今の運用状況が知りたいときは、月次レポートを見ます。
私が実際に見ている7つのポイント
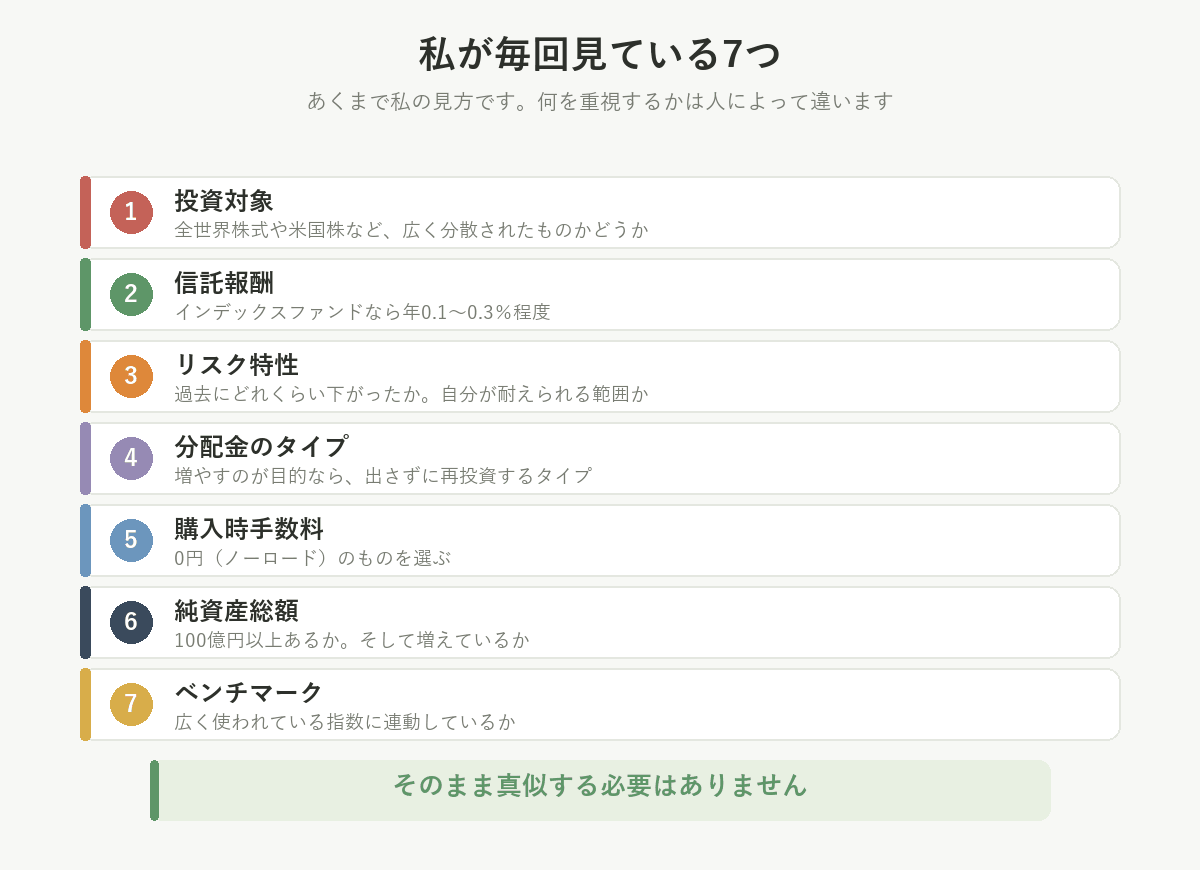
10項目を全部書きましたが、私が毎回見ているのは、正直この7つです。
投資対象
全世界株式や米国株など、広く分散されたものかどうか。
信託報酬
インデックスファンドなら年0.1〜0.3%程度。コストは静かに効いてきます。
リスク特性
過去にどれくらい下がったか。自分が耐えられる範囲か。
分配金のタイプ
増やすことが目的なら、分配金を出さずに再投資するタイプ。
購入時手数料
0円(ノーロード)のものを選びます。
純資産総額
100億円以上あるか。そして増えているか。
ベンチマーク
S&P500やMSCI ACWIなど、広く使われている指数に連動しているか。
これだけで、だいたいの商品は判断できます。
⚠️ ただし、これは私が見ている項目です。何を重視するかは人によって違います。そのまま真似する必要はありません。
迷ったら、ここだけ
「7つでも多い」という方へ。
最低限、①の「投資対象」だけは見てください。
場所は、交付目論見書のいちばん最初、「ファンドの目的・特色」のページです。
この商品は、何に投資しているのか。
株式か、債券か。日本か、アメリカか、全世界か。
これが分かれば、値下がりしたときに理由が分かります。
理由が分かれば、慌てて売らずに済みます。
そして、投資の基本はいつも同じです。
長期・積立・分散。
目論見書に圧倒される必要はありません。
私が最初に目論見書を開いたときの話
ここからは私の話です。
「よし、インデックス投資を始めよう」
そう思って購入画面まで進んだとき、
【目論見書をご確認ください】
という表示が出ました。
クリックしてみると――
漢字だらけ。文字だらけ。
「……読めるかいっ」😇
これが正直な感想でした。
当時の私は、動画で見た「これなら大丈夫」という言葉を信じて、目論見書を読まずに確認ボタンを押していました。
でも、そのあとで悩み始めます。
「分散が大事って言うけど、これ1本で本当にいいの?」
「あの投資信託も気になる。でも失敗したくない」
そこから、解説動画を聞きまくりました。🎧
どの動画も「目論見書のここを見なさい」とは言ってくれません。
ただ、YouTubeなどで勉強していると
【手数料】【資産クラス】【指数の中身】
というキーワードが、繰り返し出てきました。
そして、あるとき気づきます。
「あ、このワード、目論見書のあの辺りに書いてあったやつだ」
点と点が、線になった瞬間でした。
よくある質問
目論見書とは何ですか?
投資信託がどんな商品なのかを説明した書類です。運用方針、リスク、手数料、これまでの実績などが、法律にもとづいて記載されています。投資信託の「説明書」だと考えると分かりやすくなります。
目論見書は全部読まないといけませんか?
読む必要はありません。目論見書には投資家に必ず渡される「交付目論見書」と、請求があったときに渡される「請求目論見書」の2種類があり、購入画面で表示されるのは交付目論見書のほうです。初心者はこの交付目論見書の中の、投資対象・リスク・信託報酬の3か所を見れば十分です。
信託報酬は何%なら高いですか?
インデックスファンドなら年0.1〜0.3%程度が目安で、最近は0.05〜0.1%台の商品もあります。年1.5%と書かれていたら、いったん立ち止まってください。同じ指数に連動する商品どうしでもコストに差があるので、並べて比べてください。
純資産総額はいくらあればいいですか?
30億円を下回ると繰上償還(運用が途中で打ち切られること)が視野に入る水準とされ、100億円以上あれば安心して選べる水準といわれます。金額そのものより、増え続けているか減り続けているかを見るほうが大事です。
分配金は受け取ったほうが得ですか?
資産を増やすことが目的なら、分配金を出さずに再投資するタイプを選びます。受け取ってしまうと、そのお金はもう運用されないからです。特に毎月分配型は、分配金の中に自分が出したお金の一部(元本払戻金)が含まれていることがあり、「毎月もらえる=毎月利益が出ている」ではありません。
ベンチマークとは何ですか?
その投資信託がお手本にしている「平均点」となる指数のことです。S&P500はアメリカの代表的な500社で構成される株価指数、MSCI ACWIは全世界の株式市場を幅広く対象とする指数、TOPIXは東証に上場する銘柄を幅広く対象とする指数です。「この指数に連動する投資成果を目指します」と書かれていたら、その指数と同じような値動きを目指している商品ということです。
目論見書を読めば損をしなくなりますか?
なりません。投資信託は元本が保証された商品ではなく、目論見書を読んでも値下がりは起こります。目論見書は「どんな値下がりが起こりうる商品なのか」を先に知るための書類です。中身を知っていれば、値下がりの理由が分かり、慌てて売らずに済みます。
まとめ
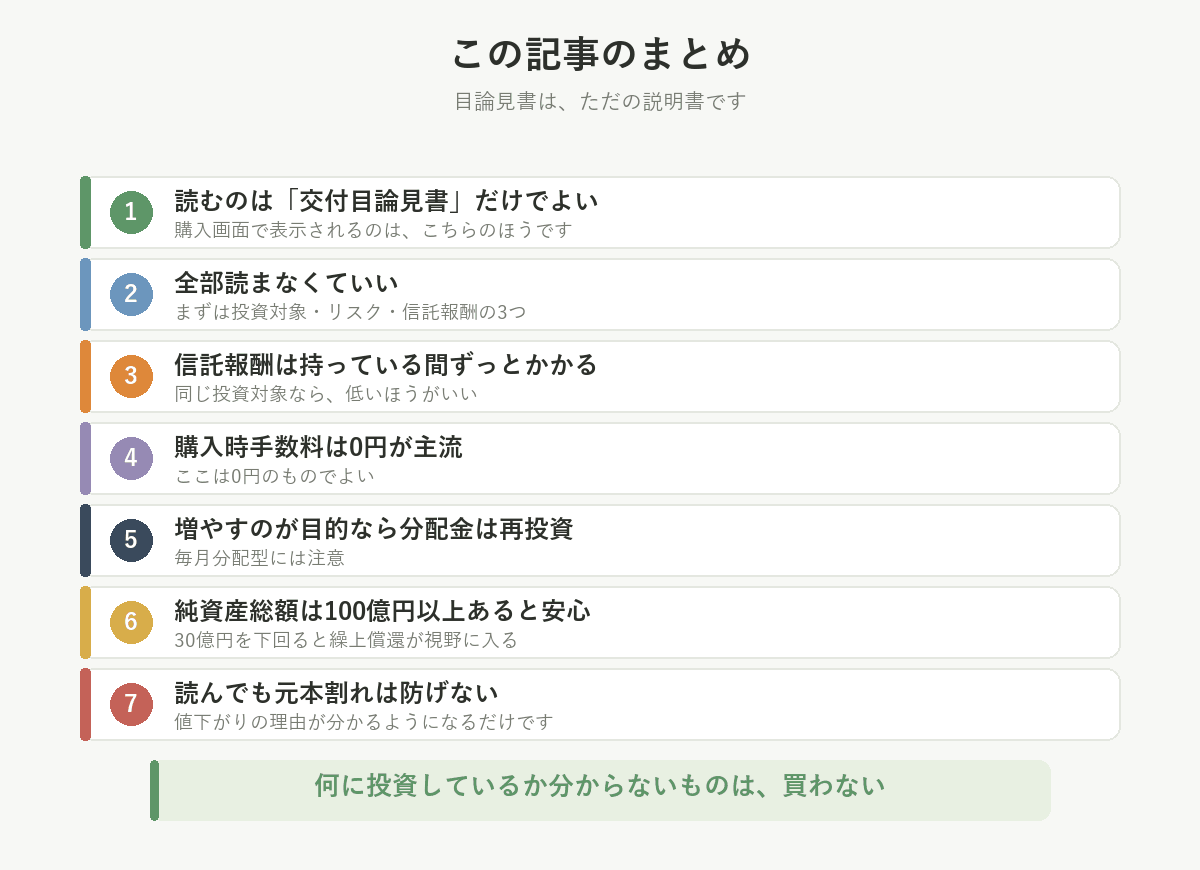
📄 目論見書は投資信託の「説明書」。購入画面で出てくるのは交付目論見書のほうで、初心者はこれだけでよい
🔍 全部読む必要はない。まずは「何に投資しているか」「どのくらい値動きするか」「持っている間いくらかかるか」の3つ
💰 信託報酬は持っている間ずっとかかる。同じ投資対象なら、低いほうがいい
🚫 購入時手数料は0円(ノーロード)が主流。ここは0円のものでよい
🔁 増やすことが目的なら、分配金を出さずに再投資するタイプ
📦 純資産総額は100億円以上あると安心。30億円を下回ると繰上償還が視野に入る
⚖️ 「連動を目指す」であって「必ず連動する」ではない
⚠️ 目論見書を読んでも元本割れは防げない。値下がりの理由が分かるようになるだけ
そして何より、
何に投資しているか分からないものは、買わない。
これだけで、大きな失敗のほとんどは避けられます。
あとがき
いま振り返って思うのは、
あのとき目論見書を読んでいれば、防げた失敗がいくつかあった
ということです。
「ランキング1位だから」で買った商品。
「毎月お金が入るらしい」で買った商品。
どちらも、目論見書の最初の数ページを見ていれば、自分には合わない商品だと分かったはずでした。
逆に言えば、その数ページを開くだけで避けられた、ということです。
そして、
自分で選べるようになると、投資は少し面白くなります。
「これは何に投資している商品なんだろう」と開いてみる。
その一手間が、値下がりしたときに自分を支えてくれます。
最初は分からなくて当然です。
目論見書は、怖い書類でも、難しい書類でもありません。
ただの説明書です。🌱