積立投資は、始めるときより、続けるときのほうが難しいと感じています。
設定してしまえば、毎月自動で買ってくれます。最初のうちは「思ったより簡単だな」と感じるはずです。
ところが、しばらくすると、画面の数字が赤くなる日が来ます。ニュースやSNSには「暴落」の文字が並びます。積み立てた金額が大きくなるほど、減ったときの金額も大きく見えてきます。
そこで出てくるのが、「このまま続けて大丈夫なのか」という迷いです。
私も、2024年8月の大きな下落では、正直かなり動揺しました。
この記事では、そのときの話も交えながら、下がったときに慌てずに続けるための考え方と準備をまとめます。
こんな人に読んでほしい
- 積立を始めて、初めての値下がりを経験している
- 画面の含み損を見るたびに、売るべきか迷ってしまう
- 「暴落」という言葉を見ると、何かしなければと焦る
- 積立額をこのままでいいのか、決めきれていない
この記事で知ってほしいこと
- 積立は、上がっても下がっても同じ金額を買う仕組みであること
- 「積立を止める」と「売る」は、まったく別の話であること
- 見る回数を減らし、自動にしておくと、慌てにくくなること
- 下がる前に、自分のルールを決めておくこと
積立は「上がっても下がっても、同じ金額を買う」仕組み
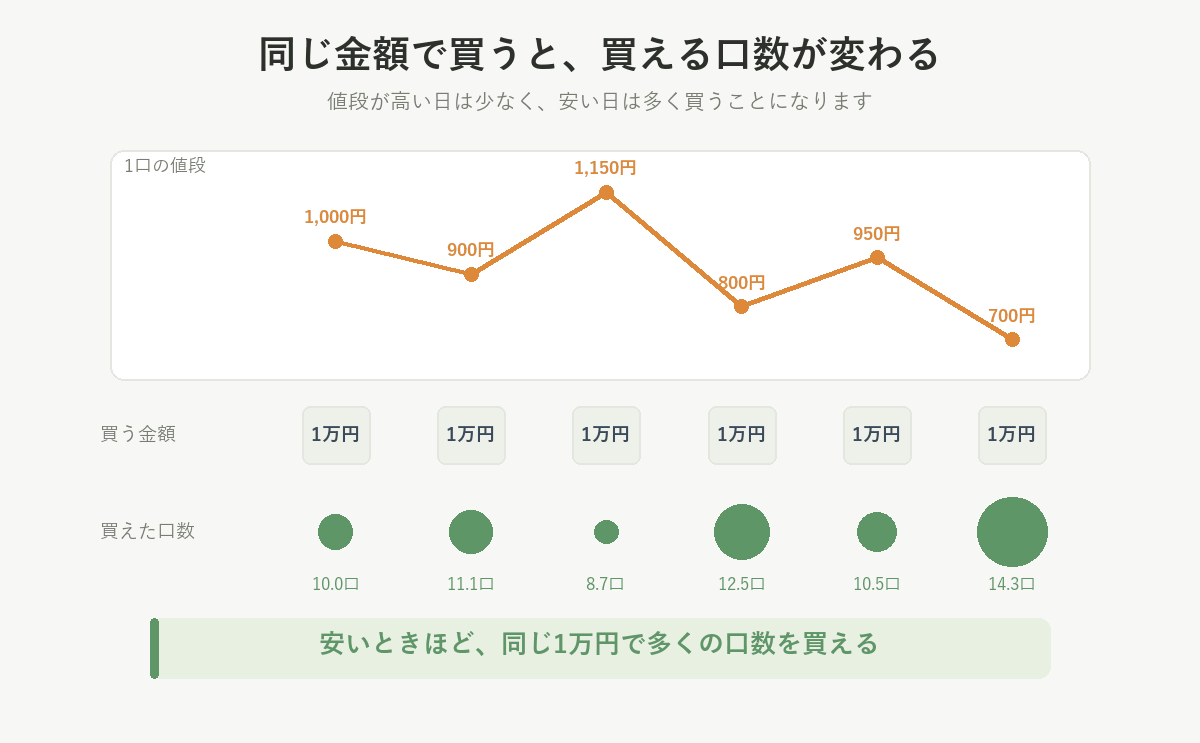
積立投資の基本は、決めた金額を、決めた日に買い続けることです。
値段が高い日も、安い日も、同じ金額を買います。
同じ金額で買うので、値段が高いときは少なく、安いときは多く買うことになります。これをドルコスト平均法と呼びます。
たとえば、毎回1万円ずつ、2回買った場合です。1回目は1口1,000円、2回目は値段が下がって1口800円だったとします。
| 1口の値段 | 買った金額 | 買えた口数 | |
|---|---|---|---|
| 1回目 | 1,000円 | 1万円 | 10口 |
| 2回目 | 800円 | 1万円 | 12.5口 |
| 合計 | ― | 2万円 | 22.5口 |
払ったお金は合計2万円、手に入った口数は22.5口です。2万円 ÷ 22.5口 で、1口あたり約889円で買ったことになります。
1,000円と800円の単純な平均は900円ですから、それより少し安く買えています。値段が安い回のほうが多くの口数を買えているぶん、平均が安いほうへ引っぱられるからです。
ただし、ドルコスト平均法なら損をしない、というわけではありません。
値段が下がり続ければ、持っている分の評価額は減ります。売るときに買ったときより値段が低ければ、元本割れです。
「下がったときの見え方」が、少しやわらぐ
この仕組みを知っておく意味は、「下がっても大丈夫」と思い込むことでも、「下がったら買うべきだ」ということでもありません。
同じ金額を出すなら、一度にまとめて買うより、値下がりのショックが少しやわらぐ。 私は、そのくらいに受け止めています。
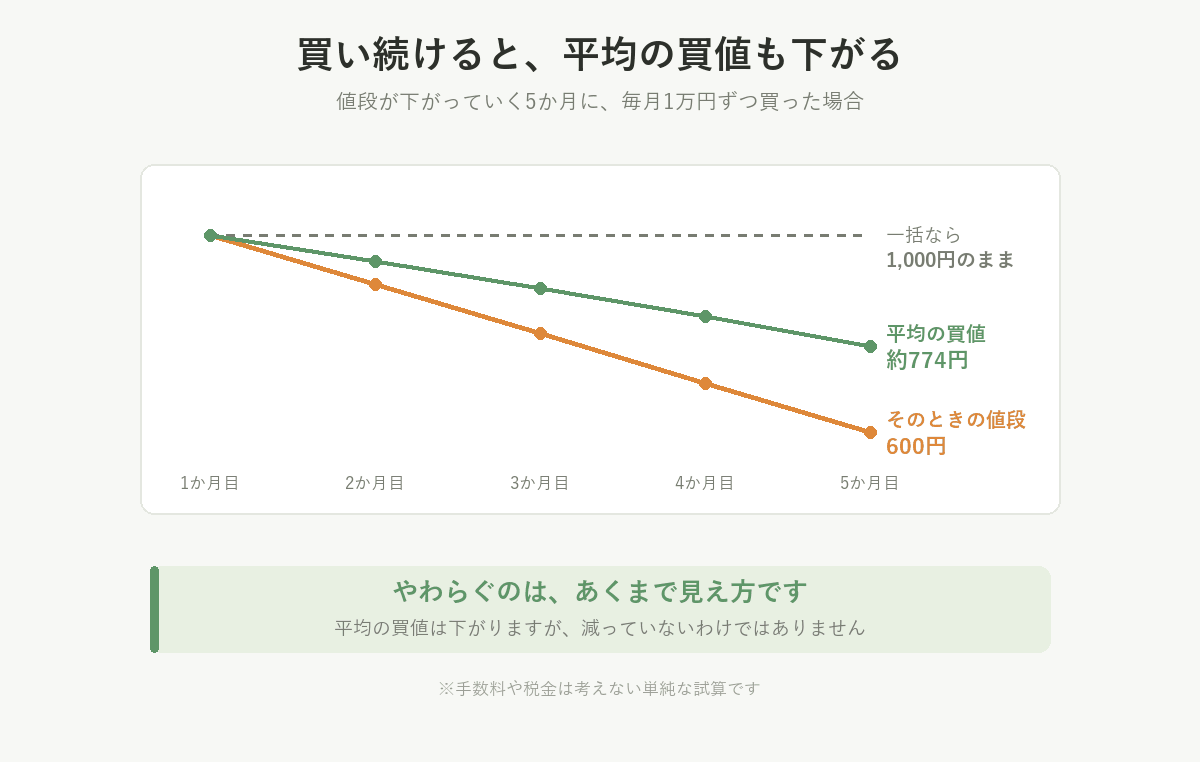
たとえば、1口1,000円のときにまとめて5万円分買った場合と、1,000円・900円・800円・700円・600円と下がっていく5か月に毎月1万円ずつ買った場合を比べます。出したお金は、どちらも5万円です。
| 1口あたりの平均の買値 | 持っている口数 | 500円に下がったときの評価額 | |
|---|---|---|---|
| 1,000円のときに5万円 | 1,000円 | 50口 | 25,000円(-50%) |
| 毎月1万円ずつ5回 | 約774円 | 約64.5口 | 約32,300円(約-35%) |
※手数料や税金は考えない単純な試算です。
平均の買値が下がるぶん、同じ500円でも、減り方は小さく見えます。
出したお金は同じ5万円でも、持っている口数は50口と約64.5口で違います。評価額の差は、この口数の差です。
ただ、ここは正直に書いておきます。どちらも、5万円が2万円台・3万円台に減っています。やわらぐのは、あくまで見え方です。
そのうえで、積立は、上がっていても下がっていても、同じ日に同じ金額を買う仕組みです。買う日も金額も、もう決めてあります。
今日の値段を見て、何かを決め直す場面ではない。そう思い出せると、赤い数字を見たときに、慌てて何かしたくなる気持ちが少し落ち着きます。
下がると怖くなるのは、普通のこと
自分のお金が減っていくのを見て、平気な人はほとんどいません。
含み損が5万円、10万円、20万円と増えていくと、「売ったほうがいいのでは」という気持ちが出てきます。これは初心者だけの話ではなく、何年も投資をしている人でも同じです。
だから、怖くなった自分を「投資に向いていない」と責める必要はありません。
怖いものは怖い。まずはそこを認めて構いません。
「積立を止める」と「売る」は、まったく別の話
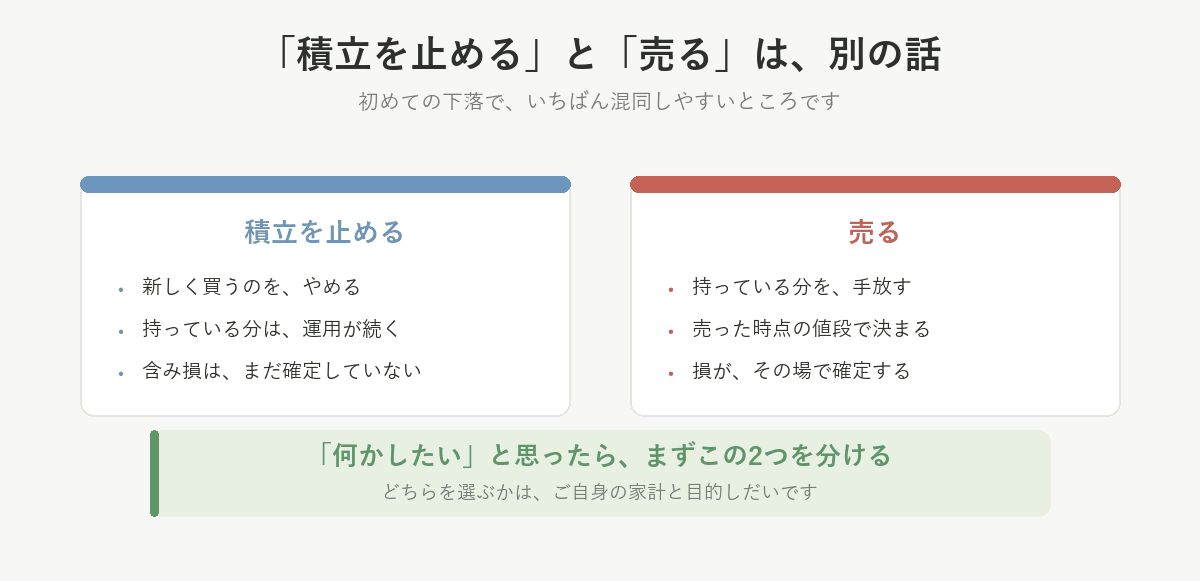
ここは、初めての下落で混同しやすいところなので、分けて書いておきます。
| 積立を止める | 売る | |
|---|---|---|
| 持っている分は | そのまま運用が続く | 売った時点の値段で確定する |
| 下がっているときなら | 含み損は、まだ確定していない | 損がその場で確定する |
家計が苦しくなって積立を減らしたり、一時的に止めたりするのは、生活を守るための判断です。
一方で、下がっている最中に売ると、そのときの値段で損が決まります。
「怖いから何かしたい」と思ったときに、この2つを分けて考えるだけでも、慌てた判断を避けやすくなります。
どちらを選ぶかは、ご自身の家計と目的しだいです。この記事では、売り買いの判断はしません。
見る回数を減らす
投資を続けていると、スマホにはこんな言葉が飛び込んできます。
- 「歴史的な暴落か」
- 「今すぐ売るべき」
- 「この投資法なら一発逆転」
役に立つ情報もあります。ただ、刺激の強い言葉を毎日浴びていると、「何かしなければ」という気持ちになりやすくなります。
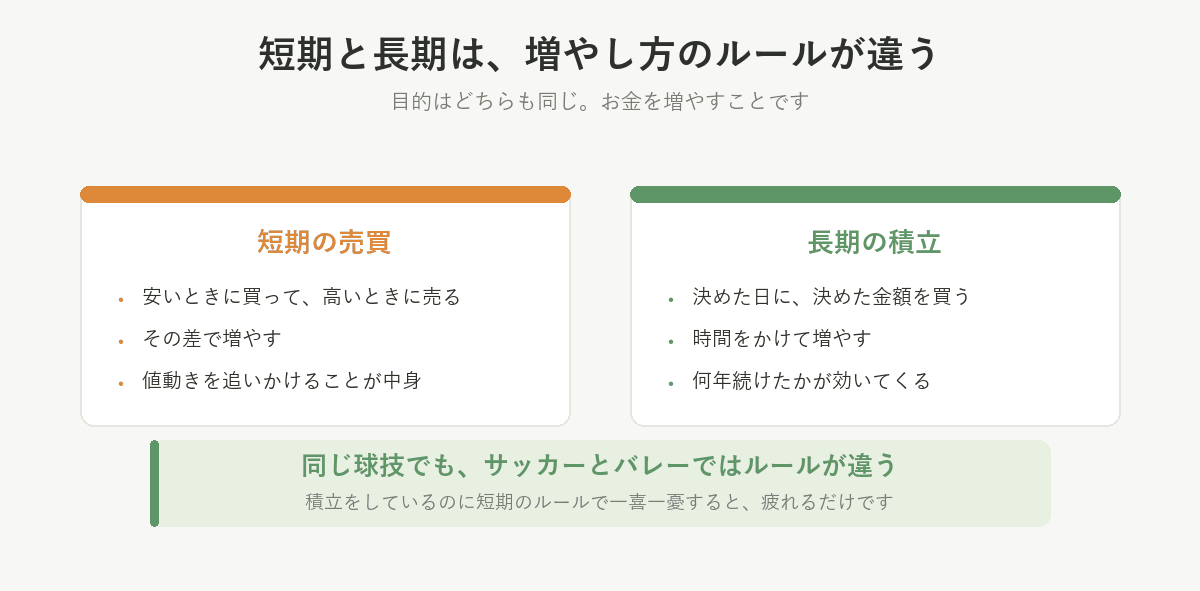
投資の目的は、どちらもお金を増やすことです。ただ、増やし方のルールが違います。
短期の売買は、安いときに買って高いときに売り、その差で増やすやり方です。値動きを追いかけること自体が中身になります。
積立は、時間をかけて増やすやり方です。今日いくらだったかより、何年続けたかが効いてきます。
同じ球技でも、サッカーとバレーボールではルールが違います。積立をしているのに短期のルールで一喜一憂すると、疲れるだけです。
私は、次のように「見る回数」を減らしています。
- 証券アプリの値動きの通知を切る
- 不安をあおる発信者はミュートする
- チャートを見るなら、10年以上の長い期間で見る
- 迷ったら、自分の投資の目的を先に思い出す
毎日口座を見ていると、上がって安心、下がって不安、少し戻って安心、また下がって「もう無理」と、気持ちが忙しくなります。情報を集めすぎて方針がぶれるなら、少し休む。 それも立派な投資の行動です。
点検は、年に1回で十分
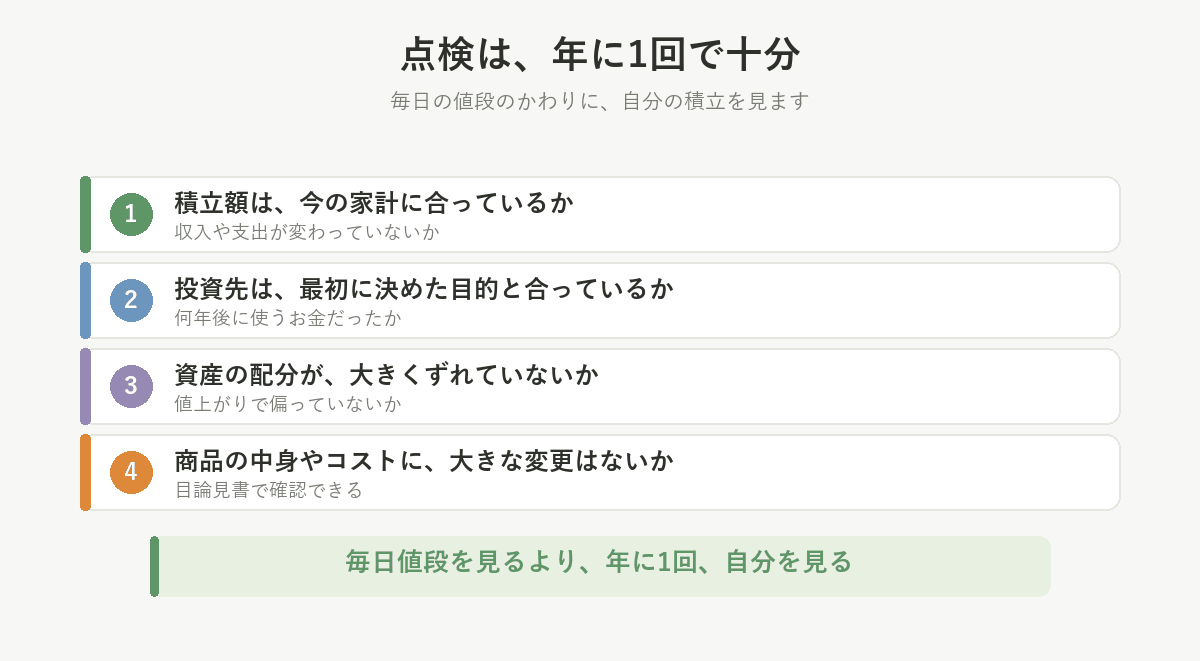
毎日値段を見るかわりに、年に1回、自分の積立を点検するくらいの距離感をおすすめします。見るのは、この4つです。
- 積立額は、今の家計に合っているか
- 投資先は、最初に決めた目的と合っているか
- 資産の配分が、大きくずれていないか
- 商品の中身やコストに、大きな変更はないか
毎日値段を見るより、年に1回、自分を見る。 このくらいで足ります。
積立は「自動運転」にしておく
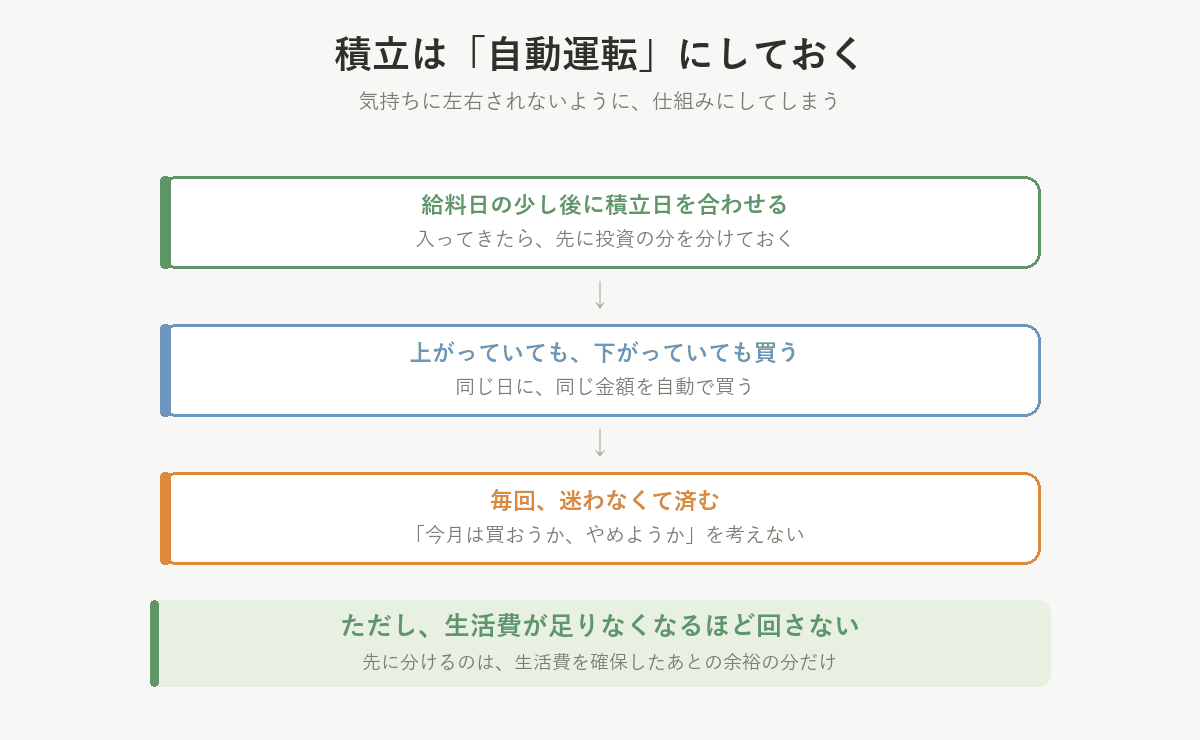
気持ちに左右されずに続けるには、仕組みにしてしまうのがいちばん効きます。
毎月の積立を自動で設定しておけば、「今月は買おうか、やめておこうか」と毎回迷わずに済みます。上がっていても買う、下がっていても買う、を淡々と続けられます。
給料日の少し後に積立日を合わせて、先に投資の分を分けておくやり方もあります。
ただし、生活費が足りなくなるほど回すのは本末転倒です。先に分けるのは、生活費を確保したあとの余裕の分だけにしてください。
積立額は「生活を圧迫しない」金額に
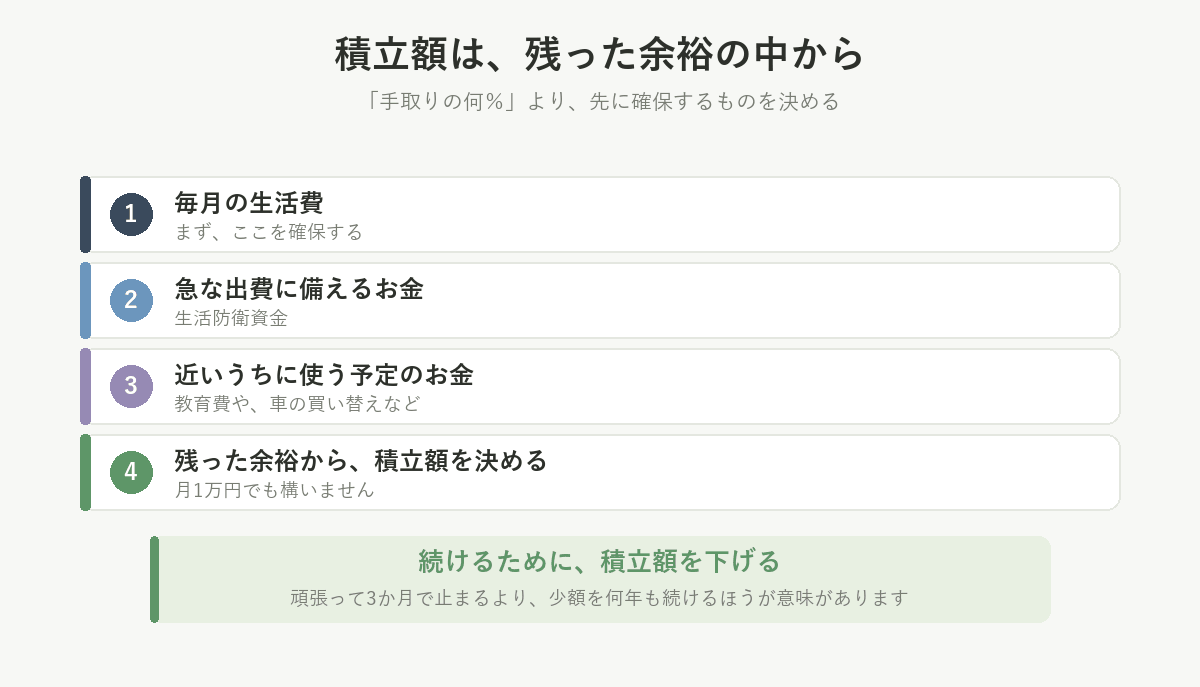
積立額に、全員に当てはまる正解の数字はありません。
同じ手取りでも、家賃や住宅ローン、子育て、教育費、将来の予定は人それぞれです。
「手取りの何%」と決めつけるより、次のお金を先に確保して、残った余裕の中から決めるほうが続きます。
- 毎月の生活費
- 急な出費に備えるお金(生活防衛資金)
- 近いうちに使う予定のお金
「頑張って月5万円」と決めて3か月で苦しくなるより、月1万円を何年も続けられるほうが、ずっと意味があります。少額の積立の意味は、月1万円の積立の記事にまとめています。
金額は途中で変えて構いません。昇給したら少し増やす。家計が苦しくなったら減らす。必要なら一時的に止める。
続けるために、積立額を下げる。 矛盾しているようですが、長く続けるためには大事な考え方です。
下落は「怖い」だけではない
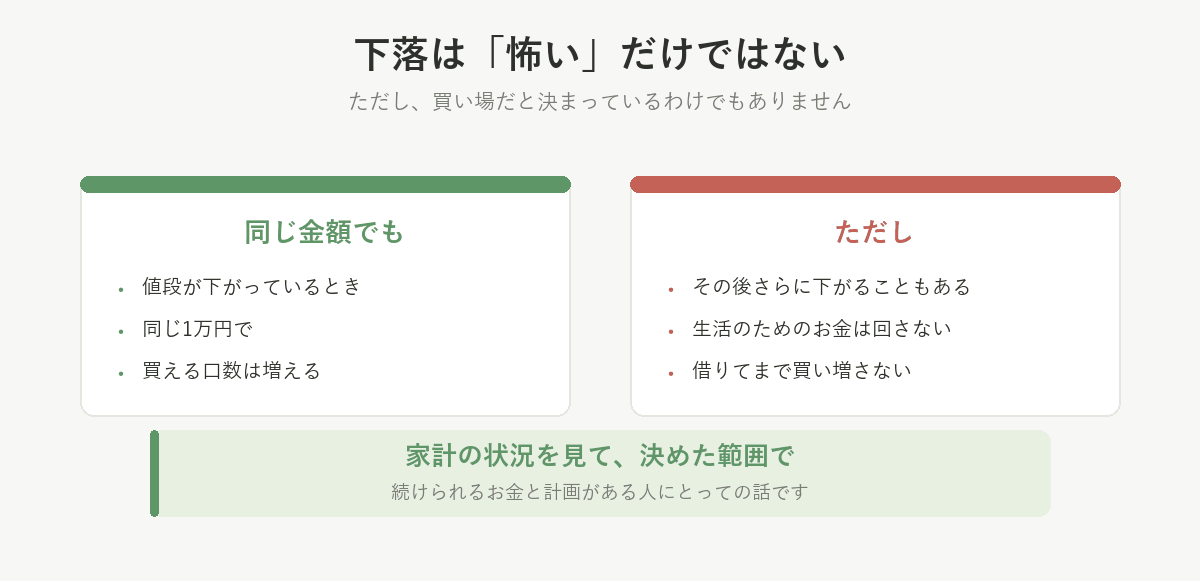
長く積み立てるつもりで、続けられるお金と計画があるなら、下落には別の面もあります。
同じ金額で、いつもより多くの口数を買えるという面です。上の表の、800円のときに12.5口買えている場面がそれにあたります。
だから私は、「暴落=ただ怖いもの」とだけ考える必要はないと思っています。
ただし、「暴落は絶好の買い場だから、どんどん買おう」とも限りません。
その後さらに下がることもあります。生活のためのお金まで回したり、借りてまで買い増したりするのは、まったく別の話です。
下落のときこそ、その時の自分の家計の状況を見て、決めた範囲で買い増すくらいがちょうどいいと思っています。
時間は、積立の味方
長く続けるほど効いてくるのが複利です。運用で増えた分が、次の運用の元手に加わっていきます。
毎月3万円を20年間積み立てた場合を、一定の利回りで運用できたと仮定して計算すると、次のようになります。
| 平均の利回り | 20年後(元本720万円) |
|---|---|
| 年3% | 約985万円 |
| 年5% | 約1,233万円 |
| 年7% | 約1,563万円 |
※手数料や税金は考えず、毎月末に積み立てて毎年同じ利回りが続いた場合の単純な試算です。実際の結果を約束するものではありません。
実際の値動きは、上がったり下がったりをくり返します。途中で元本を割る期間もあります。
だから、「何%で増えるか」だけでなく、「どれだけ長く続けられるか」を考えておきたいのです。
複利の仕組みは複利の記事に、値動きの考え方はリスクとリターンの記事にまとめています。
私が経験した、2024年8月の下落
ここからは、私自身の話です。
私が投資の勉強と積立を始めたのは、2022年の終わりごろでした。
翌2023年は相場が好調で、口座を見るたびに評価額が増えていきました。「投資信託、最高じゃないか」と、少し調子に乗っていたと思います。
欲が出て、配当金も欲しくなり、高配当株への投資も始めました。
本や投資の解説動画で勉強しながら、「いつか大きな下落が来る」と頭では分かっていたので、自分なりの買い方のルールも作っていました。
準備はしていたつもりでした。頭の中では・・・
そして、2024年8月です。
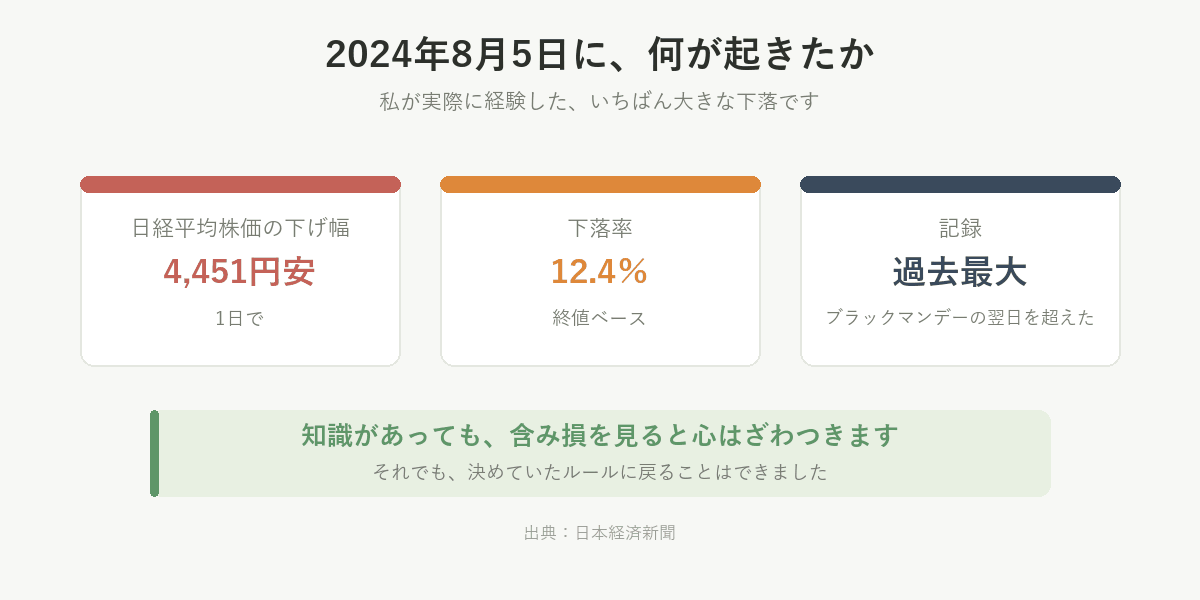
8月5日、日経平均株価は1日で4,451円、率にして12.4%下がりました。 1987年のブラックマンデーの翌日を超える、過去最大の下げ幅です(日本経済新聞より)。
ニュースは「歴史的な下落」一色でした。妻にも聞かれました。
「大丈夫なん?」
私は「アメリカの選挙の年やし、日銀の利上げのタイミングも重なって……」と、それらしい説明をしていました。
でも、内心はかなり動揺していました。
口座を見ると、それまで積み上がっていた含み益がみるみる減っていきます。
「売ったほうがいいのかな」という気持ちも、正直に出てきました。
知識があっても、含み損を見ると心はざわつきます。これが私の実際の経験です。
それでも、続けられた理由
そのとき思い出したのは、次の3つでした。
- これまで勉強してきたこと
- 自分で決めていた、買い方のルール
- そもそも、何のために投資をしているのか
「短い値動きを当てるために、投資をしているわけじゃない」
「長い時間をかけて、資産をつくるつもりだった」
そう考え直して、積立はそのまま続けました。無理のない範囲で、少し買い増しもしました。
ただ、これは「下がったときに買えば必ずもうかる」という話ではありません。 その後の相場がどうなるかは、誰にも分かりません。
私が助けられたのは、あらかじめ決めていたルールと、自分の資金計画の範囲で動いたことでした。
下がる前に、決めておくこと
相場がいつ下がるかは分かりません。大きな下落が来るかもしれないし、為替が大きく動くかもしれません。
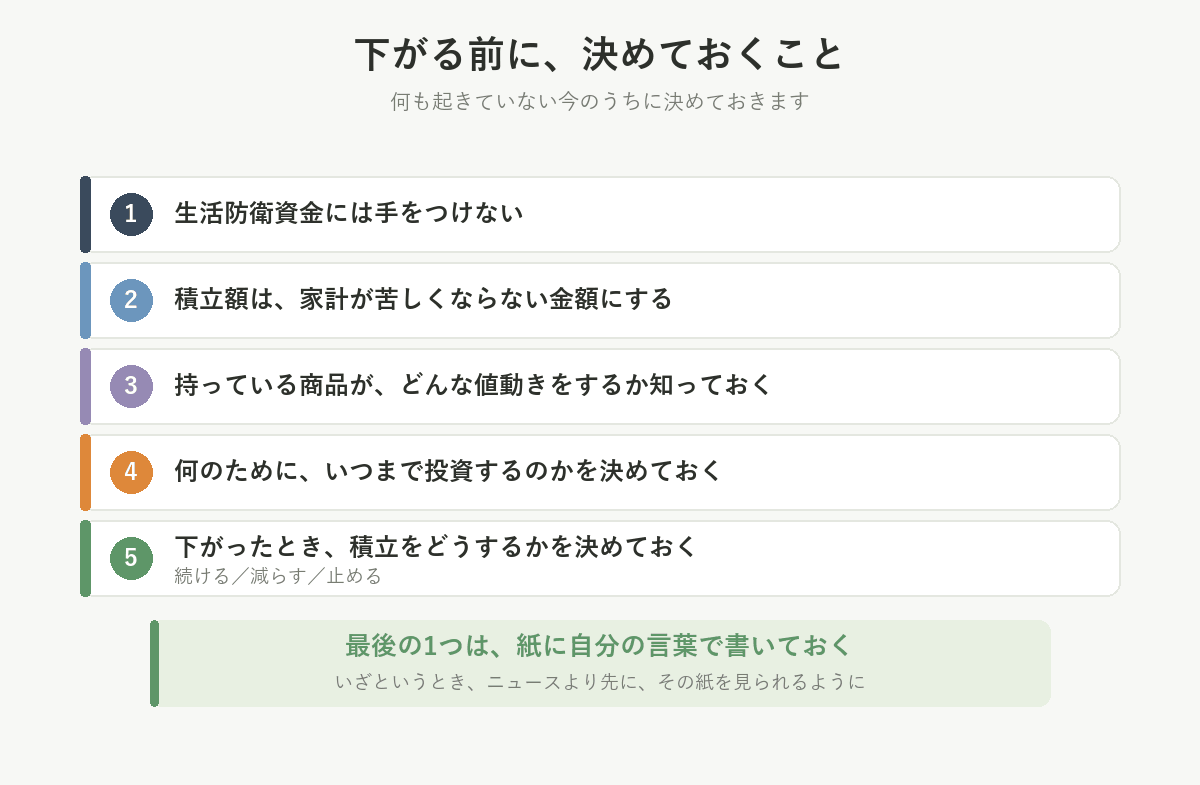
だから、下がってから考えるのではなく、何も起きていない今のうちに決めておく。 これがいちばん大事だと思っています。
決めておきたいのは、次のようなことです。
- 生活防衛資金には手をつけない
- 積立額は、家計が苦しくならない金額にする
- 持っている商品が、どんな値動きをするものか知っておく
- 何のために、いつまで投資するのかを決めておく
- 下がったとき、積立をどうするかを決めておく(続ける/減らす/止める)
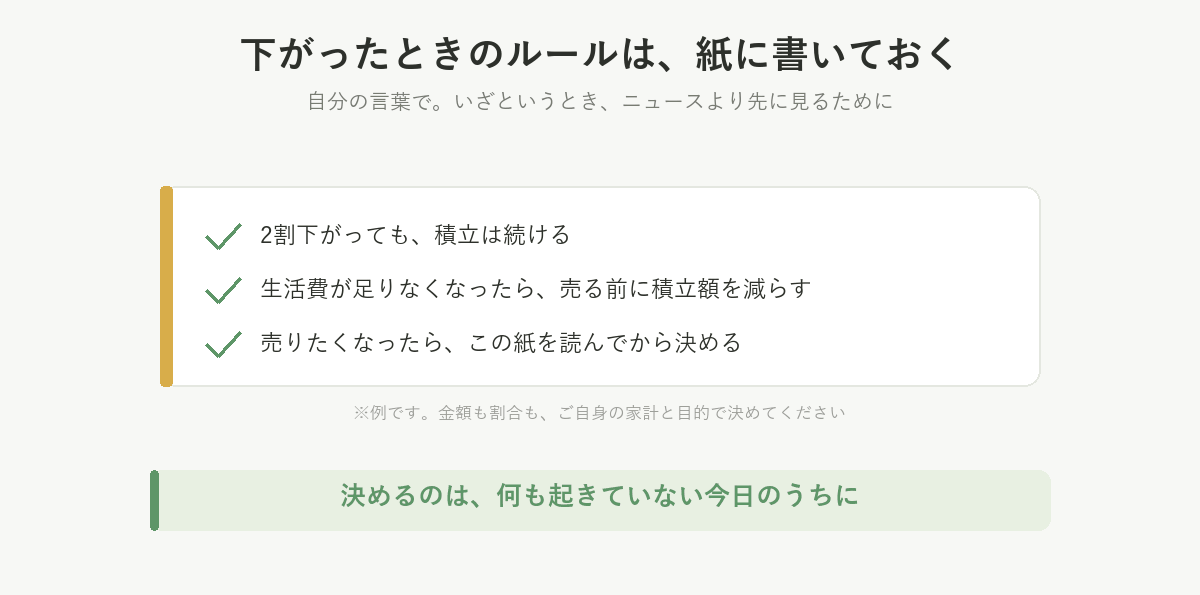
最後の1つは、紙に書いておくのがおすすめです。
たとえば「2割下がっても積立は続ける」「生活費が足りなくなったら、売る前に積立額を減らす」のように、自分の言葉で書いておきます。いざというとき、ニュースより先に、その紙を見られるようにしておくためです。
生活防衛資金の考え方は、まだやらなくていい理由の記事にまとめています。
よくある質問
暴落したら、積立はやめたほうがいいですか?
この記事では売り買いの判断はしません。ただ、「積立を止める」と「売る」は別の話です。止めても、持っている分の運用は続きます。売ると、そのときの値段で損が確定します。家計に無理がないなら、あらかじめ決めたルールに沿って考えるのが、慌てた判断を避ける近道です。
ドルコスト平均法なら、損をしませんか?
損をしないわけではありません。値段が下がり続ければ評価額は減りますし、売るときに買ったときより値段が低ければ元本割れです。安いときに多く買える仕組みではありますが、利益を約束するものではありません。
積立額は、いくらが正解ですか?
全員に当てはまる正解はありません。毎月の生活費、急な出費に備えるお金、近いうちに使う予定のお金を先に確保して、残った余裕の中から決めてください。途中で増やしても、減らしても構いません。
証券アプリは、毎日見たほうがいいですか?
長く積み立てるなら、毎日見る必要はありません。毎日見ると値動きのたびに気持ちが揺れて、方針がぶれやすくなります。年に1回、積立額・投資先・配分・コストを点検するくらいで十分です。
暴落は、買い増しのチャンスですか?
同じ金額で多くの口数を買える、という面はあります。ただ、その後さらに下がることもあります。生活のためのお金を回したり、借りてまで買い増したりするのは別の話です。買い増すとしても、自分の資金計画の範囲で考えてください。
積立を一時的に止めても大丈夫ですか?
止められます。多くの積立は、金額の変更や一時停止ができます。止めている間も、すでに持っている分の運用は続きます。家計が落ち着いたら、また再開すれば大丈夫です。
お金を使う時期の直前に暴落が来たら、どうなりますか?
使う時期が近いほど、下落の影響をそのまま受けやすくなります。下がったあとに回復を待つ時間が残っていないためです。いつ、いくら使うのかを早めに決めて、その時期から逆算して考えておくことが大切です。
まとめ
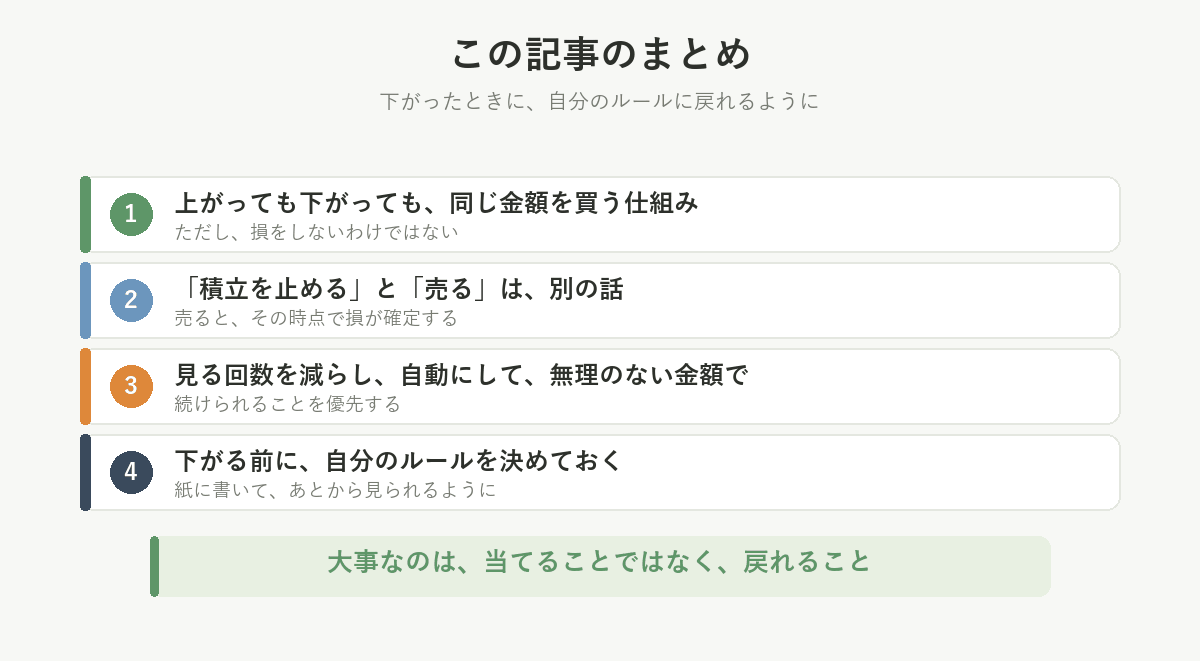
積立を続けるために覚えておきたいのは、この4つです。
- 積立は、上がっても下がっても同じ金額を買う仕組み。ただし損をしないわけではない
- 「積立を止める」と「売る」は別の話。売ると、その時点で損が確定する
- 見る回数を減らし、自動にして、生活を圧迫しない金額で続ける
- 下がる前に、自分のルールを決めておく
積立投資で大事なのは、いつ下がるかを当てることではありません。
下がったときにも、自分のルールに戻れる準備をしておくことです。
あとがき
今でも、「暴落は大歓迎です」とは言えません。下がれば、普通に怖いです。
それでも、あの2024年8月を経て変わったことがあります。「怖い」と「すぐ売る」が、つながらなくなったことです。
下がったとき、「なぜ下がっているんだろう」「自分の投資の目的は変わっただろうか」「この下落は、自分の資金計画に影響するだろうか」と、一度立ち止まれるようになりました。
目指しているのは、何が起きても動じない強い心ではありません。不安になっても、自分のルールに戻ってこられることです。
積立投資は短距離走ではありません。人と競争する必要もありません。
自分のペースで、長く続ける。そのための準備は、何も起きていない今日のうちにできます。🌱