外貨建ての投資を始めると、株価とは別に、もうひとつ動くものがあります。為替です。
「円安」「円高」という言葉は、ニュースで毎日のように聞きます。
でも、それが自分のお金にどう効いてくるのかは、意外と説明されません。
私も投資を始めるまでは、「ふーん、円安なんだ」くらいにしか思っていませんでした。
実感したのは、自分のお金が減ってからです。
この記事では、円とドルの関係から、為替リスクとの付き合い方までを整理します。
こんな人に読んでほしい
- 外貨建ての投資に興味がある
- 「円安・円高」がいまひとつ分からない
- 「為替リスク」という言葉が、ぼんやりしている
- 海外への投資を始めたいけれど、為替が少し怖い
この記事で知ってほしいこと
- 円高・円安の意味と、覚え方
- 海外資産で、為替がどう効いてくるのか
- 「円で買えるから為替は関係ない」が誤解である理由
- 為替ヘッジの仕組みと、そのコスト
- 為替と、どう付き合えばいいのか
為替とは、円と外貨を交換するときの比率のこと 💱
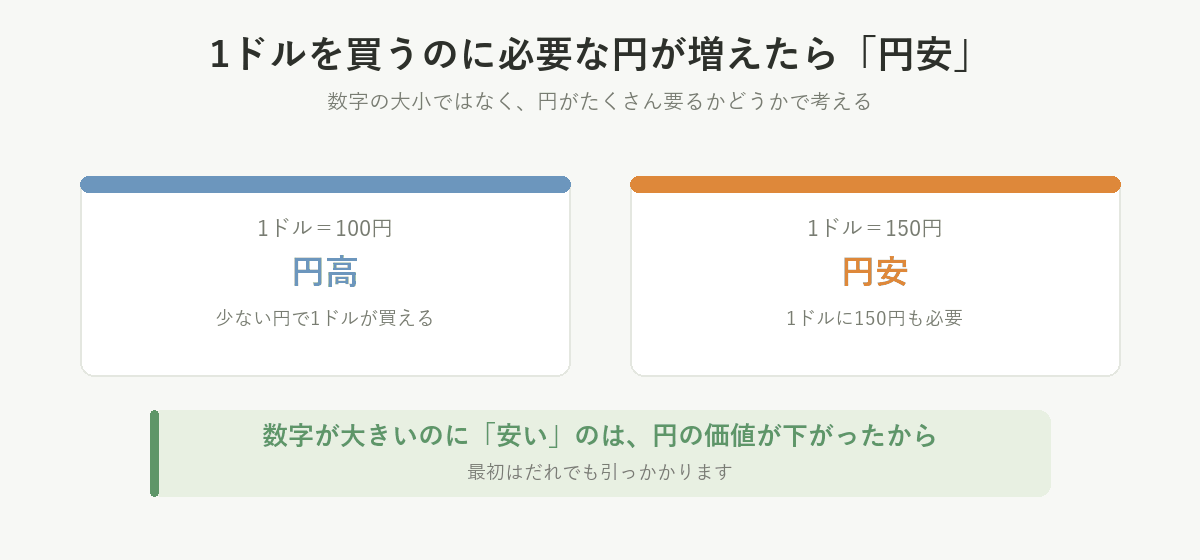
為替は、1ドルを買うのに何円必要かを表した数字です。
この数字が増えると円安、減ると円高になります。
たとえば「1ドル=100円」だったものが「1ドル=150円」になったとします。
同じ1ドルを手に入れるのに、100円では足りません。150円必要です。
つまり、円の価値が相対的に下がったということです。これが円安です。
反対に「1ドル=150円」から「1ドル=100円」になれば、円高です。
数字が大きいのに「円安」なのが、ややこしい
ここは、最初はだれでも引っかかります。
| 1ドル=100円 | 1ドル=150円 | |
|---|---|---|
| 1ドルを買うのに必要な円 | 100円 | 150円 |
| 円の価値 | 高い | 低い |
| 呼び方 | 円高 | 円安 |
覚え方はひとつだけです。
> 1ドルを買うのに必要な円が増えた → 円安
数字の大小ではなく、「円がたくさん要るようになったかどうか」で考えると、間違えにくくなります。
海外資産は、値動きと為替の両方が効く 🌍
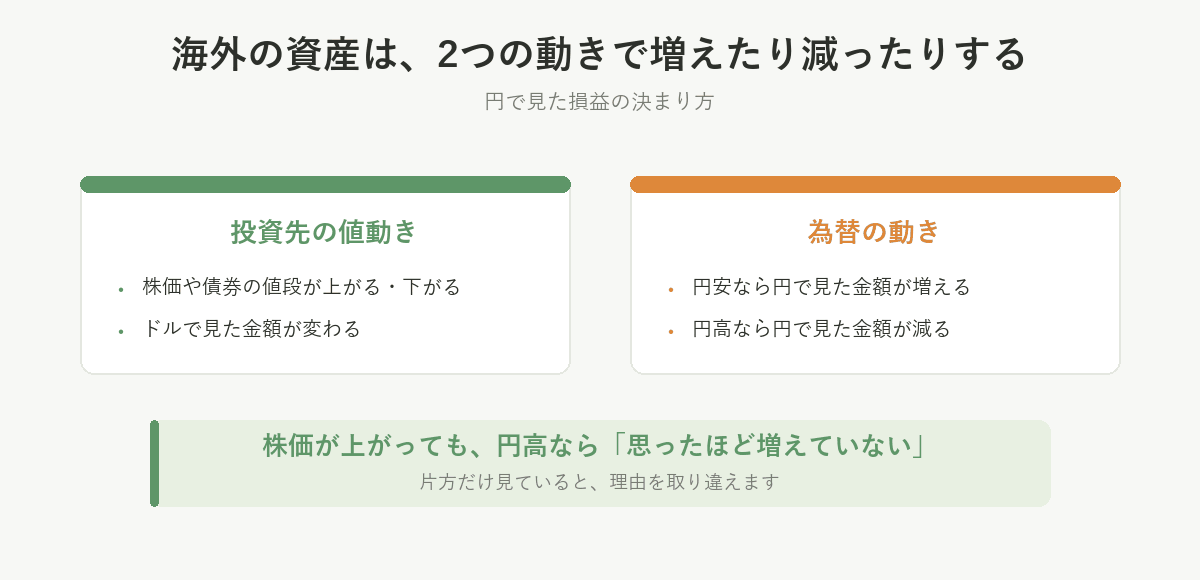
海外の株式や債券に投資すると、円で見た損益は投資先の値動きと為替の動きの2つで決まります。
片方だけを見ていると、増えた理由も減った理由も分からなくなります。
たとえば、投資先の株価が上がっていても、同時に円高が進めば「思ったほど増えていない」ということが起こります。
逆に、投資先があまり動いていなくても、円安が進めば「なんだか増えている」ということもあります。
外貨建ての資産を円で見るときは、為替も一緒に動いている。 ここを押さえておくと、値動きの理由を取り違えずに済みます。
数字で見ると、もっとはっきりする 🔢
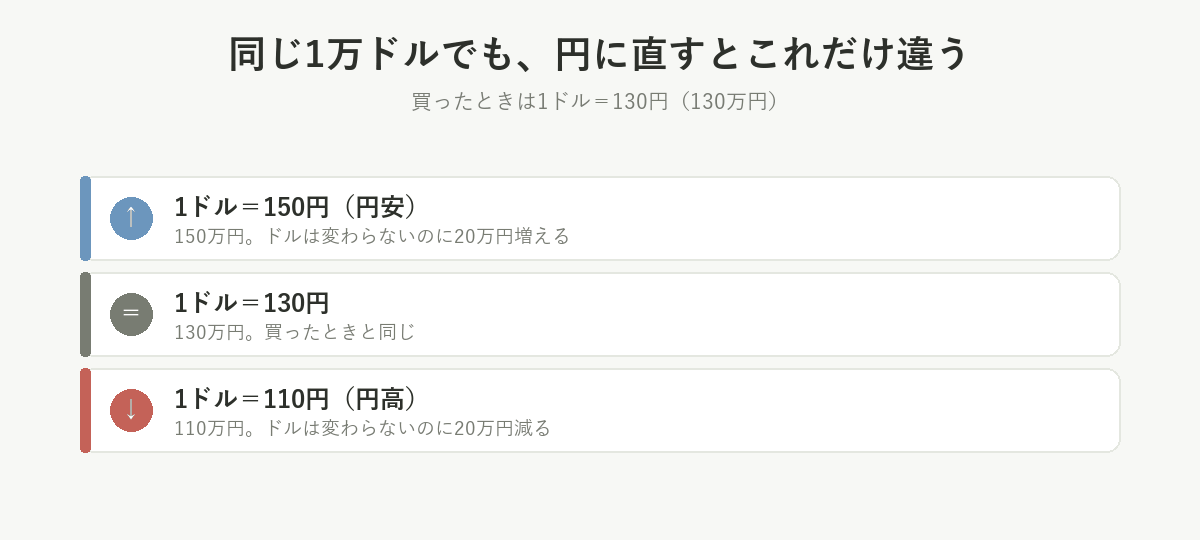
10,000ドルぶんの資産を持っているとします。買ったときのレートは1ドル=130円、つまり130万円です。
円安に動いた場合
1ドル=150円になったら、
> 10,000ドル × 150円 = 150万円
ドルで見た金額は10,000ドルのまま変わっていません。それでも、円に直すと20万円増えています。
円高に動いた場合
反対に1ドル=110円になったら、
> 10,000ドル × 110円 = 110万円
こちらも、ドルで見た金額は10,000ドルのままです。それでも、円に直すと20万円減ります。
ドルの資産を持っている=ドルの値動きだけを見ればいい、ではありません。
そして、この20万円の減少は、実際に円で見れば元本割れです。為替だけでも、これだけ動きます。
円で買えても、中身が外貨なら為替の影響を受ける ⚠️
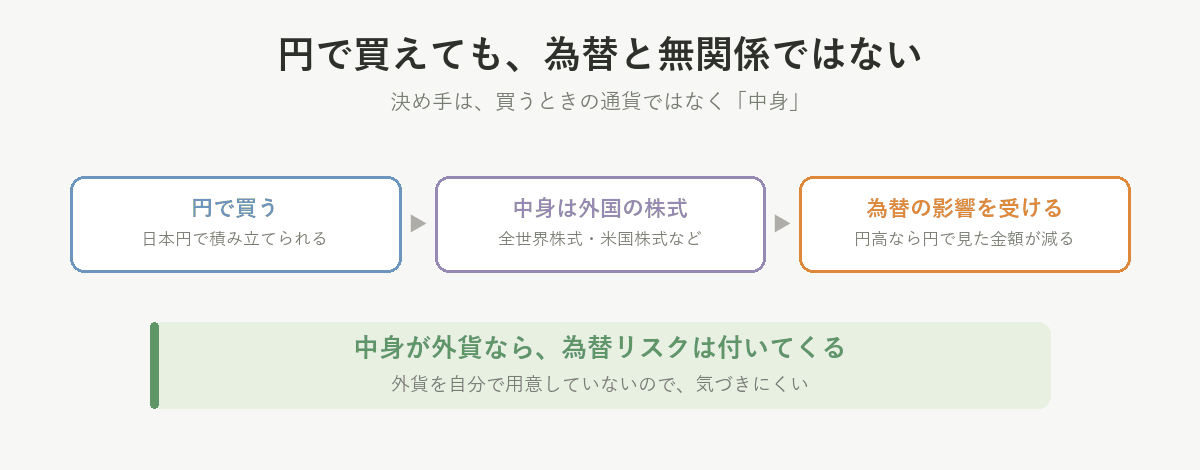
ここは、いちばん誤解されやすいところです。
「円で買える投資信託だから、為替は関係ない」と思っている方がいますが、そうではありません。
為替の影響を受けるかどうかは、買うときの通貨ではなく、中身が何かで決まります。
たとえば、全世界株式や米国株式に投資するインデックスファンドは、日本円で買えます。
でも、中身は外国の株式です。だから、為替が動けば、その影響を受けます。
外貨を自分で用意していないので気づきにくいのですが、中身が外貨なら、為替リスクは付いてきます。
私が「為替リスク」を実感した出来事 😇
ここからは、私自身の話です。
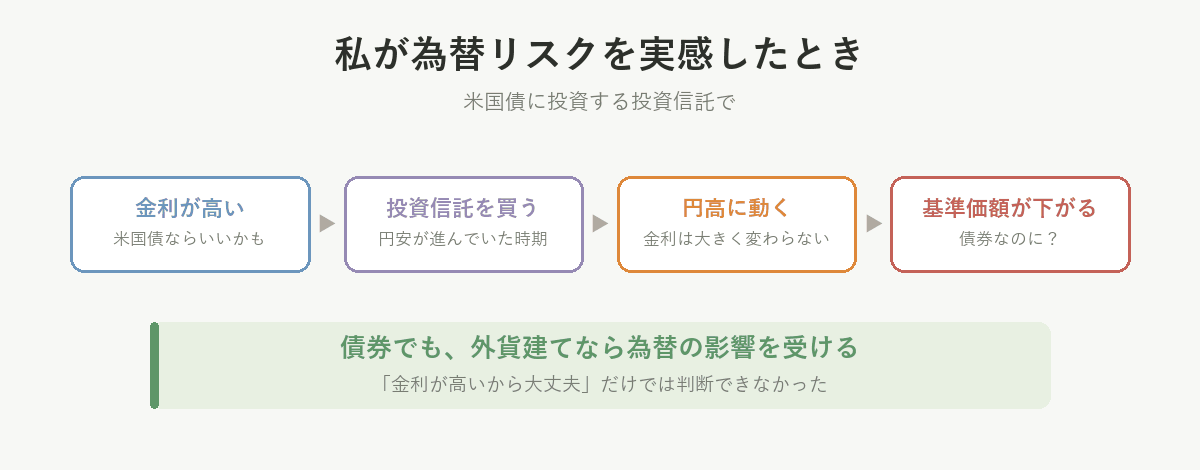
円安が進んでいた時期、アメリカの金利が高いことに魅力を感じていました。
> 「米国債だし、金利も高い。これはいいんじゃない?」
そう思って、米国債に投資する投資信託を買いました。
ところが、そのあと為替が円高の方向に動きました。
アメリカの金利を見ても、大きな変化はありません。それなのに、基準価額が下がっていきます。
> 「債券って、もっと安定しているものじゃないの?」
そう思っていました。でも、ここに勘違いがありました。
債券だから価格が下がらない、ということはありません。
債券そのものの値動きに加えて、外貨建ての資産なら為替の影響も受けます。
「金利が高いから大丈夫」だけでは、判断できなかったわけです。
そこでようやく、これが為替リスクか、と分かりました。
身銭を切ると理解は早いのですが、できれば小さな授業料で済ませたいところです。
為替ヘッジって何? 🛡️
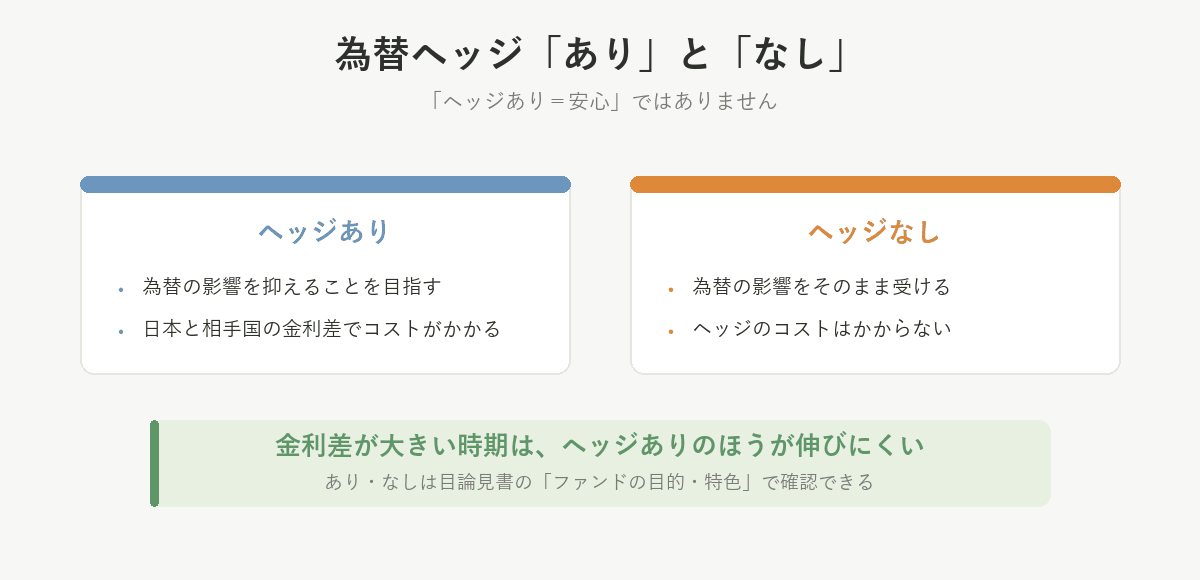
海外資産の商品を見ていると、「為替ヘッジあり」「為替ヘッジなし」という表示を見かけます。
- 為替ヘッジあり:為替の変動による影響を抑えることを目指す仕組み
- 為替ヘッジなし:為替の変動が、そのまま影響する
ただし、「ヘッジあり=安心」ではありません。
ヘッジのコストは、2つの国の金利差で決まる
為替ヘッジはただではありません。ここは、あまり書かれていないので触れておきます。
ヘッジのコストは、日本と相手国の金利差でおおよそ決まります。
相手国の金利が日本より高いほど、コストは大きくなります。
つまり、金利差が開いている時期は、ヘッジありのほうが伸びにくいことがあります。
「為替の影響を抑えるかわりに、その分のコストを払っている」と考えると分かりやすいと思います。
また、ヘッジをかけても為替の影響を完全になくせるとは限りません。
「あり」「なし」は、目論見書で確認できる
その商品にヘッジがあるかどうかは、交付目論見書の「ファンドの目的・特色」のページに書いてあります。
コストの説明も、同じ書類の中にあります。読み方は目論見書の記事にまとめました。
自分がどの程度の為替の動きを受け入れられるかで選びましょう。
為替は、予測して当てにいかない 🎯
ここが、私がいちばん大切だと思っているところです。
為替は、専門家でも予想が外れることがあります。金利の政策、経済の情勢、海外との資金の移動など、動く理由が多すぎるからです。
そして、株式との大きな違いがひとつあります。
為替の市場には、国が入ってくることがあります。
株式の値段は、おもに投資家の売り買いで決まります。
ところが為替では、政策当局が大きな資金を動かすことがあり、その場合は1日で数円動くこともあります。
個人がこれを読み当てるのは、現実的ではありません。
だから私は、「為替を予測して投資する」のではなく、「為替が動く前提で投資する」ことを意識しています。
だから、どちらに動いても困らない形にしておく 🧭
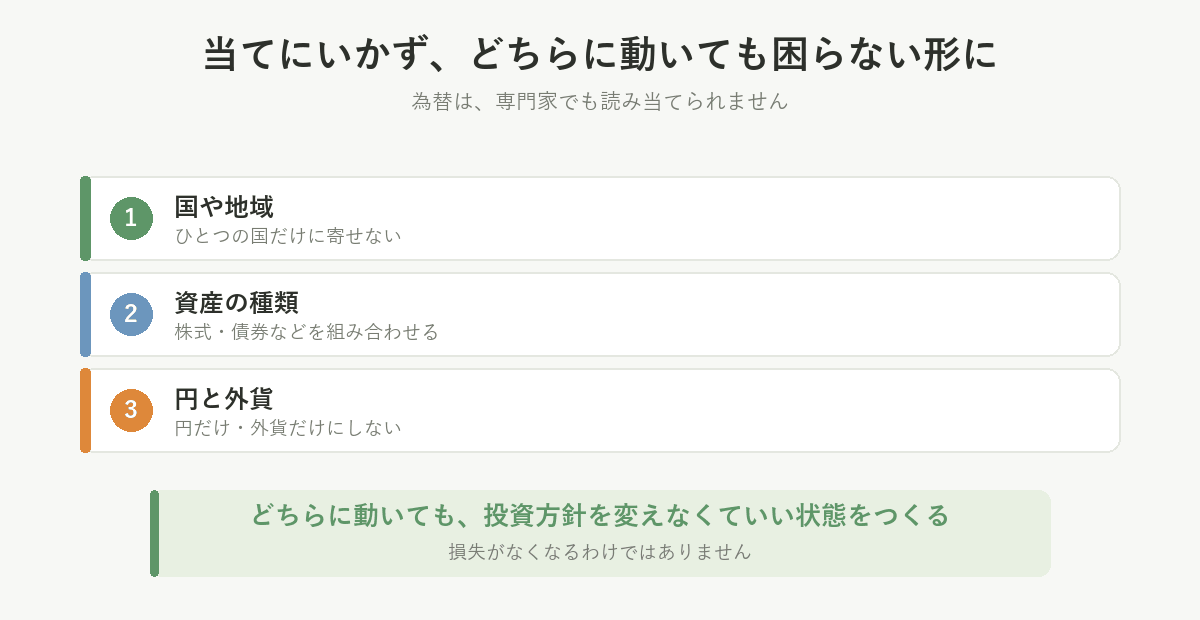
海外の資産を持つ以上、為替の影響は消せません。ゼロにはできないので、目指すのはそこではありません。
私が目指しているのは、これです。
> どちらに動いても、自分の投資方針を変えなくていい状態をつくる
どちらが来ても、やることが変わらないようにしておく、という意味です。
そのための方法が、偏りを減らすことです。
国や地域、資産の種類、そして円と外貨。どれかひとつに寄せない、というだけの話です。
ただし、これで損失がなくなるわけではありません。
「ひとつが大きく動いたら、全部を見直さなければならない」という状態を避けやすくなる、それだけです。
為替リスクは、避けるものではなく、あるものとして付き合うものだと考えています。
積み立てにも、ならす働きがある
毎月決まった額を積み立てていると、円高のときも円安のときも買うことになります。
その結果、買ったときのレートは、だんだん平均に近づいていきます。
一度にまとめて買うと、その日のレートがそのまま結果に効きます。積み立てには、そこをならす働きがあります。
ただし、平均化されるだけで、得をするわけではありません。
円高が続けば、円で見た金額は減ります。ここは正直に書いておきます。
税金のことも、少しだけ 💰
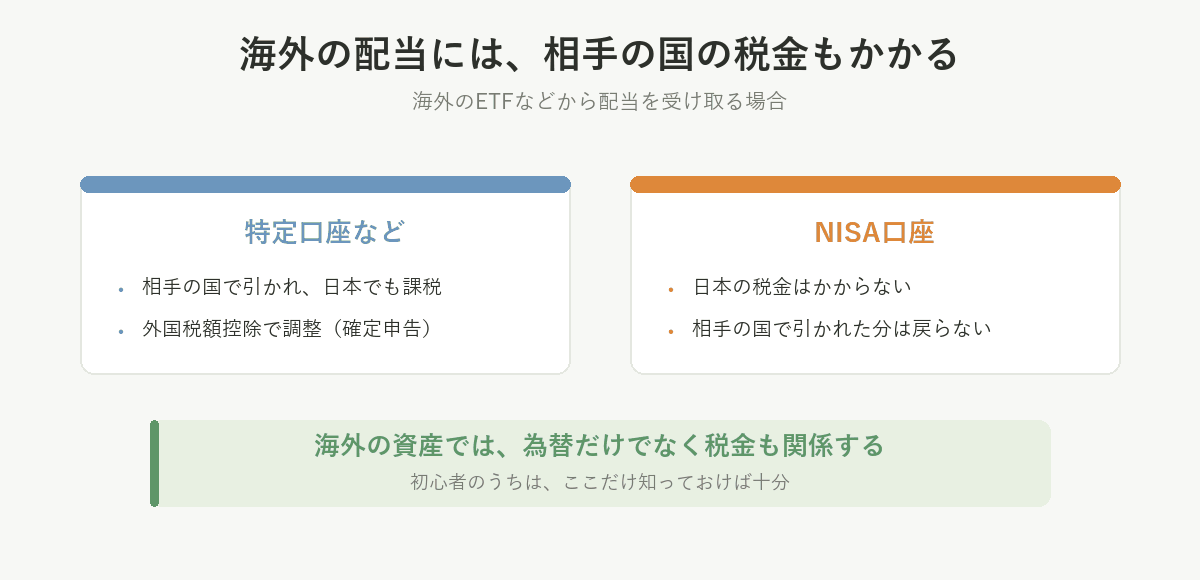
海外の資産は、為替だけでなく税金の仕組みも少し変わります。
海外のETFなどから配当を受け取ると、まず相手の国で税金が差し引かれ、そのうえで日本でも課税されます。
同じ配当に二重に税金がかかる形になるので、それを調整するために外国税額控除という制度があります。使うには確定申告が必要です。
ここで、あわせて知っておきたいことがあります。
NISAの口座では、この外国税額控除は使えません。
NISAはもともと日本の税金がかからない仕組みなので、調整する日本の税金がないためです。
相手の国で引かれた分は、そのまま戻ってきません。NISAについてはNISAの2つの枠の記事にまとめています。
一方、投資信託には、受け取った配当をファンドの中で再投資する仕組みのものもあります。
この場合、受け取るたびに自分に課税されるわけではありません。
ただし、「ETFだから税金が高い」「投資信託だから税金がかからない」と単純に決めつけないでください。
商品や分配の方法、受け取り方、口座の種類によって扱いが変わります。
初心者のうちは、海外の資産では為替だけでなく税金も関係する、と知っておけば十分です。
為替は、投資をしていなくても身近なもの ✈️
為替は、投資をしている人だけの話ではありません。
- 海外旅行:円高なら、現地での買い物がしやすくなります
- ガソリンや燃料:輸入するものなので、円安はコストを押し上げる方向に働きます
- 海外で作られる製品:値段に影響することがあります
私たちは、投資をしていなくても為替の影響を受けています。
海外旅行の前だけ「円高になってくれ」と急に為替が気になるのは、そういうことです。
よくある質問
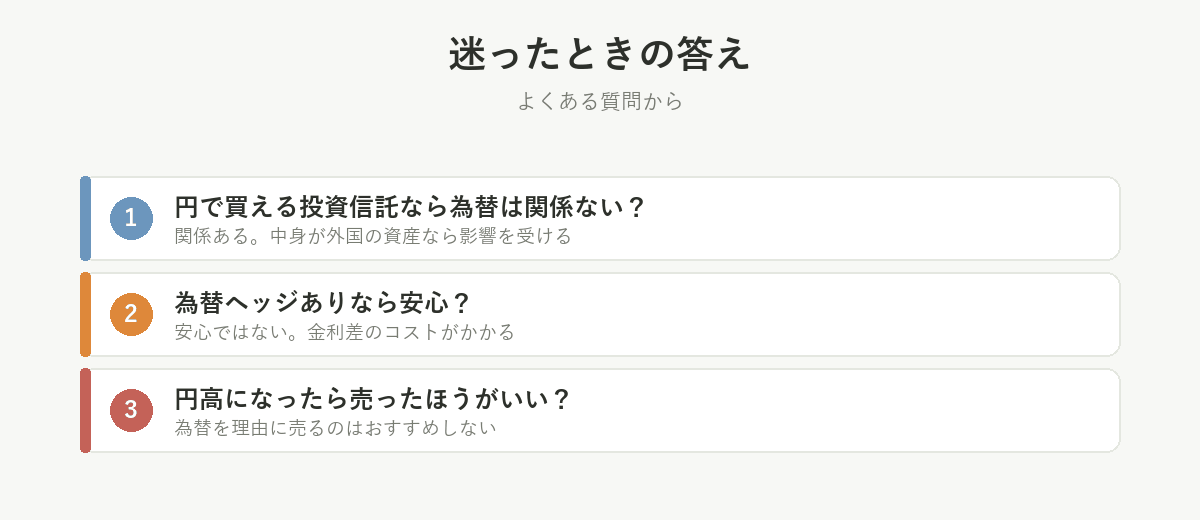
円安と円高、投資にはどちらがいいの?
持っている資産によって変わります。外貨建ての資産を持っているなら、円安のときは円で見た金額が増え、円高のときは減ります。これから買う場合は逆で、円高のほうが同じ円で多く買えます。
「円で買えるから為替は関係ない」って本当?
いいえ、関係あります。為替の影響を受けるかどうかは、買うときの通貨ではなく中身で決まります。日本円で買える投資信託でも、中身が外国の株式や債券なら、為替の影響を受けます。
為替ヘッジありを選べば安心ですか?
ヘッジありでも安心ではありません。ヘッジには、日本と相手国の金利差に応じたコストがかかります。金利差が開いている時期は、その分だけ伸びにくくなります。また、為替の影響を完全になくせるとも限りません。
為替が読めないなら、海外投資はやめたほうがいい?
読めないことと、やめることは別の話です。為替はプロでも当てられないので、当てにいかない前提で組み立てます。円だけ・外貨だけに寄せない形にしておくのが現実的です。ただし、それで元本割れがなくなるわけではありません。
円高になったら、売ったほうがいいですか?
為替を理由に売るのは、おすすめしません。「円高になったから売る」は為替を当てにいく行動です。そうならないために、買う前に自分のルールを決めておくほうが現実的です。
NISAなら、外国の税金も非課税になりますか?
なりません。NISAで非課税になるのは日本の税金です。海外の配当は相手の国で先に引かれ、その分はNISAでは取り戻せません。外国税額控除も、NISA口座では使えません。
為替は、どのくらいの期間で見ればいいですか?
短い期間で見るほど、値動きは激しく見えます。長期で積み立てるなら、毎日の数字を追う必要はありません。大きく動いたときに慌てないよう、事前に方針を決めておくほうが役に立ちます。
まとめ
海外への投資で覚えておきたいのは、この3つです。
- 海外の資産は、資産そのものの値動きだけでなく、為替の影響も受ける
- 円で買える商品でも、中身が外貨なら為替の影響を受ける
- 為替は当てにいかず、どちらに動いても方針が変わらない形にしておく
為替はコントロールできません。
決められるのは、「どんな値動きが起きても、自分はどうするか」のほうだけです。
「円安になった、どうしよう」となってから考えるのでは、間に合わないことがあります。
何も起きていない今のうちに決めておく。それだけでも、海外投資との付き合い方は変わると思います。
あとがき
子どものころ、ニュースで「今日は1ドル=150円の円安です」と聞くたびに、不思議でした。
> 「数字が大きいのに、どうして安いの?」
親に聞いても、はっきりした答えは返ってきませんでした。
今思えば、親もよく分かっていなかったのかもしれません。
分からないまま、大人になりました。そして、自分のお金が減って、ようやく理解しました。
遠回りでしたが、身銭を切ったぶん、忘れません。
ただ、同じ道を通る必要はないと思っています。
この記事を読んだ方が、「あ、これが為替の話か」と気づくのが、私より少しでも早ければ十分です。🌱